
股市行情分析
又创新高了!海底捞的天花板到底在哪?
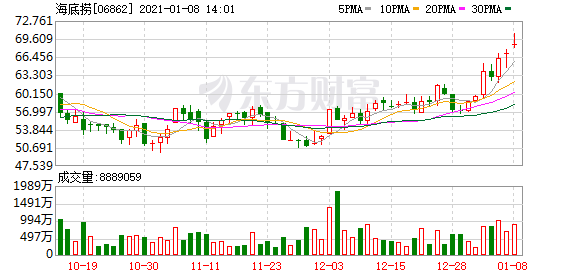
本周来,餐饮龙头海底捞继续上涨14%,接连创新高,股价一度突破70港元,目前市值已经高达3614亿港元。
经过对海外餐饮旅游上市公司 10 余年股价表现分析后,国信证券将餐饮行业牛股基因总结为三大方面:
-
赛道广阔
-
可标准化连锁复制扩张或壁垒较高(无论先天或后天形成)
-
现代经营管理思维带来质地优良
这也是所谓的消费牛股「赛道+格局+质地」三大基因支撑。
本文从这三个角度对海底捞进行深度分析与复盘,另一方面,立足当下,在海底捞近几年高速扩张后,尝试分析其未来进一步成长新看点,并尝试探索对公司下一轮成长可能的影响因素,以期为投资者提供分析借鉴。
投资建议:海底捞合理价格区间为 66.37~72.71 港元,首次覆盖「增持」评级。
行业:餐饮大市场,火锅强赛道,疫后加速集中
国内餐饮市场:万亿市场,空间广阔。
据国家统计局数据,如下图所示,2019年国内餐饮行业销售额达 4.67 万亿/+9.5%,空间广阔。2014-2019 年,国内餐饮业年均复合增速达 10.9%,高于同期社会消费品零售总额增速,增势较良好。
国内餐饮竞争格局:完全竞争,高度分散,集中度低。
从国内餐饮企业来看,中式餐饮赛道广,进入门槛低,参与企业众多,2019 年门店数达 991.88 万家/+3.53%,但高度分散,行业集中度低。2019 年,餐饮百强企业营业收入仅占全国餐饮收入 7%,相比美国 2017 年 TOP50 餐饮约 27%的集中度水平,差距明显。
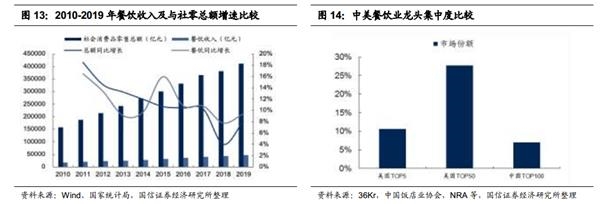
此外,国内餐饮连锁化率低,资本化相对不足。国内餐饮酒店连锁化率也仅 10%+,相比美国 50%左右的连锁化率水平还有较大提升空间。
火锅行业:火锅优势赛道强龙头,空间广阔,后疫情时代龙头有望加速集中。
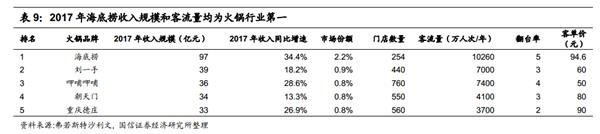
火锅赛道优势明显,无烹饪、易标准、食材广、成瘾性、强社交。根据弗若斯特沙利文的市场报告,以 2017 年收入计算,火锅占据了 13.7%的市场份额,为第一大中餐细分赛道。参考弗若斯特沙利文数据,2019 年国内火锅市场规模估算 5000 亿元+,2017-2019 年均增长10%,保持稳定增长。
火锅无论是餐厅坪效还是每个餐位营收均为餐饮行业最高,经营效益相当可观。
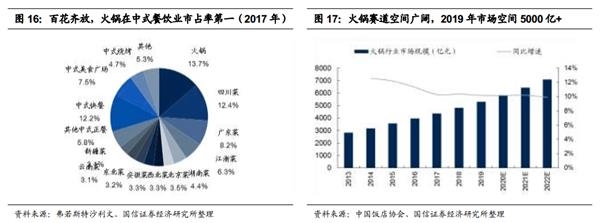
火锅行业进入门槛较低,竞争激烈,行业集中度低。2018 年全国火锅店近 35 万家,CR5 仅为 7.2%。其中,海底捞市场份额为 3.4%,位于行业第一(2019 年估算海底捞份额约 4.8%),且远高于其他品牌。
疫情之下,国内餐饮危+机并存。受益于其口味的成瘾性和强社交属性,火锅成为疫情后线下餐饮消费的首选,在行业率先复苏。随着国内疫情基本得到控制,火锅有望持续受益于大众的回补性消费,加速恢复至正常经营水平。
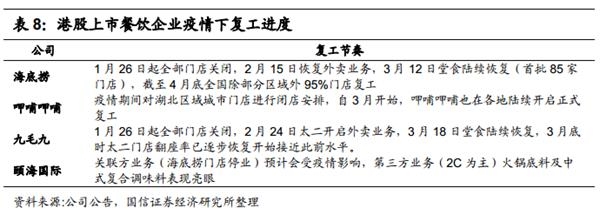
值得注意的是,疫情促进餐饮业加速洗牌,但部分龙头逆势崛起。受到新冠疫情冲击,2020 年餐饮商家预计从 1107.5 万家降至 941.4 万家,加速行业洗牌,海底捞2020 年上半年逆势展店 173 家,净开店 167 家,全年开店预计有望提速,表现尤为突出。
公司:中式餐饮龙头翘楚,火锅 NO.1
海底捞目前在中式火锅排名第一,2019 年餐饮百强中排名第三,仅次于百胜、麦当劳之后。
截至 2020 年 6 月底,公司在全球运营 935 家门店,其中中国内地门店868 家,另外 67 家分布于中国香港、中国台湾、新加坡、韩国、日本、美国。
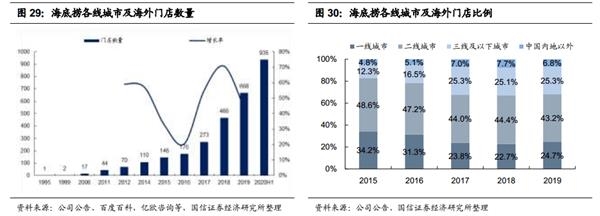
海底捞在2017 年开店加速,在加密一二线城市的基础上,向三线及以下城市下沉,2018/19 年总门店净增各 70.7%/64.8%,2019 年底全球门店数量达到 768 家,整体保持靓丽的高速增长。
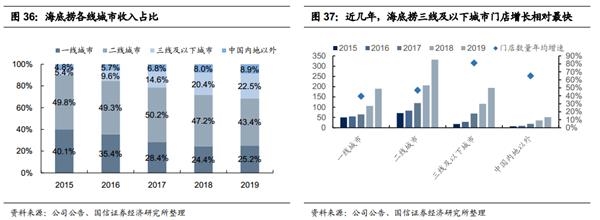
开店扩张的同时,海底捞也开始加速三线及以下城市下沉。经过近三年的迅速扩张,三线及以下城市门店数量由2016 年 29 家增长到 2019 年的 194 家,占公司全部门店数量比例 25.3%,贡献收入比例迅速提升至22.5%。
核心竞争力:服务 IP 强化格局,阿米巴管理优化质地。
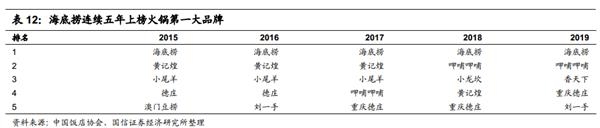
据中国饭店协会每年发布的火锅品牌排名中,2015-2019 年海底捞连续五年荣登榜首,彰显了海底捞强大的品牌影响力,成为中国火锅的第一大品牌。
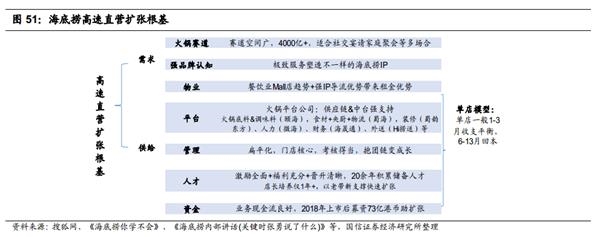
从供给层面,公司通过创新式的阿米巴管理及全效人员激励,多年积累下形成了完善的内部阶梯人才队伍培养支持体系,并通过有效的店长激励,师徒制+抱团制链变扩张,叠加强大的供应链平台体系、强 IP 带来的选址优势和上市后的资金支持,有效解决餐饮直营扩张中的供应链+人才+管理+资金+物业等问题,加速其快速扩张。
未来成长方向:海底捞成长=餐厅扩张+外卖&食品延伸+新赛道新品牌孵化
海底捞未来成长关注三方面:
-
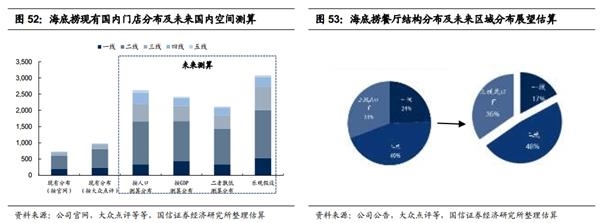
一看未来海底捞餐厅未来连锁扩张空间,结合国内各线城市经济发展&人口情况,综合购物中心、人员储备、单店模型敏感性测试等要素,我们多种方法测算未来 3-5 年门店有望上看 2100-3000 家;
-
二看公司依托其强大供应链平台体系以及优良的阿米巴管理体系,未来在自建新品牌,并购整合新品牌上的持续扩张潜力,即餐饮业务从单一品牌到多元化的成长;
-
三看公司餐厅-食品业务可能延伸等所带来的或有新看点。
海底捞餐厅:门店扩张 3-5 年有望 2000 家+
展望海底捞未来餐厅业务的成长,主要看门店扩张潜力和同店增长潜力。从同店增长的角度,一看翻台率提升,二看客单价变化。由于翻台率已经居于高位,未来海底捞餐厅业务成长核心主要看门店扩张潜力。
总体来看,预计未来二线持续加密+三四线城市下沉扩张预计仍然系海底捞餐厅扩张的主要驱动。
从公司原有城市加密和三四五线城市下沉扩张的角度进行估算,我们初步预计海底捞未来餐厅门店可能空间在2100-3000 家左右,中值 2500 家左右,较公司截至中报 935 家的水平预计仍有 1-2 倍的空间。
海底捞餐厅业务延伸:外卖业务强化与创新,尝试食品延伸及文创周边
外卖业务强化,并试水外送食材自提站+团餐。疫情影响下,海底捞重点强化外卖业务,2020 年上半年,海底捞集团实现收入 97.6 亿元,其中外送业务增长强劲,收入超 4 亿元,占总收入的比重由 1.6%增至 4.2%。
发力精酿啤酒业务,寻求增长新动力。依托自身品牌效应、线下门店扩张与火锅场景,海底捞于 2017 年推出精酿啤酒产品并持续发力,于 2020 年 6 月 11日招商寻求线下经销商渠道,并在 10 月 30 日新注册「两万里」和「无啤酒不唠捞」等酒类商标。
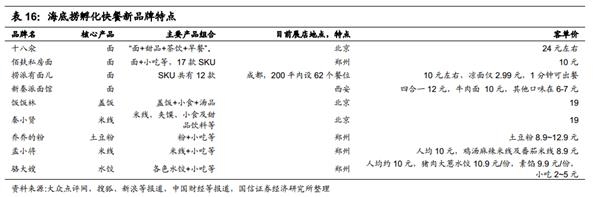
积极孵化和外延并购餐饮新品牌。2020 年以来,海底捞瞄准快餐领域,依托自身供应链强大基础,截至 12 月初已经孵化了十八汆、佰麸私房面、捞派有面儿、新秦派面馆、饭饭林、秦小贤、乔乔的粉,孟小将、骆大嫂等 9 个全新的快餐品牌,以布局储备新成长。
海底捞未来发展潜力小结
综合来看,我们对海底捞未来成长总结为三大核心驱动:一看海底捞餐厅业务扩张,综合国内各线市人口、GDP、购物中心量,海底捞自身人员储备及单店模型等估算,我们预计海底捞未来 3-5 年门店仍有翻倍以上空间,从而为其成长奠定核心支撑;二看海底捞餐厅业务延伸——外卖与食品业务延伸,拓展品牌辐射边界,布局新成长;三看公司新赛道新品牌孵化,其中公司依托供应链平台,快餐赛道多元赛马新布局尤其值得期待。
估值与投资建议
预计公司 20-22 年 EPS0.18/0.90/1.18 元,对应 21-22PE 估值 56/43x。公司系中式餐饮标杆龙头,火锅 NO.1(19 年市占率估算仅不到 5%),赛道优良,以服务树 IP 形成品牌壁垒,阿米巴管理打造强平台与供应链,未来 3-5 年内生与外延齐头并进,正朝多品牌平台型公司进化。
参考星巴克等国际餐饮龙头高成长阶段估值规律,且目前处于海底捞展店高峰期,综合考虑绝对估值和相对估值,我们给予公司合理价格 66.37~72.71 港元,首次覆盖给予「增持」评级,未来建议密切跟踪公司展店节奏与新业务新赛道孵化进展。
风险提示:
第一,国内外疫情持续反复;食品卫生安全风险。
第二,门店扩张可能低于预期或者门店扩张后同店表现迅速较大下滑;新的餐饮品牌培育可能低于预期;业绩表现可能不及市场预期。
第三,大股东等减持风险;行业竞争加剧风险;市场流动性变化等。
(文章来源:富途资讯)
(责任编辑:DF532)