
股市行情分析
微盟集团(02013.HK):SaaS产品套餐升级涨价 有望开启增值服务费模式
事件
公司于近日发布2021年SaaS产品最新套餐升级公告,微商城套餐升级如下:1)原基础版升级,价格维持6800元/年不变;2)原标准版升级为高级版,原价格9800元/年调整为12800元/年;3)原高级版更名为尊享版,原价格16800元/年调整为19800元/年。智慧零售套餐原标准版升级,原价格19800元/年调整为26800元/年。2021年2月1日前合作商家续费可按照原价格续费(截止6月30日),2月1日起合作商家按照新价格进行续费。
简评
产品进一步升级迭代,完善服务客户能力
此次SaaS产品涨价主要为对原产品进行升级迭代,原基础版(价格维持不变)对页面装修(用户中心、分类模板、列表模板、搜索页)及互动营销等功能进行升级;原标准版单价提升3000元,新增多个营销插件功能,包括社区团购、积分商城、一码多用等;原高级版单价提升3000元,对销售渠道、会员管理、客流分析、高级营销、经营工具、店铺促销等功能进行升级。
我们认为此次产品的升级迭代有望加强微商城及智慧零售产品功能的丰富度,为客户提供更完善的私域运营技术保障。此次涨价主要针对中、高套餐,原基础版仍保持原价,我们认为涨价从侧面突显微商城为商户在降本增效的运营方面提供的价值及龙头的定价能力。长期而言涨价有望驱动ARPU值提升,并且新加入的中、高版本付费商户或具有更强的支付能力及更长的生命周期,从长期来看或将有利于续约率的进一步优化。
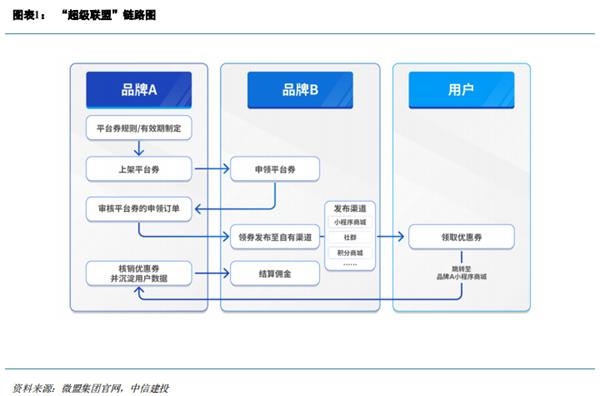
“超级联盟”于近期上线,打造私域共享服务平台
2020年12月底,公司上线“超级联盟”以整合旗下优质品牌资源,提供集私域流量交换、用户福利采购以及流量共享为一体的在线服务平台,主要优势包括:1)提升异业品牌方撮合效率;2)品牌方可根据自身需求寻找客群相似的流量互导机会;3)超级联盟券可用于进行积分兑换等,促进激活用户并提高复购率。
我们认为“超级联盟”的搭建可以助力品牌客户有效运营私域流量,实现品牌客户间私域流量的导流,提升经营效率。对于公司而言,有望进一步提升微盟作为第三方SaaS服务商的服务能力及价值,提高品牌客户的粘性,并有望探索收取增值服务费等按GMV一定比例抽成的收费模式,有效提高中大客户的ARPU值。
SaaS业务层面,我们认为2021年有望加速发展,主要受以下因素驱动:1)疫情催化线下传统零售企业的数字化转型,随着“超级联盟”搭建及接通视频号、QQ浏览器等多平台,今年有望拓展更多品牌客户/门店数量,并有望开启与GMV挂钩的增值服务费以驱动ARPU值提升,智慧零售业务有望实现100%以上的增长;2)并入海鼎信息,我们预计海鼎和微盟在产品、客户层面有望相互补充,进一步扩充双方产品能力,打造前、中、后台一站式智慧零售解决方案,加强产品丰富度及壁垒,完善服务大客户能力;3)智慧餐饮“三店一体”逐步落地,目前已经获取呷哺呷哺等标杆客户,预计2021年有望开始贡献更多营收;4)微商城套餐提价有望长期驱动ARPU值提升。我们预计2020年公司SaaS收入有望同比增长43%至7.2亿元,2021年SaaS营收(含海鼎)达13亿元。
精准营销业务层面,我们认为有望继续发展腾讯生态内的中大客户,并积极拓展字节跳动等非腾讯流量平台,我们预计2020年毛收入有望达103亿,预计广告业务的净利润将达3.61亿元;2021年毛收入有望达157亿元,广告业务净利润有望达5.7亿元。
我们预计2020-2022年公司营收分别为22.9亿元、37.1亿元、50亿元,经调整净利润分别为1.5亿元、2.7亿元、4.0亿元。我们采用SOTP法对公司估值,SaaS业务给予20倍PS估值(260亿人民币),精准营销业务给予20倍PE估值(114亿人民币),计算得2021年公司目标市值约449亿港币,对应目标价格20港元,维持“买入”评级。
风险提示
SaaS发展不及预期、并购整合不及预期、精准营销发展不及预期、腾讯小程序发展不及预期、市场竞争加剧。
(文章来源:中信建投证券研究)
(责任编辑:DF532)