
股市行情分析
港股早知道:花旗重申比亚迪股份“买入”评级 目标价上调22.8%
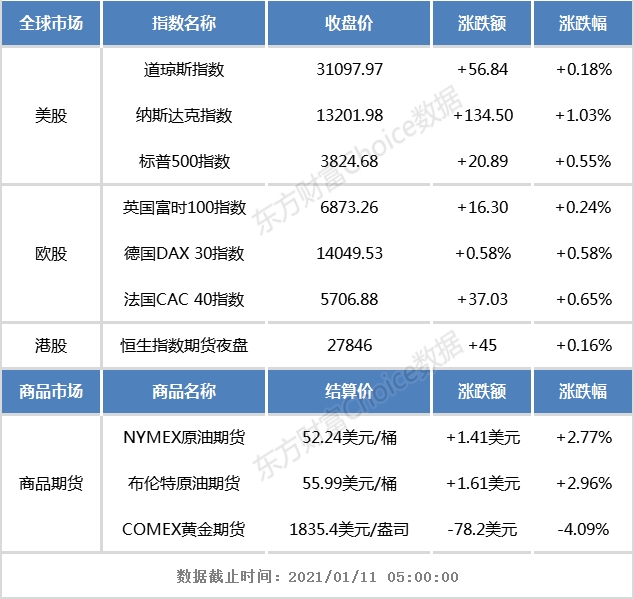
【全球市场】
【宏观产经】
澎湃新闻:中央政法工作会议1月9日至10日在北京召开。会议要求,要为构建新发展格局打造法治引擎,要围绕营造市场化法治化国际化营商环境,推动健全相关法律法规,依法严惩破坏市场竞争秩序、侵害市场主体合法权益犯罪,加强反垄断和反不正当竞争执法司法,平等保护各类市场主体合法权益。要高度警惕疫情影响下私募基金、网贷平台、长租公寓等经营风险,完善政法机关与金融机构、行业监管部门协同配合机制。
第一财经:央行、银保监会2020年末划出两条房地产贷款占比红线,记者研究发现,有4家一线银行房地产贷款占比超越上限,与这些银行合作的主流房地产上市公司有20余家,踩线银行未来将收紧房地产贷款,地产公司融资将进一步承压。在位列第二档的银行中,招商银行和兴业银行分别超出27.5%的上限5.7个百分点和6.2个百分点,过渡期为4年;浦发银行超出27.5%的上限0.4个百分点,过渡期为2年。
日本共同社:由于汽车芯片短缺,本田汽车准备削减产量,预计今年1月份将首先减少约4000辆汽车制造。影响可能扩大到其他汽车厂商,或对处于复苏势头的汽车生产和销售造成打击。本田表示不会停产,将把影响最小化,关注情况发展。
华夏时报:近来,在外废禁令下,国废市场供应量略紧下,废纸再度开启涨价节奏。与此同时,白卡纸、文化纸及生活用纸等种类纸品也出现不同程度上涨;不过,目前生活用纸上涨并未向终端市场传导。分析师表示,文化纸、白卡纸、生活用纸同属于纸浆系产品,主要原料是纸浆,近期纸浆期货、外盘价格连连提涨,成本面驱动因素是纸价上涨的共性因素。此外,浆、纸互推,齐头并进,浆纸一体化纸厂优势尽显。
中国新闻网:据农业农村部“全国农产品批发市场价格信息系统”监测,经历两个多月下跌后,猪肉批发价格自2020年第47周开始上涨,至2021年第1周,连续7周上涨,涨幅16.67%。与此同时农业农村部数据显示,羊肉和牛肉也呈现不同幅度的上涨。“猪坚强”、“羊贵妃”、“牛魔王”纷沓而至,一方面由于适逢肉类传统消费旺季,需求量较大,另一方面2020年肉类供应量有所减少,红肉呈现供不应求的局面。
央视财经:由于寒潮来袭,蔬菜的运输和保存成本增加,一些蔬菜的价格出现上涨,其中以尖椒和大葱最为明显。山东青岛市城阳蔬菜水产品批发市场商户表示,平常3元多1斤,现在好尖椒9元多。大葱批发价是6元、6.5元,一个月前每斤2元多、3元左右。山东青岛市民表示,本来每天买这些菜就是100元左右,今天这些菜加起来200多元。
【公司要闻】
中国光大水务(01857)附属成功竞得天津滨海新区环塘污水处理公司65%股权
越秀地产(00123):附属30亿美元中期票据计划的上市预期于1月11日或前后生效
远洋服务(06677):稳定价格行动及稳定价格期结束
和美医疗(01509)2020年上半年拥有人应占亏损扩大303.6%至6649万元
和美医疗(01509)2019年拥有人应占亏损收窄53.9%至3.34亿元
【公告精选】
云想科技(02131):合计2831.8万股部分行使超额配股权
远大住工(02163):2020年PC构件制造业务新签合同总额增长31.7%至40.9亿元
和美医疗(01509)3024.19万元收购凯贝姆股权
国锐地产(00108)拟3096万英镑出售英国物业
华章科技(01673):控股股东接获清盘呈请
【大行评级】
花旗:重申比亚迪股份“买入”评级目标价上调22.8%至339港元
野村:首予新东方(09901.HK)目标价1720港元评级“买入”
富瑞:予康师傅(0322.HK)目标价17.3港元评级“买入”
美银证券:维持汇控(0005.HK)“跑输大市”评级目标价42.52港元
大摩:重申创科(0669.HK)“增持”评级目标价125港元
美银证券:下调舜宇(2382.HK)评级至“跑输大市” 目标价升至165港元
花旗:维持润啤(0291.HK)“买入”评级目标价85港元
【市场观点】
展望后市,招银国际认为,踏入2021,全球疫情仍然是各方关注的焦点。随着疫苖研发成功、多国开始接种,市场对今年全球经济复苏的信心增加。过去两个月价值股份开始补涨,预期1月份将继续跑赢。此外,亦看好受惠国策的板块。
中金公司预测港股市场2021年非系统性指数级别牛市,注重结构性机会。现时看好港股成为“共识”,虽然港股指数可能会实现年度正收益、好于A股 ,但受政策逐步退出影响,结构性机会可能会显著强于指数表现。
花旗银行上调今年香港恒生指数目标点位6%,由此前预测的28414点升至30054点。这意味着,恒指在未来12个月或有11%的潜在上升空间。看好原因是,新冠肺炎疫苗推出后,预期经济将出现复苏,每股盈利预测更乐观,预测2021年恒指成分股每股盈利增速将为18.8%。
中信证券表示,相比A股,2021年的港股可能具有更高的配置性价比。流动性方面港股比A股更占优势。与此同时,当下港股的估值环境相对更好,这也有利于凸显港股的配置价值。
招商证券认为,2021年弱美元周期叠加国内经济复苏领先,人民币资产受益,开放程度更高的港股有望在更大程度受益于全球资金流入。全球及国内经济改善,企业盈利加速上行,流动性减弱,这样的环境下港股跑赢A股概率更高;再加上港股的估值优势以及越来越多中概股回归香港二次上市,港股相对A股显得更有吸引力。并且近些年国内资金越发重视对港股的配置,北水南涌在2021年大概率延续。
国盛证券表示,2020年在新冠疫情冲击、全球风险偏好回落等因素影响下,港股市场尽管也不乏以恒生科技指数为代表的结构性亮点,然而整体表现仍处于全球主要市场靠后水平。但是2021年,随着全球经济共振复苏、风险偏好提升、南下和海外资金共同流入等多重因素推动下,港股市场将迎来一轮“明明白白”的牛市。
兴业证券全球首席策略分析师张忆东表示,2021年港股是价值重估与创新成长双轮驱动的指数牛市,有望超过20%。而A股不是熊市,资金面不如港股,有较多的震荡,年K线可能是有下影线的小阳线。港股牛市预计会呈现两大路径:经济复苏驱动的价值重估行情仍将延续,至少有望延续到1季度;另外,2021年中期之后,行情的主旋律依然又会回到中国高质量发展的长期趋势和主赛道。
国信证券认为,今年恒指成分股加入了高成长的科技龙头,有望大幅拉高恒指估值水平。目前估值还未反映未来两年乐观盈利预测。相比纳斯达克指数、标普500指数和欧洲斯托克50指数,它们动态PE为44.0倍、26.2倍和23.0倍,港股相对十分便宜。
景顺长城基金认为,从当前来看,短期内2021年市场风格再平衡仍将延续。事实上,近两年市场主要是赚估值抬升的钱,后续市场或将转为赚企业盈利增长的钱。但从长期看,A股长期收益率较高的行业依然集中在科技、医药和消费升级板块。在基数效应、低估值和海外资金流入等多重因素作用下,当前港股的投资性价比突出。
招银国际表示,市场已对2021年复苏有相当憧憬,这从几个周期性指标可见一斑,通胀预期亦随经济复苏的预期回升,尤其是在环球主要央行之积极货币宽松政策支持下。企业盈利亦料随经济复苏,市场估计2021年美股、A股和港股盈利皆增长近20%。以市盈率作为恒生指数和国企指数之估值方法,采用2021和2022年度预测盈利之平均数作基准,以反映市场将聚焦于疫情过后盈利正常化的预期。恒指之目标市盈率为10倍至12.7倍,得出之目标区间约为23600至30000,相当于较现水平有最多13%潜在升幅。
国信证券给予恒生指数2021年36000-37000点的目标区间。当下,周期上游包括有色金属、煤炭、原油、大金融板块正在估值修复,伴随全球经济的回暖与大宗商品的上涨,以及市场的活跃,这些板块2021年的机会贯穿始终;周期中下游的房地产、汽车、家电、餐饮/旅游、造纸、纺织服装、教育、机械目前布局正当时,它们在21年上半年继续保持强势,待2021年二季度之后,PPI的上升将逐渐导致它们的利润受到挤压,下半年中游板块吸引力变弱;互联网、云计算/SAAS、芯片、消费电子目前估值较高,调整是为了展示出更好的性价比。
瑞银财富认为,新冠疫苗有机会面世、环球及中国经济复苏、财政刺激及极低利率等持续对资产价格构成支持,但MSCI香港指数自三季度至今反弹逾10%,已经体现不少利多因素,估值水平不算吸引。当前港股远期市盈率略高于5年平均值,市净率则接近5年平均值。估计MSCI香港指数2021年盈利增长强劲反弹21%,意味2019至2022年间每股盈利年增长预期5%至6%。但基于基本面缺乏亮点,限制了估值显著走高,港股2021年预计将温和上涨8%至10%。
摩根士丹利发表报告表示,将港股评级调高至“增持”,2021年底目标价亦调升至28700点,国指目标价亦升至11400点。继续看好中国及日本股市前景,预期中国股市会继续跑赢大市,但幅度不及2020年。大摩重申,看好互联网、非必需消费品、原材料及工业股,予该行业“增持”,亦调高医疗保健股至“增持”;能源及金融股则维持“减持”;下调科技硬件及半导体股至“与大市同步”。
(文章来源:东方财富研究中心)
(责任编辑:DF387)