
股市行情分析
国际大行最新评级:高盛重申京东在“确信买入”名单 富瑞予阿里买入评级
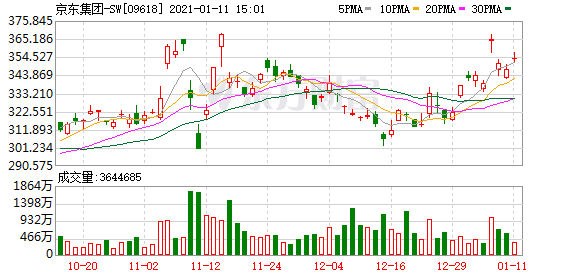
高盛:上调京东集团-SW(09618.HK)目标价至445港元 重申“确信买入”名单
高盛发表报告表示,京东集团-SW(09618.HK)仍是该行在今年中国互联网板块其中一个首选股,有见其在电子、电器、超级市场及制药领域的零售规模具领先优势,相信公司能持续利用其独特的1P在线直销+市场模型,并辅以其行业领先的内部仓库和供应链功能,来继续利用这复合的力量。该行将京东的目标价由原来的393港元上调至445港元,重申其在“确信买入”名单内。
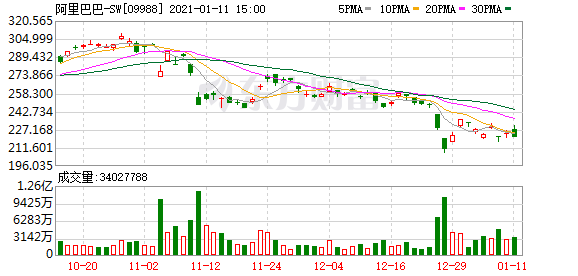
富瑞:予阿里巴巴-SW(09988.HK)买入评级 目标价318港元
富瑞发表研究报告指,相信未来阿里巴巴-SW(09988.HK)将会持续改善用户体验,如淘宝app及串流直播平台于双11的改善等,预期截至2020年12月31日止季度,公司总收入按年升31%至2120亿元人民币,核心商业业务收入按年升32%至1870亿元,主要受中国零售市场所带动,惟该行将其目标价由363港元下调至318港元,予买入评级。
美银证券:首予京东健康(06618)“买入”评级 目标价166港元
美银证券发布研究报告,首予京东健康(06618)“买入”评级,目标价166港元,认为内地线上医疗行业的发展带动京东健康的长线增长。该行相信,公司作为行业数码化的主要受惠者,预期其2019-22年收益年增长复合率达52%,达到379亿元人民币,且预计其核心在线零售药房业务的份额正在提升。
交银国际:上调舜宇光学(02382.HK)目标价至220港元 重申买入评级
交银国际发表报告表示,基于车辆需求逐步恢复,电动汽车的强劲增长前景,以及更多迹象显示2021年及以后车企将推出自动驾驶解决方案,预计舜宇光学科技(02382.HK)将成为这些趋势的主要受益者,将带动其车载镜头和其他汽车零部件业务的发展,将公司目标价由185港元上调至220港元,重申买入评级。
瑞银:重申龙源电力(00916)续为行业首选 目标价调高144%至22港元
瑞银发布研究报告,重申看好龙源电力(00916)并继续为行业首选,将其目标价由9港元调高144%至22港元,维持“买入”评级。
该行认为,对龙源的正面看法未被投资者完全反映,包括集团通过计划中的A股上市潜在注入高达15吉瓦(现有投资组合20吉瓦)的资产,政府可能支付逾期补贴,金额相当于集团市值三分之一,内地推出全国碳交易可能带来额外收入,及未来有强劲绿色项目,预计至2025年达20吉瓦。
瑞信:将长城汽车(02333)目标价升至37港元 上调纯利预测以反映销量预测提高
瑞信发布研究报告,将长城汽车(02333)目标价由34港元上调8.8%至37港元,维持“跑赢大市”评级,将2020-22年的纯利预测上调0.4-5.4%,以反映销量预测提高。展望未来,该行预测今年将销售105万台、2022年销售162万台,由于计长城汽车划迁移其所有产品之其新的全球高度智能模块化技术平台“柠檬”/“坦克”,并在2021/2022中提供10/11新产品。
高盛:由于需求强劲 将华虹半导体(01347)目标价上调10.85%至48港元
高盛发布研究报告,将华虹半导体(01347)目标价由43.3港元上调10.85%至48港元,由于需求强劲,维持“买入”评级。报告中称,由于代工厂产能供应紧张,并且来自本地客户的强烈需求,应该可以驱动更好的产品混合,因此提高华虹8英寸晶圆的平均售价假设。该行称,由于8英寸晶圆平均售价更好、12英寸晶圆厂利用率的提高,预计华虹的毛利将在今年恢复增长。
富瑞:维持中远海控(01919)“买入”评级 货柜运价预将继续高位运行
富瑞发布研究报告称,随着出口货柜运价指数持续创出历史新高,有助于货柜运输企业的盈利增长,尽管近期股价已经急升,但仍维持中远海控(01919)和东方海外(00316)“买入”评级。该行表示,中远海控有望得益于较高的现价敞口以及持股的东方海外也可能取得强劲的利润表现,虽然人民币升值是不利因素,但运费上涨幅度应能抵销汇率影响。
大和:升海丰国际(01308.HK)目标价至23港元 维持买入评级
大和发表研究报告指,海丰国际(01308.HK)将以1.62亿美元的价格再建造6艘2600集装箱船只,目标是在2022年第三季至2023年首季交付。去年预算的19艘船的累计计划资本支出为4.68亿美元,预期在明年交付。该行将集团目标价由16港元上调至23港元,维持买入评级。
花旗:上调金蝶国际(00268.HK)目标价至35港元 评级买入
花旗发表的研究报告指,维持对金蝶国际(00268.HK)买入评级,并为SaaS软件股首选,将其目标价由31.6港元升至35港元。该行指出近期投资者会议中,管理层重申全年云合约目标接近10亿元人民币,相信云收入在下半年将进一步加快,主要受惠金蝶云苍穹及金蝶云-星空增长强劲,以及其他云产品的贡献,相信2020年公司云收入增长或稍低于50%。而金蝶云-星空维持稳定增长,留客率亦逐步自疫情复苏,管理层目标是聚焦于客户质素及较长生命週期等,期望未来可成为公司的“现金牛”。
(文章来源:东方财富研究中心)
(责任编辑:DF150)