
股市行情分析
国际大行最新评级:瑞银上调保险股目标价 小摩看高李宁至66港元并重申为首选股
瑞银:上调保险股目标价 看好中国平安(02318)、友邦保险(01299)等
瑞银发布研究报告称,2021年除自公共卫生事件复苏外,相信投资者将聚焦于内地保险行业线上业务模式及由政府带领、覆盖较广及更可负担的“惠民保”,继续认为低端市场将更受数码化及挤出效应所影响,将2021年新业务价值增长预测由12%升至14%,相信投资者愿意付出估值溢价予差异化的业务模式:包括友邦保险(01299)在内地的扩张,以及中国平安(02318)的生态系统和技术。
该行继续倾向友邦和平安,认为友邦区域扩张及产品多元化,而平安则是生态系统及科技龙头,另外,将中国人寿(02628)评级升至“买入”,因股价自去年第四季已跑输行业17%。
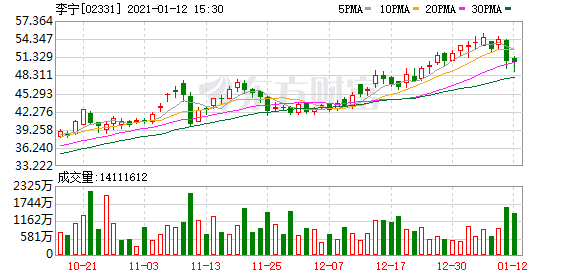
小摩:上调李宁(02331)目标价35.2%至66港元并重申为首选股
小摩发布研究报告称,相信李宁(02331)的增长将会受销售势头及毛利率扩张所带动,将其2020-22年盈利预测上调1至2%,目标价由48.8港元上调35.2%至66港元,重申为该行首选,评级“增持”。该行预期,李宁有望实现2020财年核心毛利率扩阔至超过10.5%,2020财年全年销售增长为持平至中单位数。
华创证券:优质房企基本面或超预期 推荐龙光集团(03380)
华创证券发布研究报告,重申房地产板块“推荐”评级,认为目前房地产板块正处于估值和仓位的历史双底部,优质房企基本面有望持续超预期,具有较大的价值重估机会,推荐龙光集团(03380)。
野村:维持周大福(01929)“买入”评级 目标价12.7港元
野村发布研究报告称,周大福(01929)公布了2021财年第三季业绩,内地增长加速,而香港业务则继续具挑战性,但最坏情况似乎已过去,维持其“买入”评级,目标价12.7港元。
报告中称,周大福第三财季内地销售额和同店销售同比分别增长26.1%及12.2%,预计下半年在内地的收入增长将加速至49%,相信公司可达到该行2021年的销售增长预测。
里昂:重申现代牧业(01117)”买入“评级 目标价上调50%至3港元
里昂发布研究报告,将现代牧业(01117)目标价由2港元上调50%至3港元,重申”买入“评级。
报告中称,现代牧业股价在过去3个月飙升了约130%,现在已达到五年高点。虽然在此期间基本面变化不大,但重估稍晚,但认为奖励现代牧业在改善其运营效率方面的多年努力。
该行表示,在升级周期中,现代牧业将再次扩大,目标是未来5年资本支出可控。该行模拟估计现代牧业会有内部增长,2021-23年自然销售增长9%、核心盈利年复合增长13%。
野村:将洛阳钼业(03993)目标价大幅上调112%至7港元 评级“买入”
野村发布研究报告,大幅上调洛阳钼业(03993)2021年度盈利预测108%,以反映今年铜价预测上升40%,目标价由3.3港元上调112%至7港元,维持“买入”评级。报告中称,当钴价维持平稳时,在经济复苏及充足的市场流动性等利好因素下,铜价于去年第三及四季已同比上升12%及22%,达五年高位,同时带动洛阳钼业(03993)股价上升。
小摩:维持安踏体育(02020)“增持”评级 目标价上调19.2%至142.8港元
小摩发布研究报告,上调安踏体育(02020)2020-22年度盈利预测1%-4%,目标价由119.8港元上调19.2%至142.8港元,维持“增持”评级。该行将持续看好安踏(02020)前景,主因其稳健执行力足以应对市场不同变化、受惠于市场整合以及与Amer的长远协同效应。
瑞银:将中国石化(00386)目标价上调5%至4.4港元 评级“买入”
瑞银发布研究报告,将中国石化(00386)目标价上调5%至4.4港元,评级“买入”。报告中称,中石化(00386)下游业务具韧性,加上油价也成为推动力,调升2020年每股盈利预期至0.23元人民币,以反映第四季下游业务强劲及第三季管道资产处置收益;同时分别调升2021-23年每股盈利预期24%、15%及13%,主要反映较低折旧预测,但该行盈利预期仍较其他券商低9-17%。
美银证券:重申颐海国际(01579)“买入”评级 目标价上调11.9%至130港元
美银证券发布研究报告,重申颐海国际(01579)“买入”评级,表示虽然由于基数较高短期表现较疲软,将2020-21年每股盈测下调5%及4%,但仍看好其中长期发展前景,将目标价由116.2港元上调11.9%至130港元。
小摩:上调龙源电力(00916)及大唐新能源(01798)目标价 评级均为“增持”
小摩发布研究报告,为反映更快的补贴收款及微调其他经营假设,将龙源电力(00916)目标价由10.6港元升至15.4港元,大唐新能源(01798)目标价也由1.63港元上调至2.3港元,评级均为“增持”。
(文章来源:东方财富研究中心)
(责任编辑:DF150)