
股市行情分析
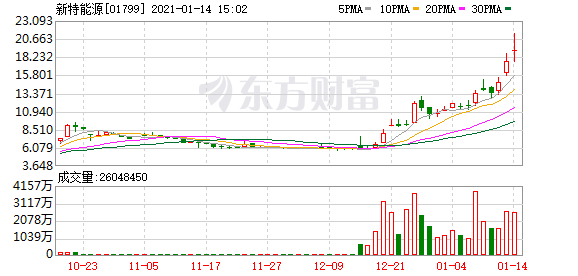
新特能源投资价值分析报告:低估优质硅料龙头 迎盈利、估值、流动性共振
原标题:新特能源(01799.HK)投资价值分析报告:低估优质硅料龙头,迎盈利、估值、流动性共振,给予“买入”评级,目标价29.9港元
机构:中信证券
评级:买入
目标价:29.9港元
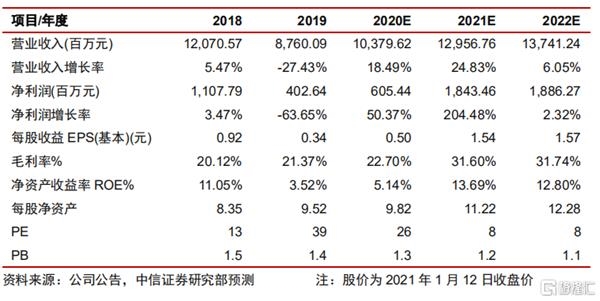
公司是光伏多晶硅优质龙头厂商,产能成本、品质持续优化,受益于全球光伏装机加速增长,硅料行业高度景气,有望实现盈利能力大幅修复;预计2020-2022 年净利润分别为 6.1/18.4/18.9 亿元,现价对应 PE 为 26/8/8 倍,给予目标价 29.90 港元,给予“买入”评级。
▍多晶硅与新能源电站开发运营龙头,盈利能力有望大幅修复。公司是 A 股特变电工新能源板块分拆港股上市的子公司,业务主要为多晶硅和新能源电站开发运营。受硅料价格持续下降和自身新产能未完全释放影响,公司 2020H1 盈利触底;而受益于硅料供需趋紧和新产能达产,预计 2020H2 起盈利能力有望快速提升,2021 年净利润或迎来大幅增长。
▍光伏装机快速增长,硅料需求高度景气。光伏凭借低成本优势,有望引领全球清洁能源革命,预计 2020-2022 年全球新增装机有望达 125/160/195GW,未来5 年 CAGR 或达 20%。光伏装机快速增长带动多晶硅需求加速放量,预计未来三年全球硅料需求约 47.6/58.4/68.7 万吨。在行业产能增量有限的情况下,2021年硅料供需格局或持续趋紧,均价望维持 85 元/kg 以上,带动头部厂商盈利能力大幅提升;中长期看龙头厂商凭借成本和品质优势,有望实现份额稳步扩张。
▍多晶硅成本品质优势强化,盈利能力有望大幅提升。公司现有多晶硅年产 8 万吨,位列国内第三、全球前五,凭借深厚的技术储备和自备电厂等优势,产品品质和成本处于行业第一梯队。公司 3.6 万吨新产能于 2020H2 完成爬坡,产品竞争优势进一步强化,我们预计 2021 年起公司硅料产能将满负荷运行,单晶料占比或升至 90%以上,整体生产成本望降至 45 元/kg 以下。在 2021 年硅料价格维持高位的预期下,公司硅料业务盈利能力有望大幅修复。公司现有 8 万吨产能已有大比例锁定未来五年的长单,需求获得有力支撑,利润增长具备高弹性。
▍风光资源开发业务基本稳定,加码新能源电站运营业务。ECC:公司稳步推进新能源电站开发业务,年装机规模基本维持 1GW+,并持续优化资源结构,收入盈利有望保持稳定增长,项目回款或逐步改善。BOO:公司加码新能源电站运营业务,截至 2020Q3 累计建成 BOO 项目 850MW,在建项目 1925MW,受风电光伏抢装驱动,将于 2020H2-2021H1 迎来并网高峰,预计 2021 年规模将达 2GW 以上,凭借低融资成本优势,公司有望实现盈利能力进一步提升。
▍风险因素:光伏增长不及预期;硅料产能释放不及预期;硅料价格大幅下降。
▍投资建议:公司硅料产能成本、品质持续优化,有望实现盈利大幅修复;预计2020-2022年净利润分别为6.1/18.4/18.9亿元,对应 EPS预测为 0.50/1.54/1.57元(对应 0.58/1.76/1.80 港元),现价对应 PE 26/8/8 倍,目前公司价值仍显著低估,给予目标价 29.9 港元(对应 2021 年 17 倍 PE),给予“买入”评级。
(文章来源:格隆汇)
(责任编辑:DF537)