
股市行情分析
国内医疗SaaS龙头医渡科技 估值应该是多少?
医渡科技拥有「SaaS概念+腾讯持股」光环加身,作为医疗SaaS龙头,所在的赛道拥有非常大的成长空间。
一、 背景介绍
以 YiduCore为核,产品应用多元。公司提供基于大数据和人工智能(AI) 技术的医疗解决方案,其客户主要是医院、药企、保险公司、监管机构等。2019 年,公司的收入在中国所有医疗大数据解决方案提供商中排名第一,在中国医疗大数据解决方案市场中的市场份额为5.0%。
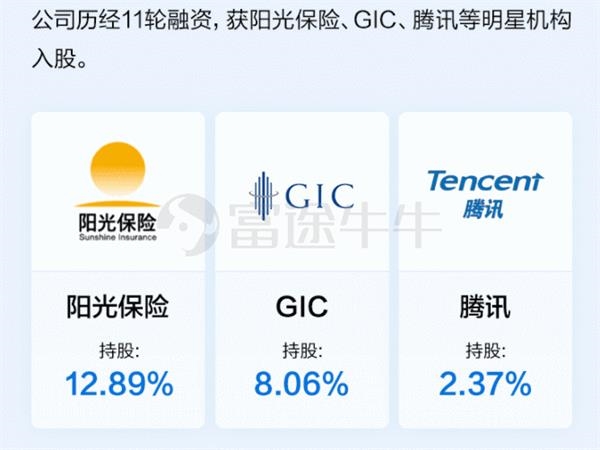
同时,公司受到明星机构投资者的青睐,包括阳光保险、GIC、腾讯等。
核心壁垒YiduCore基础设施
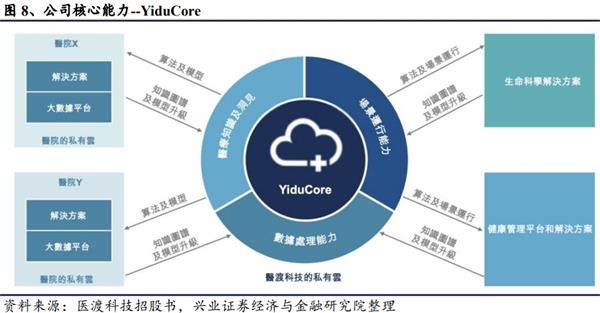
公司的数据智能基础设施 YiduCore 代表公司的核心能力,其可以从三个层面来理解。
第一层:公司的数据处理能力。医渡科技能够将中国医院信息技术系统上的原始和分散的数据,以快速、准确和低成本的方式汇集和转化为可计算、结构化和标准化的数据。
第二层:医疗知识和疾病模型组成。公司在医疗数据不断在强化和学习中,为客户提供各种数据分析驱动型解决方案。
第三层:根据数据开发出相关的特定场景运行和服务。公司结合以上的能力,再开发出特定场景的运行和服务能力,为客户实现整个生态系统的价值。
三大业务介绍
公司核心的三项业务分别是:大数据平台解决方案、生命科学解决方案和健康管理平台。大数据平台解决方案,主要包括为医院和监管机构等客户提供大数据平台搭建、数据处理及后续维护服务、软件应用销售等;生命科学解决方案,主要包括与制药、生物科技及医疗器械公司订立的服务合同,提供分析驱动型临床开发及基于 RWE的研究服务。
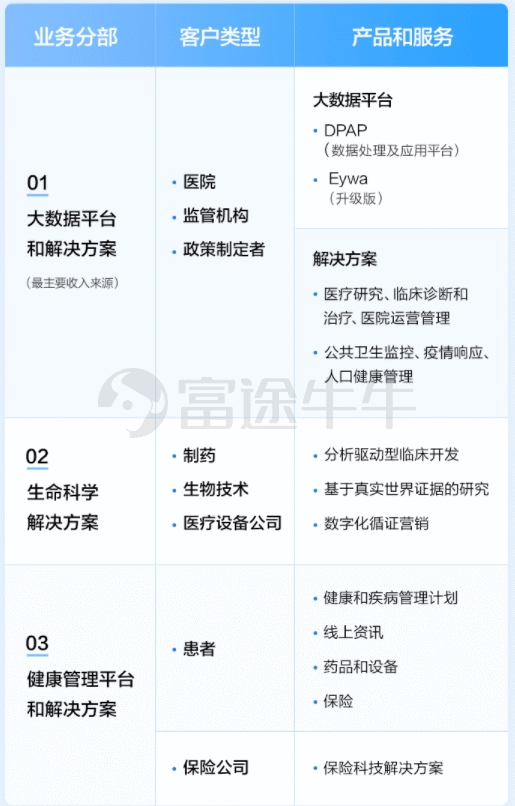
图片来源:富途资讯《一图读懂》
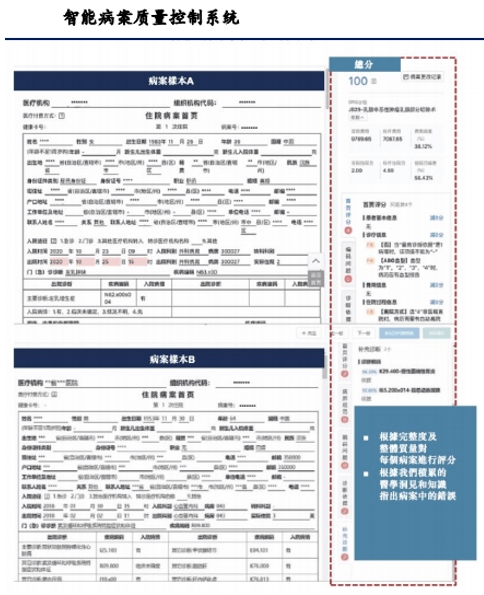
1)大数据平台解决方案:解决国内医疗数据标准不规范痛点
目前国内的医疗数据标准规范不统一。与其他行业数据不同,医疗行业产生的原始数据也许可以用「数据标准规范不统一」来形容,每个医生在记录病例时都会有各自的书写习惯和表达方式,同一种病的表达方式可能就有几十种甚至上百种。医院与医院之间信息系统的数据难以互联互通,就像一个个形态各异的数据孤岛,如不同医院的检查报告不认可,尤其是相关辐射性检查,对患者是金钱和健康伤害。
该部分是公司营运历史最长的分部,主要是为医院和其他医疗机构、监管机构及政策制定者提供服务。公司的 DPAP 平台助力 40个标准化疾病数据集的建立,这对于相关疾病领域的疾病研究和数据分析非常重要。医渡科技很早就发现了这个赛道的价值,致力于根据授权将数据标准规范不统一的医疗数据变成结构化的、标准化的、可以计算的数据,然后构建相应的智能模型,最终落实到真正的应用。
2)生命科学解决方案:比传统临床CRO效率更高、节约时间和成本
公司自 2017 年下半年开始以「Happy Life Tech (HLT)」品牌向生命科学行业从业者提供生命科学解决方案,用以帮助彼等减少药品及医疗设备的开发时间和成本, 同时加快监管审批,提高商业成功率。
生命科学解决方案主要定位于临床CRO领域。公司为发起人、试验基地和CRO 公司(如泰格医药此类公司)提供软件和技术解决方案, 以提高其进行的临床试验的效率和质量。公司的临床试验及试验基地管理软件可实现与 DPAP 或 Eywa 平台更好的整合,公司还提供数字化解决方案和远程工具,使患者能够报告临床数据。
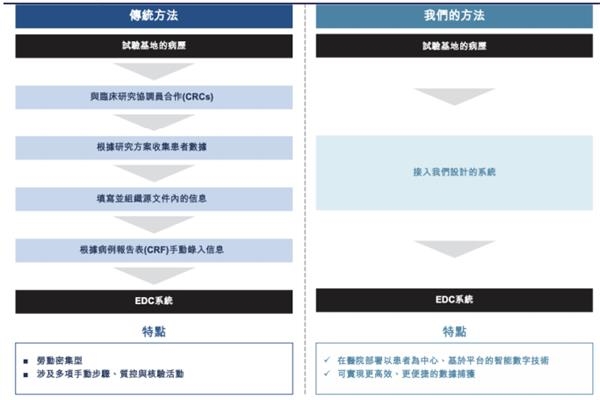
截至2020年6月30日,公司有约人民币 9670 万元的项目订单,涉及生命科学解决方案分部的 128 个项目,其中临床开发及基于 RWE 的研究项目为人民币 7000 万元,商业化项目为人民币 2670 万元。
3)健康管理平台和解决方案:通过医生购买健康计划、药物和保险,未来潜力巨大
健康管理平台和解决方案是公司最新的分部,具有巨大增长潜力。健康管理平台是公司的第三大业务,通过互联网医院平台以「因数健康」品牌提供一站式研究驱动型个人健康管理服务。用户可通过互联网医院平台咨询在线医生,通过医生购买健康计划、药物和保险。
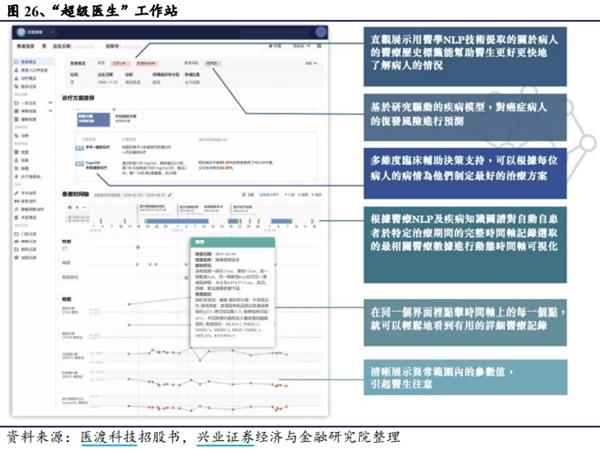
公司因数健康平台上的活跃医生数量呈现大幅增长,从截至 2020 年 6 月 30 日的约 7,000 人增加至截至 2020 年 9 月 30 日的约 29,900 人。公司旨在通过组织线上及线下学术会议及免费公众咨询活动而吸引全国各地的慢性病专家和患者加入公司的平台。
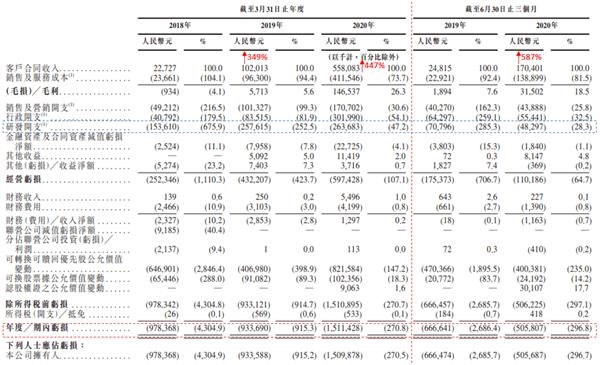
研发支出为主要费用
大数据平台和解决方案分部为主要收入贡献分部,为公司所有分部的总收入贡献约67%。第二大部分的收入来源于生命科学解决方案,第三大业务健康管理平台增长较快,未来是公司发展战略之一。
目前公司还属于初创阶段,研发开支为主要的支出费用,属于合理阶段。另外值得一提的是,2020年6月公司的亏损较同期有所下降,是积极的信号。
保守估值约331亿港元,预计40%以上增长空间
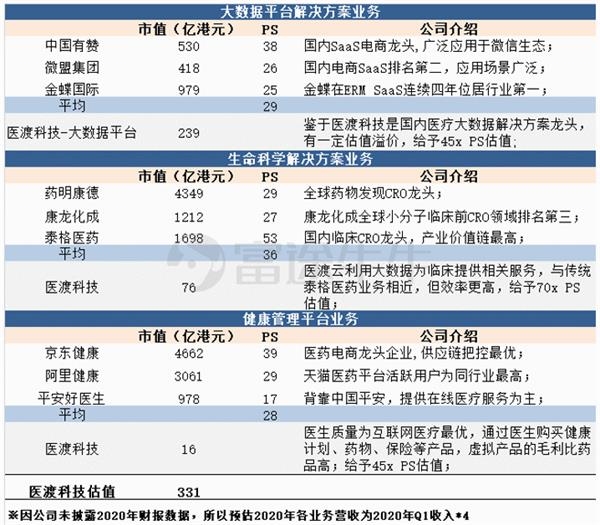
医渡科技的相关产品才上上市不久,其业务板块的增速均非常快。公司相关业务启动不久,业务增长速度非常快,根据公司的三大业务板块进行非常保守估值,医渡科技的估值约在331亿港元。目前公司上市的估值约在211亿-237亿港元,预计约40%-57%增长空间。
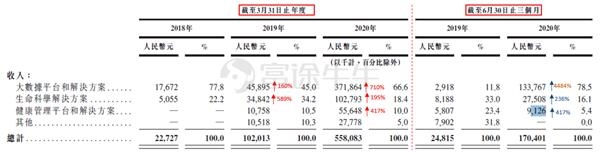
数据来源:医渡科技招股说明书,富途证券整理
小结
1、医渡科技拥有「SaaS概念+腾讯持股」光环加身,作为医疗SaaS龙头,所在的赛道拥有非常大的成长空间;
2、公司还处于初创阶段,业务增长均非常快,研发支出为主要费用,属于合理阶段。根据保守三大业务的保守估值约331亿港元,上市后预计有40%-57%的增长空间。
(文章来源:富途资讯)
(责任编辑:DF532)