
股市行情分析
港股牛股跟踪:中国有赞领衔 SaaS概念爆发!更有港股涨超10%创历史新高
今日(1月14日)恒指小幅上涨,盘中最高触及28510.92点,最低下探28280.09点,截至收盘,恒指上涨0.93%,收报28496.86点。热门股方面,微盟集团、中国有赞、保利协鑫能源、腾讯控股、新特能源等多只个股成为当下市场亮点。
SaaS概念爆发!微盟集团、中国有赞等港股表现突出
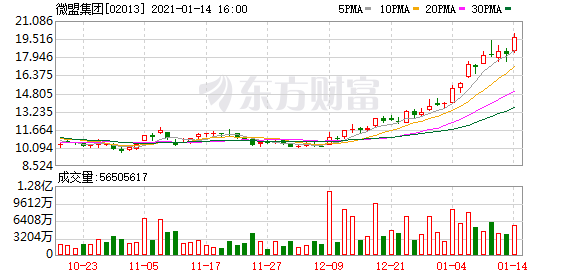
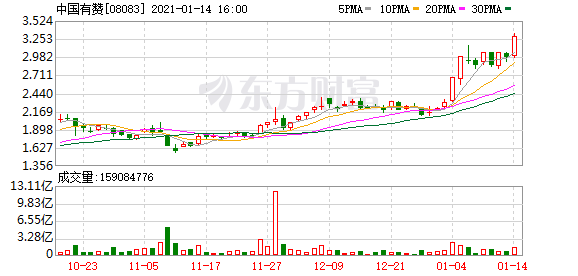
近期SaaS概念表现强势,今日盘中再度爆发,中国有赞(08083)领衔,截至收盘,股价上涨10.74%,报3.30港元;此外,微盟集团(02013)、兑吧(01753)、明源云(00909)等港股同样表现突出。
红塔证券发布研报称,SaaS由于细分领域众多,行业附加值较高,相对IaaS及PaaS来说机会更大。并且SaaS模式对企业用户的有明显的降本增效作用,目前已成为传统软件服务发展的趋势。2019年全球SaaS市场规模为1095亿美元。占云计算市场的58.2%,而我国 SaaS市场规模仅为194亿元,占比约为28%。未来随着我国信息化水平提升,云计算基础设施日趋成熟,国产替代政策扶持等,SaaS行业有望迎来快速发展机遇,相关龙头有望实现业绩与估值的双料提升。
大力押注颗粒硅!保利协鑫能源股价涨势又起
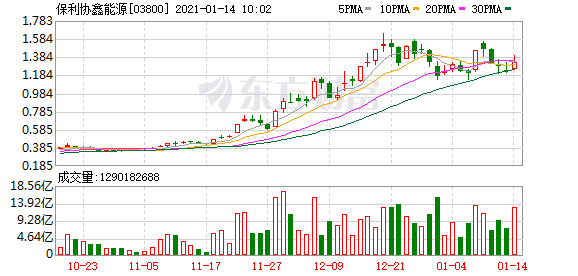
曾经的硅料“老大”保利协鑫能源(03800.HK),正在大力押注颗粒硅。1月14日早间,保利协鑫能源公告称,拟以每股1.08港元配售39亿新股。配售价较前一交易日收市价1.23港元折让约12.2%,配售股份占该公司经扩后股本的约15.57%,预计募集资金42.12亿港元(约合人民币35.16亿元)。
根据公告,保利协鑫能源此次募集的资金,拟用于调整负债结构、以及发展硅烷流化床法颗粒硅业务,提升产能等用途。受上述消息提振,保利协鑫能源股价走高,截至收盘,股价上涨15.45%,报收1.42港元。
另外,消息面,据中国能源报报道,近期多晶硅市场价格稳步回升,其中复投料、单晶致密料、单晶菜花料成交价都有不同程度上涨。多晶硅订单量和成交价涨幅环比均有所增长。
东北证券指出,光伏平价渐近,持续看好能源革命浪潮下光伏产业的发展机遇,更高的目标指引将助力行业加速发展。建议投资者积极把握光伏产业链投资机遇。
腾讯股价飙涨超5%!获大摩重申增持评级及目标价650港元
消息面上,据资本邦报道,腾讯正计划大力推动在中国的消费贷款业务。一名知情人士称,腾讯正在与投资者财团合作成立一家消费者金融公司,腾讯将向该合资企业投资近2.3亿美元。报道指,虽然腾讯已经通过拥有30%股份的WeBank微众银行向消费者提供贷款,但新公司将以非银行金融机构的身份运营。
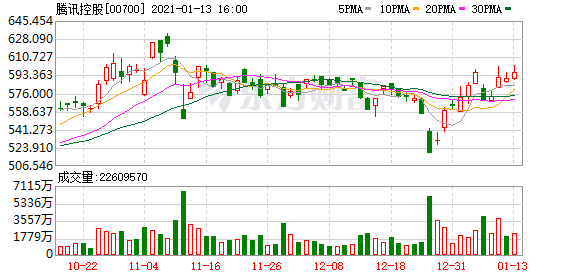
从盘面上来看,腾讯控股(00700-HK)股价走势强劲,截至收盘,股价上涨5.62%,收报629.50港元。
摩根士丹利发表报告表示,确信腾讯(0700.HK)基本面牢固,具多元化的业务,料网游和广告业务未来将提供催化剂,重申对腾讯增持评级及目标价650港元,料其在行业上所面临监管风险相对较少。
该行指,腾讯对旗下游戏业务持建设性看法,当中国的其他游戏开发商表明向高质量游戏发展之时,腾讯已观察内地游戏在海外潜力,开发人员以及来自移动平台和控制台平台的融合趋势,并在网游《原神》 (Genshin Impact)中取得成功,这对内地相关产业发展是个好兆头,并且符合腾讯的战略。
新特能源涨超10%创历史新高 中信称其有望实现盈利能力大幅修复
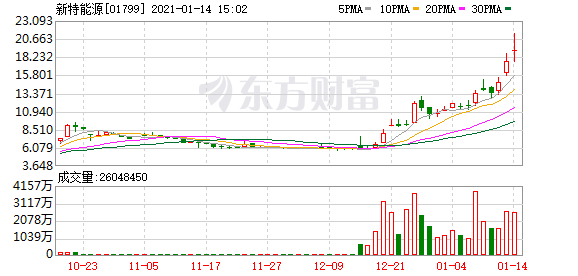
中信证券发布研报称,新特能源(01799)是光伏多晶硅优质龙头厂商,产能成本、品质持续优化,受益于全球光伏装机加速增长,硅料行业高度景气,有望实现盈利能力大幅修复。给予目标价29.90港元,维持“买入”评级。从盘面上来看,新特能源股价涨势逼人,盘中最高触及21.35港元,随后股价涨势进一步收窄,截至收盘,上涨10.31%,报19.48港元。
中银国际发布研究报告,首予新特能源(01799)“买入”评级,目标价30港元。该行预计,公司2021-22年净利润分别为18.1亿-21.1亿人民币,并予新特的多晶硅业务18倍2021年P/E(略低于该行给大全的20倍),给予应占新能源电站权益1.2倍P/B,EPC及其它业务8倍P/E。
报告中称,新特能源是世界最大的多晶硅企业之一,该行认为其将在今年多晶硅的上行周期内取得四倍于2020年的盈利,予其目标价30港元,对应16.7倍2021年P/E和70%潜在升幅。在该行的光伏板块覆盖中,认为新特在2021年有着最大的上行空间。
(综合自智通财经、资本邦、界面新闻等)
(文章来源:东方财富研究中心)
(责任编辑:DF150)