
股市行情分析
港股早知道:快手通过港交所聆讯 计划2月第一周上市
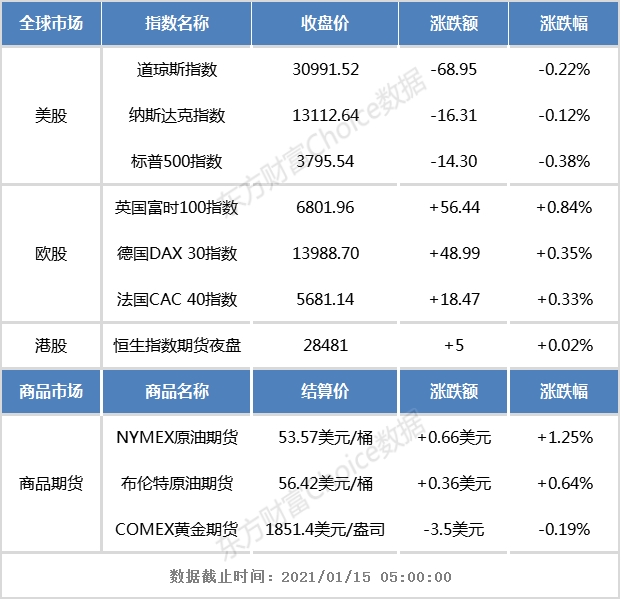
【全球市场】
【宏观产经】
21世纪经济报道:1月14日,在商务部例行新闻发布会上,商务部新闻发言人高峰在接受记者提问时回应称,RCEP协定达成后,中方正在进行关税税则转版以及原产地实施准备工作,各部门已经对照梳理协定所涉及的义务清单,确保协定中的各项开放举措和规则义务能够得到全面履行,中方协定核准和实施准备工作将在6个月内完成。
商务部:根据《中华人民共和国反倾销条例》的规定,2019年7月29日,商务部发布2019年第33号公告,决定对原产于美国、欧盟和日本的进口间甲酚进行反倾销立案调查。调查机关最终认定,原产于美国、欧盟及英国、日本的进口间甲酚存在倾销,国内间甲酚产业受到实质损害,而且倾销与实质损害之间存在因果关系。
证券时报:春节日益临近,彩电、空调等家电悄然涨价了。某国外电视机品牌导购近期提到,“上个月涨了两轮,涨幅在”照此来看,第三轮涨价即将来袭。业内人士指出,一段时间以来,家电业包括人力、材料等在内的各项成本都在上升。对于大家电产品来说,原材料成本占比约七成以上。钢材、铜、MDI等多种原材料价格大涨令企业直接承压。
中证网:商务部新闻发言人高峰1月14日在例行新闻发布会上回应补齐农村消费短板弱项时表示,一要完善农村流通体系。扩大电商进农村覆盖面,健全县、乡、村三级物流配送体系,加强县级物流配送中心和到村物流站点建设,畅通城乡双向流通渠道。推动大型骨干流通企业下沉农村市场,促进流通网点融合,支持乡镇商贸中心建设,鼓励开展皮卡等汽车下乡,提升乡村商品和服务的供给品质。
证券时报网:1月13日,国家外汇管理局上海市分局召开2021年上海市外汇管理工作会议。会议提出,切实推进资本项目高水平开放,支持上海以及长三角地区实体经济协同发展。进一步夯实外汇监管的数据基础,严厉打击地下钱庄、网络炒汇、跨境赌博、骗购外汇、大额逃汇等违法行为。严格规范资本市场外汇业务、跨境购房炒股等行为,加强对非银行金融机构外汇业务的监督检查,维护外汇市场正常秩序。
第一财经:记者从中国人民银行广州分行获悉,为促进粤港澳三地市场互联互通,提升金融资源配置效率,广州分行积极推动大湾区,草拟实施细则,与有关监管部门进行深入研讨,涉及的操作及技术层面的前期工作基本完成,下一步将根据疫情防控情况择机推出。
第一财经:2020年12月,我国汽车市场继续复苏回升,消费需求稳步扩大。2020年全年,汽车产销降幅收窄至2%以内,新能源汽车产销创历史新高,报废机动车回收数量实现正增长。2020年全年,汽车产销量分别为2522.5万辆和2531.1万辆,同比下降2%和1.9%,降幅均比2020年上半年收窄15个百分点左右;其中,新能源汽车产销量分别为136.6万辆和136.7万辆,均创历史新高,同比分别增长7.5%和10.9%。
21世纪经济报道:贝壳研究院近日发布报告称,2021年房企到期债务规模预计将超过1.2万亿元,同比增长36%,并历史性地突破万亿大关。“三条红线”叠加偿债压力,将使房企迎来现金流最紧张的时段。受此影响,房企的拿地、投资等运营策略都将有所调整,规模增速也将不可避免地放缓。从更长远的周期来看,行业的发展思路正在逐渐改变。
第一财经:商务部外贸司司长李兴乾表示,近期,外贸企业普遍面临海运物流不畅、汇率波动较大、部分原材料价格上涨等问题,新老困难叠加,长期挑战和短期压力并存,外贸形势依然复杂严峻。商务部正会同交通运输部等相关部门,采取政策措施,增加海运运力,稳定市场运价,千方百计畅通国际物流。同时,针对企业面临的其他共性问题和突出困难,完善贸易政策工具箱,稳主体、稳预期、稳规模。
界面新闻:为全面落实“工赋上海”行动计划,1月14日,2021工业数字化供需对接大会在上海虹口北外滩顺利召开。在对接现场,七家工业企业带着22个真实的数字化转型需求和30余家工业科技企业进行了面对面深度的沟通和交流。红星云、阿依瓦、适途汽车、大制科技、台达智能、鲲云信息、上海联通、上海纵行、上海数策、用友网络等服务商现场达成合作意向,意向金额近千万元。
澎湃新闻:上海市经信委发布《关于加快新建数据中心项目建设和投资进度有关工作的通知》,提出为进一步落实“新基建”总体任务,加快推进18个新建数据中心项目的建设和投资进度。上海经信委在通知中要求,数据中心项目申报主体应进一步增强责任感和紧迫感,明确时间节点、建设任务和推进举措,扎实有序开展项目建设,安排好投资进度,确保项目建设目标如期实现。
中国西藏网:近日,西藏自治区印发了“十四五”规划和二〇三五年远景目标的建议,文件指出,加快电源、电网、油气等基础设施建设,加快清洁能源规模化开发,2025年建成国家清洁可再生能源利用示范区。完善西藏电网骨干网架,加强与西南电网互联。科学开发光伏、地热、风电、光热等新能源,加快推进“光伏+储能”研究和试点,大力推动“水风光互补”,推动清洁能源开发利用和电气化走在全国前列。
上海证券报:德勤14日发布《中国医美市场趋势洞察报告》。德勤统计称,目前中国医美市场规模从2015年的648亿元一路攀升至2019年的1769亿元,年复合增长率达28.7%,远超全球的8.2%。本地市场经过数年自我调整后,2020至2023年的年复合增长率预计降为15.2%,而全球预计保持约7%的增速。从渗透率来看,2019年,中国医美项目渗透率为3.6%,与日本、美国和韩国相比显著较低。
证券时报:国家邮政局公布2020年邮政行业运行情况。2020年,邮政行业业务收入(不包括邮政储蓄银行直接营业收入)累计完成11037.8亿元,同比增长14.5%;业务总量累计完成21053.2亿元,同比增长29.7%。
【公司要闻】
汇源果汁将自1月18日退市,公司表示“失望且不同意有关决定”。
京能清洁能源:获H股重要股东支持,私有化进程进展顺利。
快手通过港交所聆讯,计划2月第一周上市。
招商银行:2020年净利润973亿元,同比增4.82%。
【公告精选】
星盛商业(06668)于1月14日-1月19日招股拟发行2.5亿股
现代中药集团(01643)公开发售获超购29.66倍每股发售价1.18港元
荣万家(02146)公开发售获认购6.62倍每股发售价13.46港元
医渡科技(02158)公开发售获超购约1632.84倍每股发售价26.3港元
CHESHI(01490)公开发售获超购约1273.76倍每股发售价1.23港元
稻草熊娱乐(02125)公开发售获认购403.54倍每股发售价5.88港元
中信银行(00998)1月20日解禁21.47亿股A股限售股
绿叶制药(02186):注射用利培酮微球(II)获国家药监局批准上市将简化精神分裂症的治疗疗程
百济神州(06160):国家药监局批准百泽安 联合两项化疗方案用于治疗一线晚期鳞状非小细胞肺癌
复宏汉霖-B(02696)获Chiome独家许可研究、开发、生产及商业化针对人体TROP2靶点的抗体
迅销(06288)第一季度股东应占溢利同比减少0.74%至703.81亿日元 1月15日复牌
中国星集团(00326)1月14日832.5万港元回购555万股
歌礼制药-B(01672)1月14日注销回购股份188万股
石四药集团(02005)1月14日1136.5万港元回购271万股
亨得利(03389)1月14日耗资约496.81万港元回购1670万股
时计宝(02033)1月14日182.2万港元回购249.6万股
联交所:汇源果汁(01886)上市地位将于1月18日被取消
因购股权获行使汇付天下(01806)发行50万股
民生教育(01569)获控股股东增持195万股
人瑞人才(06919):受托人根据股份奖励计划购买120.76万股
佳源国际控股(02768)拟以代价72.48亿港元收购鲁源投资的所有股权
金隅集团(02009)子公司以约23.78亿元获得一幅宁波市东部新城核心区土地
同仁资源(08186)拟更名为“脉资资源集团有限公司”
国药控股(01099):于清明获选为董事长
【大行评级】
小摩:上调药明生物(02269)目标价63.7%至120港元评级“增持”
花旗:首予德琪医药-B(06996)“买入”评级目标价32.8港元
瑞银:君实生物(01877)评级“买入” 目标价大幅上调86.4%至72.5港元
里昂:重申联想集团(00992)“买入”评级目标价调高89%至14港元
【市场观点】
安信国际首席策略分析师韩致立认为,恒指35000预测点数并不算高,如果没有海外政治因素及疫情影响,2020年其实可以突破这个点位了。尤其是前段时间恒生指数进行了成分股的调整,新加入了内地高增长的企业,从而改变了整个恒生指数结构。恒生指数成分股的变革意义至关重大,后续可能会将一些盈利增长比较慢的企业,比如地产股或本地的一些银行股等,慢慢剔除,加入更多的高增长企业。这样会增加恒生指数的吸引力,产生良性的促进作用。
安里证券发表2021年的全球市场展望报告指出,香港市场可能会受惠于过剩的资金流动,从而与新兴市场一同向上发展。同时,由于预期会有更多IPO于本港市场进行,恒指2021年上半年有望达到30475点。
光大证券表示,港股市场在基本面、资金面、情绪面三方面均处于积极状态,具备逐步走牛的坚实基础,建议投资者积极关注港股的机会。低估值的顺周期、科技、消费类龙头标的值得积极配置。
招银国际认为,踏入2021,全球疫情仍然是各方关注的焦点。随着疫苖研发成功、多国开始接种,市场对今年全球经济复苏的信心增加。过去两个月价值股份开始补涨,预期1月份将继续跑赢。此外,亦看好受惠国策的板块。
中金公司预测港股市场2021年非系统性指数级别牛市,注重结构性机会。现时看好港股成为“共识”,虽然港股指数可能会实现年度正收益、好于A股 ,但受政策逐步退出影响,结构性机会可能会显著强于指数表现。
花旗银行上调今年香港恒生指数目标点位6%,由此前预测的28414点升至30054点。这意味着,恒指在未来12个月或有11%的潜在上升空间。看好原因是,新冠肺炎疫苗推出后,预期经济将出现复苏,每股盈利预测更乐观,预测2021年恒指成分股每股盈利增速将为18.8%。
中信证券表示,相比A股,2021年的港股可能具有更高的配置性价比。流动性方面港股比A股更占优势。与此同时,当下港股的估值环境相对更好,这也有利于凸显港股的配置价值。
招商证券认为,2021年弱美元周期叠加国内经济复苏领先,人民币资产受益,开放程度更高的港股有望在更大程度受益于全球资金流入。全球及国内经济改善,企业盈利加速上行,流动性减弱,这样的环境下港股跑赢A股概率更高;再加上港股的估值优势以及越来越多中概股回归香港二次上市,港股相对A股显得更有吸引力。并且近些年国内资金越发重视对港股的配置,北水南涌在2021年大概率延续。
国盛证券表示,2020年在新冠疫情冲击、全球风险偏好回落等因素影响下,港股市场尽管也不乏以恒生科技指数为代表的结构性亮点,然而整体表现仍处于全球主要市场靠后水平。但是2021年,随着全球经济共振复苏、风险偏好提升、南下和海外资金共同流入等多重因素推动下,港股市场将迎来一轮“明明白白”的牛市。
兴业证券全球首席策略分析师张忆东表示,2021年港股是价值重估与创新成长双轮驱动的指数牛市,有望超过20%。而A股不是熊市,资金面不如港股,有较多的震荡,年K线可能是有下影线的小阳线。港股牛市预计会呈现两大路径:经济复苏驱动的价值重估行情仍将延续,至少有望延续到1季度;另外,2021年中期之后,行情的主旋律依然又会回到中国高质量发展的长期趋势和主赛道。
国信证券认为,今年恒指成分股加入了高成长的科技龙头,有望大幅拉高恒指估值水平。目前估值还未反映未来两年乐观盈利预测。相比纳斯达克指数、标普500指数和欧洲斯托克50指数,它们动态PE为44.0倍、26.2倍和23.0倍,港股相对十分便宜。
景顺长城基金认为,从当前来看,短期内2021年市场风格再平衡仍将延续。事实上,近两年市场主要是赚估值抬升的钱,后续市场或将转为赚企业盈利增长的钱。但从长期看,A股长期收益率较高的行业依然集中在科技、医药和消费升级板块。在基数效应、低估值和海外资金流入等多重因素作用下,当前港股的投资性价比突出。
招银国际表示,市场已对2021年复苏有相当憧憬,这从几个周期性指标可见一斑,通胀预期亦随经济复苏的预期回升,尤其是在环球主要央行之积极货币宽松政策支持下。企业盈利亦料随经济复苏,市场估计2021年美股、A股和港股盈利皆增长近20%。以市盈率作为恒生指数和国企指数之估值方法,采用2021和2022年度预测盈利之平均数作基准,以反映市场将聚焦于疫情过后盈利正常化的预期。恒指之目标市盈率为10倍至12.7倍,得出之目标区间约为23600至30000,相当于较现水平有最多13%潜在升幅。
国信证券给予恒生指数2021年36000-37000点的目标区间。当下,周期上游包括有色金属、煤炭、原油、大金融板块正在估值修复,伴随全球经济的回暖与大宗商品的上涨,以及市场的活跃,这些板块2021年的机会贯穿始终;周期中下游的房地产、汽车、家电、餐饮/旅游、造纸、纺织服装、教育、机械目前布局正当时,它们在21年上半年继续保持强势,待2021年二季度之后,PPI的上升将逐渐导致它们的利润受到挤压,下半年中游板块吸引力变弱;互联网、云计算/SAAS、芯片、消费电子目前估值较高,调整是为了展示出更好的性价比。
瑞银财富认为,新冠疫苗有机会面世、环球及中国经济复苏、财政刺激及极低利率等持续对资产价格构成支持,但MSCI香港指数自三季度至今反弹逾10%,已经体现不少利多因素,估值水平不算吸引。当前港股远期市盈率略高于5年平均值,市净率则接近5年平均值。估计MSCI香港指数2021年盈利增长强劲反弹21%,意味2019至2022年间每股盈利年增长预期5%至6%。但基于基本面缺乏亮点,限制了估值显著走高,港股2021年预计将温和上涨8%至10%。
摩根士丹利发表报告表示,将港股评级调高至“增持”,2021年底目标价亦调升至28700点,国指目标价亦升至11400点。继续看好中国及日本股市前景,预期中国股市会继续跑赢大市,但幅度不及2020年。大摩重申,看好互联网、非必需消费品、原材料及工业股,予该行业“增持”,亦调高医疗保健股至“增持”;能源及金融股则维持“减持”;下调科技硬件及半导体股至“与大市同步”。
(文章来源:东方财富研究中心)
(责任编辑:DF520)