
股市行情分析
国际大行最新评级:麦格理看高安踏至179港元 野村重申招行H股买入评级
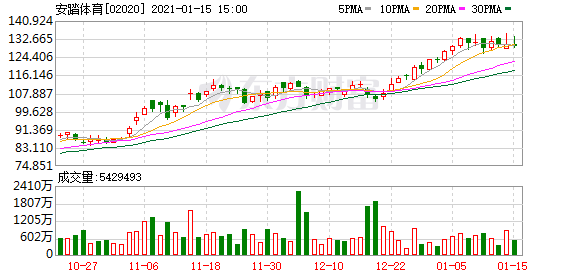
麦格理:上调安踏(2020.HK)目标价至179港元 评级“跑赢大市”
麦格理发表研报指,安踏体育(2020.HK)库存水平有所改善,料有助推动今年收入恢复增长,去年第四季零售销售仅录低单位数增幅,低于管理层对下半年增长约5%至10%的指引,相信部分原因是由于疫情下折扣增加、订单减少导致冬季产品供应短缺,预计经营溢利率将恢复到2019财年水平,因此重申“跑赢大市”评级。
该行预期,安踏2021至2023年盈利增长幅度回升,上调其2022财年盈测4%,认为安踏品牌的分销改革成功,FILA将可增长超过20%,而Descente和其他品牌收入贡献亦会提升,FILA和其他品牌的利润率也将在今年得到改善,相应将目标价上调至179港元,以反映2022财年预测市盈率约40倍。
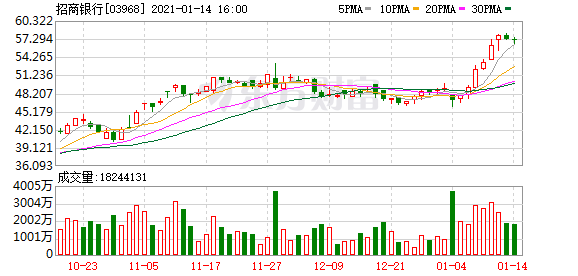
野村:重申招商银行(3968.HK)买入评级 目标价升至69.07港元
野村发表研究报告指出,招商银行(3968.HK)2020财年盈利强劲,按年增4.8%至970亿元人民币,较该行高出5%,意味去年第四季表现呈V型反弹,按年增长33%,2020财年资产回报率为15.7%,较该行预期高出0.9个百分点。
展望未来,野村将招行2020至2022财年的盈利预测分别上调5.1%、3.4%及3.5%,主要是受到资产质素改善及净利息收益率前景稳定所支持。该行将招行的目标价上调11%,由62港元升至69.07港元,重申买入投资评级。
大摩:上调福耀玻璃(3606.HK)目标价至46港元 评级“与大市同步”
大摩发表研究报告,上调福耀玻璃(3606.HK)目标价,由22港元升至46港元,评级“与大市同步”,认为其太阳能玻璃市场可进一步带动长远前景。
该行指,市场对公司太阳能玻璃的发展感到乐观,因目前市场需求强劲,供应紧绌令利润丰厚。公司指计划配股以捉紧太阳能玻璃的发展机会,但指任何投资都需至少2年时间才有成果,故目前仍存不确定性。该行又指,汽车市场需求快速复苏,而公司市占率增加,规模改善亦带动利润明显增长,下游需求增加有利如福耀等垂直整合公司发展。
瑞信:升特步国际(1368.HK)目标价至3.9港元 维持中性评级
瑞信发表研究报告指,特步国际(1368.HK)去年经历新冠疫情,公司扩张计划被推迟,2021年是新品牌扩张的一年,Saucony & Merrel计划在中期增加200至300间门店,Palladium计划增加600间门店。该行对新品牌的发展感乐观,故将特步国际目标价由2.5港元上调至3.9港元,维持中性投资评级。
该行指,特步国际的业务复苏与行业一致,预期公司2021及22年度收入分别增长15%及24%。由于新冠疫情推迟了新品牌扩张,该行将公司盈利分别下调13及25%。
富瑞:予畅捷通(1588.HK)买入评级 升目标价至20.27港元
早前畅捷通(1588.HK)董事会已审议通过其拟首次公开发行A股并在中国境内证券交易所上市的初步方案。富瑞发表研究报告指,相信上述程序将需时约1年时间,预期将于上交所科创板上市,并将为公司明显的正面催化剂,亦有助解决其港股流动性不足的问题,将其目标价由19.63港元上调至20.27港元,予买入评级。
大和:重申吉利汽车(00175)“买入”评级 目标价40港元
大和发布研究报告指,吉利汽车(00175)与富智康集团(02038)成立合资企业将达成一个双赢局面,认为未来有机会参与Apple Car在中国的潜在合作关系,重申吉利“买入”评级,目标价40港元。报告中称,作为最大的iPhone组装商,相信与富智康的合作将为吉利带来更多市场机会,两者的合作关系将为其他汽车制造商提供领先信息与通讯技术地位。
富瑞:维持移卡(09923)“买入”评级 目标价45港元
富瑞发布研究报告称,移卡(09923)目前主要为线下小型及微商提供服务,而支付服务具有较高的毛利率,应用程序的支付服务将来也有提高收费率的空间,同时通过SaaS及推广,令新产品等有巨大变现机会,维持“买入”评级,目标价45港元。
该行称,移卡旨在以较便宜的价钱向小型商家提供方便使用的产品,而公司将支付业务定位为包括Saas、营销及金融科技服务的科技赋能业务,目前为逾500万个商家提供支付服务。目前从支付到科技赋能业务的转换率约为10%,而公司预期在未来3至5年可达到30%。
瑞信:升申洲国际(2313.HK)目标价至177港元 评级“跑赢大市”
瑞信发表报告,认为健康意识增强,及品牌直接至顾客(DTC)渠道转移加速等的长期趋势,在疫情过后将可推动运动服饰行业复苏,估计申洲国际(2313.HK)未来两年的产能可额外增加15%,带动收入增长。
该行上调申洲股份目标价,由149港元升至177港元,评级维持“跑赢大市”,并调升集团今明两年盈利预测分别8.5%及13.6%,以反映产能扩张计划预测由原来的增加8%至10%,上调至增15%。
高盛:港交所(0388.HK)股价已反映最高绩效预期 评级沽售
高盛发表研究报告,指港交所(0388.HK)股价已反映最高绩效预期,其估值升至历史新高,相当于去年预测市盈率50倍。同时,以现价计,目前估值媲美2015年初期股市泡沫时,该行升港交所2020至2022年每股盈利预期分别0.4%、6.8%及6.1%,并首次预测2023年每股盈利12.13港元,目标价由345港元上调至380港元,评级沽售;并认为市场看法过分进取,未考虑中港股市历史周期性因素。该行表示,参考以往下行同期,在经济复苏时,港交所的表现会跑输银行,但看好港交所中期盈利增长,但相信目前已于现价中过度反映,反而银行股大多估值较低。
汇丰研究:升信义玻璃(0868.HK)目标价至30.3港元 评级买入
汇丰环球研究发表报告指,由于需求强劲复苏及供应有限,去年浮法玻璃平均价格最终较预期更佳。该行预期,因定期停工进行维修,加上将部分浮法玻璃产能转换为太阳能玻璃生产,料今年浮法玻璃将有更多供应短缺,产品均价会维持强劲,估计今年均价会上升10%。该行维持信义玻璃股份买入评级,目标价由17港元大幅上调至30.3港元,估计集团一旦完成收购中国玻璃,其产能将可提升28%,市场占有率则可增至14%。
(文章来源:东方财富研究中心)
(责任编辑:DF150)