
股市行情分析
春立医疗IPO遭遇集采“拧水分”:主打产品“成本400多、出厂1000多
原标题:春立医疗IPO遭遇集采“拧水分”:主打产品“成本400多、出厂1000多、售价数万元”遭质疑
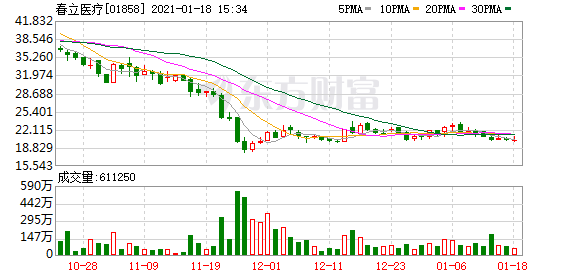
拟谋取“A+H”资本格局的北京市春立正达医疗器械股份有限公司(“春立医疗”)申请科创板IPO上市,近日获上交所受理。资料显示,春立医疗专注于骨科医疗器械的研发、生产和销售,公司此前已于2015年赴港上市。
就在春立医疗筹划回A之际,2020年11月,国家高值医用耗材全国集采开响“第一枪”,集采中选的冠脉支架平均价格从1.3万元降到了700元左右,降幅超九成。
与此同时, 有媒体报道指出,春立医疗出厂价1390元/件的关节假体器械,成本价还不到420元/件,而该产品出厂后,经过层层转手进入医院,最便宜的金属关节假体售价2到3万,陶瓷关节售价6到8万,而10万左右的高值产品也不罕见。
主打产品“低成本、高售价”遭质疑
资料显示,春立医疗主要产品为关节假体产品及脊柱类植入产品,其中关节假体产品涵盖髋、膝、肩、肘四大人体关节。
公司实控人为史春宝、岳术俊夫妇。本次发行前,史春宝直接持有公司1.14亿股内资股股份(占股份总数的32.87%);岳术俊直接持有公司9544.79万股内资股股份(占股份总数的27.6%)。史春宝和岳术俊夫妇合计直接持有公司2.09亿股股份(占股份总数的60.47%),为公司共同控股股东。
据招股书(申报稿)披露,2017年至2019年,春立医疗的营收逐年快速增长:2017年至2019年,春立医疗的营收分别为3.00亿元、4.98亿元、8.55亿元,同比增速分别为44.43%、65.80%、71.78%。但是,2020年上半年,春立医疗的营收增速开始放缓,同比增速降至8.49%。
对此,春立医疗称,未来公司存在因宏观经济环境变化、疫情反复、产品市场竞争加剧以及公司内部管理不善导致未能有效拓展销售渠道、提升市场占有率或推进研发项目的可能。上述情况可能导致公司营业收入增速下降或出现一定程度的波动。
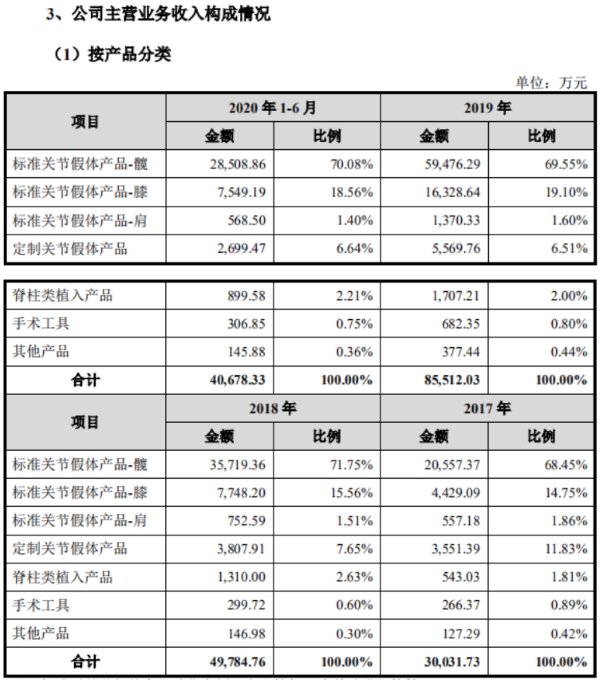
2017年至2020年上半年,在上述营收中,关节假体产品收入金额占各期主营业务收入的比例分别为 96.88%、96.47%、96.76%、96.68%,是春立医疗盈利的主要来源,其中,“标准髋关节假体产品”收入占主营业务收入比例最高。
数据显示,2017年至2020年上半年,春立医疗“标准髋关节假体产品”的收入分别为2.06亿元、3.57亿元、5.95亿元、2.85亿元,占主营业务收入的比例分别为68.45%、71.75%、69.55%、70.08%。
(文章来源:中国网财经)
(责任编辑:DF062)