
股市行情分析
安踏体育(02020.HK):Q4业绩稳健 21年有望企稳回升,维持“买入”评级
原标题:安踏体育(02020.HK):Q4业绩稳健,21年有望企稳回升,维持“买入”评级,目标价156.93港元
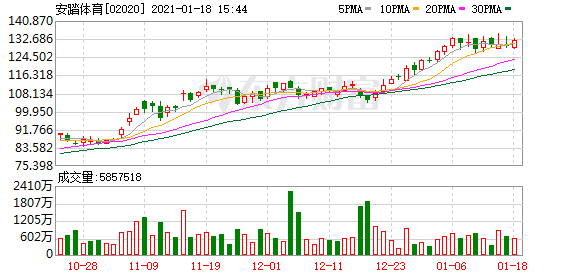
机构:国元国际
评级:买入
目标价:156.93港元
Q4 安踏主品牌略低预期
安踏大货 Q4 零售金额同比低单位数的正增长,略低于预期主要由于:1)Q4 优先处理 Q1 库存。Q4 订单有所减少,同时加大零售折扣。但库销比恢复到 5 倍,售罄率亦继续改善,优于去年同期。2)DTC 转型快于预期,目前 80%以上店铺已在交接,因此加大了库存清理,影响了短期表现。全年来看,安踏品牌负中位数虽然低于我们此前的预期,但考虑到库存和 DTC 因素,属于合理范围,且该表现不逊于同业对手。
FILA 超预期,迪桑特领衔其他品牌
FILAQ4 零售金额同比 25-30%的正增长,好于预期主要由于 :1)FILAQ4 策略性调整零售折扣,抓连带率,客单价,提升店效效果较好。Q4店效已经高于疫情前水平。2)库存水平逐渐恢复。虽然 Q4 库存还在 6以上,但结合零售折扣和电商占比加大的因素来看,未来库存水平有望继续回暖。3、其他品牌 Q4 达到 55-60%的增长(Q1 负增长,Q2 恢复到 20 以上增长,Q3 50%增长,逐季度转好)。其中迪桑特 Q4 增长 80%,Kolon 增加 30-40%。我们认为 FILA 的客群稳定,恢复迅速,未来仍将增长,同时看好迪桑特在公司平台的培育下持续成长。
2021 年增速有望企稳回升
公司 Q4 库销比按季度回暖,安踏大货回到 5 倍。售罄率上,安踏大货比去年同期显著改善 9%。公司预计 2021 年安踏和 FILA 流水分别可以增长 10%/20%,且利润率可回到 2019 年水平。结合 AMER 利润水平回暖,我们认为 20201 年有望整体呈现企稳回升的趋势。
维持“买入”评级,给予目标价 156.93 港元
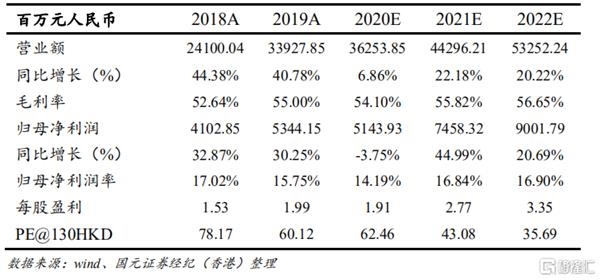
综合来看,公司 Q4 业绩稳健回暖,全年业绩短期受疫情影响,但不改长期增长。预计公司 2020/2021/2022 的 EPS 分别为 1.91/2.77/3.35 元,给予2021 年 52 倍 PE,给予公司目标价 156.93 港元,维持“买入”评级。
(文章来源:格隆汇)
(责任编辑:DF150)