
股市行情分析
港股研报干货专享:港股性价比优于A股!这三类核心资产有望领跑市场
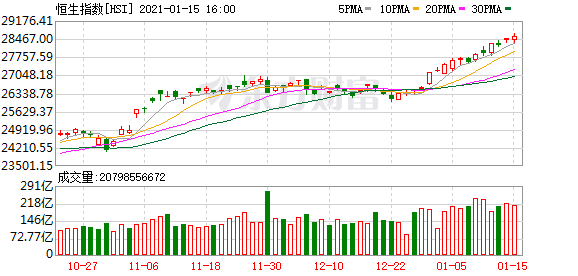
今日(1月18日)港股延续震荡上行格局。恒生指数低开高走,呈现脉冲式上行态势,强势拉升一览无遗。截至收盘,恒指上涨1.01%,收报28862.77点。
一、读研报·市场
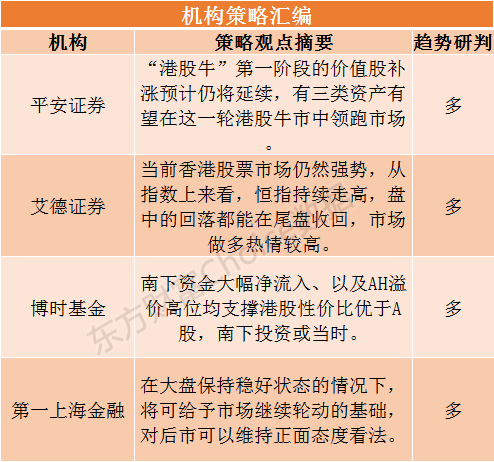
平安证券:三类核心资产有望引领“港股牛”
平安证券表示,第一,开年以来港股市场表现强势。第二,行业板块之间的分化有所收敛。第三,我们对2021港股牛市的判断正在逐渐兑现中,当前进入价值股补涨的第一阶段。第四,“港股牛”第一阶段的价值股补涨预计仍将延续,且科技成长股的强势有望继续。第五,有三类资产有望在这一轮港股牛市中领跑市场。一是全球范围的制造业龙头,有望在全球经济从疫情中恢复带来的盈利与估值的双重提升;二是新兴科技成长领域的“弄潮儿”,无论是互联网,还是新能源,都是未来成长空间极大的领域,势必将产生全球领先的领军企业,且未来中概股的回归也将给相关标的带来提振;三是传统领域赛道的“领跑”者,这里的“领跑”不仅仅是指规模与份额,更重要的是在传统领域中进行引领行业的革新,伴随着运营模式的升级,传统领域的领跑者有望迎来价值的重估。
艾德证券:当前香港股票市场仍然强势
艾德证券分析,当前香港股票市场仍然强势,从指数上来看,恒指持续走高,盘中的回落都能在尾盘收回,市场做多热情较高,从板块上看,当前香港市场热点较多,赚钱效应较好,大型科技股再度企稳向上,多数医药公司走势强劲,当前投资者可以关注大型科技股的投资机会。
博时基金:港股性价比优于A股
博时基金魏凤春表示,南下资金大幅净流入、以及AH溢价高位均支撑港股性价比优于A股,南下投资或当时;结构上,坚守低估值有补涨动能的金融和周期板块,以及受益于经济复苏的可选消费板块,同时,适当增加对超跌反弹的科技板块关注度。
第一上海金融:对港股可以维持正面态度看法
第一上海金融指出,目前,港股仍然处于资金流入的市况行情中,尤其是南下资金继续每天录得有逾100亿元的净流入,情况对于盘面可以构成良好的承接力。而在大盘保持稳好状态的情况下,将可给予市场继续轮动的基础,对后市可以维持正面态度看法。
二、读研报·行业动向
西部证券:房地产板块估值近期处于低位
西部证券表示,房地产板块估值近期处于低位,从资金安全性和收益率综合考虑,我们建议适当增配,我们认为当前板块应当关注四条投资主线:1)均衡型的优质房企;2)永续经营型的特色房企;3)城市更新型的特色房企;4)具有成长性的优质物管企业。
华西证券:全球动力电池格局持续优化
华西证券分析,随着新能源汽车销售结构与质量的持续改善,以及ModelY、ID系列等优质新车型的不断推出,供给将驱动需求变革,新能源汽车渗透率有望加速提升,预计2021年销量实现快速增长。看好:1)首先应紧抓龙头高成长、高确定性机会,特斯拉、大众MEB平台、宁德时代、LG化学、新势力及宏光MINIEV等具备畅销潜力车型的核心供应链。2)销量增长带动需求提升,预计供需偏紧的六氟磷酸锂和隔膜环节;3)高端化+经济性两极化发展带来的高镍三元和磷酸铁锂电池需求提升;4)渗透率预计持续提升的导电剂环节;(5)储能、两轮车等具备结构性机遇的细分环节。
天风证券:市场对具备护城河的标的仍给予较高溢价
天风证券提到,疫苗有序接种后,国门终将有序开放,枢纽机场国际客流有望逐步恢复。纵使离岛免税迅猛发展,但机场免税渠道重要性依旧,且随着消费回流的趋势延续,机场免税销售额仍将不断提升,拉动业绩持续增长。目前市场对具备护城河的标的仍给予较高溢价。
西部证券:中国头部手游收入增速超全球
西部证券分析,中国手游TOP30发行商12月全球收入共21.6亿美元,占当期全球手游总收入29%。根据Sensor Tower,2020年12月中国手游发行商在全球App Store和Google Play收入榜单排名前30的厂商全球收入约21.6亿美元,占当期全球手游总收入29%,同比增长45%;同时全球手游玩家在App Store和Google Play的支出同比增长仅27.8%,头部中国厂商的成绩显著领先于大盘。
三、读研报·大行评级
瑞信:下调马鞍山钢铁(00323)今明两年盈利预测 目标价降至1.9港元
瑞信发布研究报告,将马鞍山钢铁(00323)评级由“中性”降至“跑输大市”,目标价由2港元下调至1.9港元,并调低集团今明两年盈利预测分别10%及9.5%,以反映铁矿石成本上涨令毛利率假设削减。
富瑞:重申腾讯(00700)为行业首选股 目标价721港元
富瑞发布研究报告称,腾讯(00700)为行业首选股,重申其“买入”评级,目标价721港元。
该行预计,腾讯(00700)去年第四季度收入达1290亿元(人民币。下同),同比升22%,按季升3%,期内非通用会计准则(non-GAAP)盈利同比升26%至320亿元,非通用会计准则营运盈利同比升23%至372亿元,而非通会计准则营运利润率也上升10个百分点至28.8%。该行认为,腾讯在工业互联网拥有稳固的基础,不单只受到小程式的支持,也受到云及支付基建的支持。
花旗:重申金蝶国际(00268)“买入”评级 目标价35港元
花旗发布研究报告,重申金蝶国际(00268)“买入”评级,目标价35港元。报告中称,相信是金蝶国际旗下云业务收入略为放缓,但该行认为公司相关利淡因素已反映在股价之上,该行预计,公司软件即服务(SaaS)云业务行业整合中可成赢家。
该行表示,关于金蝶云苍穹(云端动态领域建模系统),管理层称,专注于增加模块改进功能,并且已迁移了金蝶云星空及/金蝶精斗云。随着客户使用量的增加,预计金蝶云星空可能会保持约30%的同比增速。
美银证券:上调微盟集团(02013)目标价15%至23港元 维持“买入”评级
美银证券发布研究报告称,将微盟集团(02013)2022-24年度盈利预测上调1.3%至3.5%,目标价由20港元上调15%至23港元,维持“买入”评级。报告中称,引述微盟集团(02013)管理层对业务长线增长前景有信心,公司更制定了未来3至5年的发展策略重点,包括进入高端市场、生态系统的发展及海外市场的扩张等方面。
野村:予移卡(09923)目标价53.1港元 评级“买入”
野村发布研究报告,予移卡(09923)目标价53.1港元,评级“买入”。报告中称,移卡(09923)是手机支付和二维码支付市场的领导者,并且积极发展其以技术赋能的业务,有助于长期增强其商家生态系统。该行引述管理层,预计在3-5年内活跃的商家将从现在的530万增长到2000万,技术赋能业务的毛利贡献可能达到50%。
(文章来源:东方财富研究中心)
(责任编辑:DF150)