
股市行情分析
港股研报干货专享:市场气氛推向高峰!南下资金大举进入港股 该买什么?
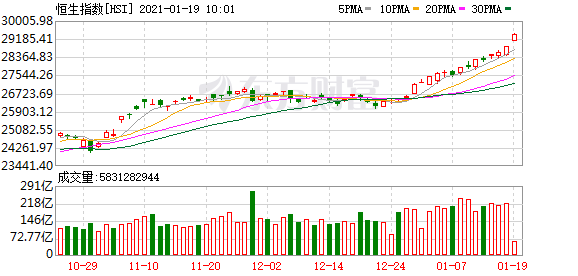
今日(1月19日)港股延续震荡偏强格局。恒生指数早盘走出高开高走态势,午后延续高位震荡整固,截至收盘,恒指大涨2.7%,收报29642.28点,创2019年5月以来新高,日K线四连阳,全天成交额达到3016亿港元创新高。
一、读研报·市场
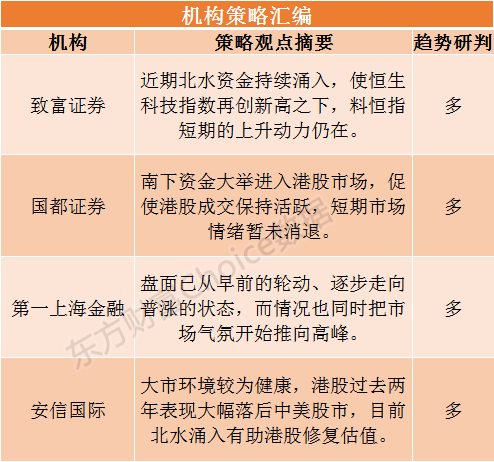
致富证券:料恒指短期的上升动力仍在
致富证券分析,在近期北水资金持续涌入,加上新经济板块走出早前监管阴霾,使恒生科技指数再创新高之下,料恒指短期的上升动力仍在,今日或可上望二万九关口。
国都证券:南下资金大举进入港股市场
国都证券表示,南下资金大举进入港股市场,促使港股成交保持活跃,短期市场情绪暂未消退。不过恒指短期内上涨的速度较快,且14日RSI仍保持较高水平,港股有一定的回调风险,投资者交投的时候要保持一份谨慎,不宜盲目追高。
第一上海金融:市场气氛开始推向高峰
第一上海金融认为,资金流入是最根本的原动力,而近期南下资金踊跃积极。在资金持续流入的推动下,盘面已从早前的轮动、逐步走向普涨的状态,而情况也同时把市场气氛开始推向高峰,不排除港股短期仍有急冲的可能,但要注意技术性超买状态已浮现,短线再冲高的话,估计将有遇到回吐压力的机会。
安信国际:北水支持大市挑战新高
安信国际分析,北水支持大市挑战新高。目前大市环境较为健康,港股过去两年表现大幅落后中美股市,目前北水涌入有助港股修复估值。
二、读研报·行业动向
野村:仍保持对中资物管股正面看法 相信企业盈利优于预期
野村发表报告指,虽然年初至今中资物管股股价表现跑赢,上升了17%,对比同期恒指为上升5%,但仍然对行业保持正面看法,相信企业盈利优于预期,及积极的指引将为下一正面催化剂。
该行表示,市场预期内地物管业去年每股盈利增长稳固,中位数为按年增长70%,但该行料碧桂园服务(6098.HK)及永升生活服务(1995.HK)的盈利有上升空间,估计较市场预期高约10%。至于第三方合约指引积极的企业(例如金科服务(9666.HK))因有较高质素的增长动力,可能会进一步支持估值重评。
大和:香港房地产业将进入转变期 重申对行业正面看法
大和发表研究报告表示,香港房地产业将进入转变期,料今年下半年市场对香港房地产行业的总体预期可能会开始转变,价格有望在2022年开始回升,重申对行业正面看法。该行首选股份包括信置(0083.HK)、新地(0016.HK)、恒地(0012.HK)、太古地产(1972.HK)、恒隆(0101.HK)及领展(0823.HK)均予买入评级,目标价分别为15.2港元、156.8港元、48港元、40.1港元、26.4港元、84港元。
该行表示,香港房产市场最困难的时期已过去,料游客及商务旅客将逐渐回流香港,该行相信香港有资格成为亚洲时区的主要国际金融中心之一,并成为该地区的商业╱零售中心,预料香港楼价可望于2022年开始回升。据该行预测,香港地产股现估值已反映投资对行业的低预期,而企业将有能力面对未来的挑战,故重申对行业正面看法。
汇丰研究:上调煤炭股目标价 兖州煤业(01171)评级升至“买入”
汇丰研究发表报告称,近期上调对中国动力煤价格今明两年的预测5%至12%,及海运价格6%至11%。由于中国多月来减少煤碳进口量及国内供应疲弱,令部分市场的电力短缺及发电厂缺煤,自去年11月中开始内地的动力煤飙升。
该行表示,虽然国家发改委寻求限制山西5500大卡煤价于每吨640元人民币,但供需平衡紧张将现货价格拉升至每吨逾900元人民币。为反映更高的煤价假设,特别是去年第四季煤价高于预期,汇丰研究上调内地煤炭行业去年盈利预测4%,而中煤能源(01898)今明两年盈测升14%至22%,中国神华(01088)升5%至10%,兖州煤业(01171)则升25%至30%。
安信国际:国产创新药持续打开海外市场空间
安信国际称,国内多家 Biotech 企业包括百济神州(6160.HK)、亚盛医药(6855.HK)等在会上发布了产品研发进展,获得高关注度。另外,百济神州宣布与诺华达成超22亿美元PD-1抗体license out协议,刷新了国产创新药对外授权交易金额记录。伴随本土企业研发能力的不断提升,国产创新药获得国际市场青睐,对外授权交易数量和金额持续走高。建议近期密切关注创新药研发上市进展。
三、读研报·大行评级
美银证券:首予蓝月亮集团(06993)“中性”评级 目标价18港元
美银证券发布研究报告,首予蓝月亮集团(06993)“中性”评级,目标价18港元,按综合市盈率及现金流折现流作估值,相当动态市盈率1.4倍。报告中称,蓝月亮集团为中国洗衣液龙头企业,拥有充分的行业领先优势,预计可利用竞争力及行业结构性顺风趋势来实现强劲增长,但考虑到公司现价水平为2021年预测市盈率的42倍及动态市盈率1.4倍,认为当前估值已反映出其增长前景,估值已合理。
里昂:重申恒大物业(06666)“买入”评级 目标价上调37.5%至15.4港元
里昂发布研究报告,将恒大物业(06666)目标价由11.2港元上调37.5%至15.4港元,重申“买入”评级。报告中称,恒大物业(06666)日前举行军令状誓师大会,目标今年每月新增管理建筑面积3000万平方米,以去年上半年2.59亿平方米保留建筑面积计,估计公司未来必须进行积极并购,预测在母公司支持及积极并购下,今年净利润将同比增长50.3%。该行将恒大物业2020-22年净利润预测分别上调4.1%、2.8%及6.7%,反映去年盈利预喜因素及预计今年会进行更大并购。
摩通:上调合景悠活(3913.HK)目标价至10.7港元 评级增持
摩根大通发表的研究报告指,合景悠活(3913.HK)收购雪松后留意到规模进一步升级,而覆盖地区亦有所提升,同时已是公司上市后第二宗收购,反映集团有好的执行力。在盈利层面,该行料雪松将贡献合景悠活2021及2022年净利各12%及13%,将合景悠活盈利预测升7%及17%,目标价升至10.7港元,相当预测今年市盈率28倍,评级增持。
里昂:重申金蝶国际(0268.HK)买入评级 降目标价至33.6港元
里昂发表的研究报告指,金蝶国际(0268.HK)发盈警,意味去年下半年云服务收入增长仅41.5-50.1%,尽管行业反弹但表现仍差过预期。公司料去年净亏损2.5-3.5亿元人民币,金额亦多于该行早前预测,主要因为研发开支及汇兑亏损。该行将公司目标价由34.9港元降至33.6港元,重申评级买入,预期受盈警影响,股价短期受压,不过公司在内地ERP SaaS市场具领导地位,而云收入质素亦有机会改善。
瑞银:予微盟集团(2013.HK)买入评级 升目标价至24港元
瑞银发表研究报告指,与微盟(2013.HK)管理会面后,注意到微盟对智能零售和智能餐饮的渗透,以及经营重心逐步转向大客户,对其现收入可持续高增长充满信心。该行将2022至2024年SaaS业务的ARPPU预测提高3%至8%,总收入预测提高1%至3%,调整后经营溢利率则提高0至1%,予买入评级,目标价由22港元升至24港元。
(文章来源:东方财富研究中心)
(责任编辑:DF150)