
股市行情分析
国际大行最新评级:小摩看高美团至450港元 瑞银重申中国燃气买入评级
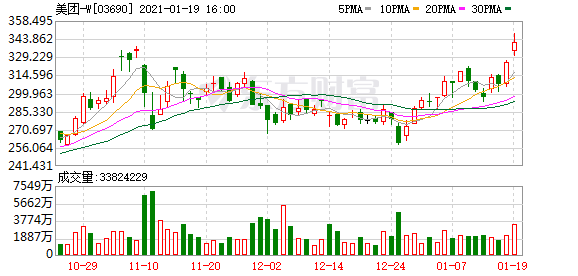
小摩:升美团-W(3690.HK)目标价至450港元 评级“增持”
摩根大通发表报告,上调美团-W(3690.HK)评级,由“中性”升至“增持”,目标价也大幅上调66.7%,由270港元上调至450港元,估计用户增长加快,及团购业务的城市覆盖和成交总额(GMV)提升将为近期催化剂。
该行相信社区团购将成为美团的长期盈利增长动力,因团购有具规模的整体潜在市场(TAM)、有长期的合理毛利结构,及与集团的核心食品配送及店内业务有差异性,且集团亦有稳固的线下执行力。该行预期,团购业务在2025年将为美团产生2,340亿元人民币的收入,及盈利340亿元人民币,因此反映团购业务估值1,000亿美元。
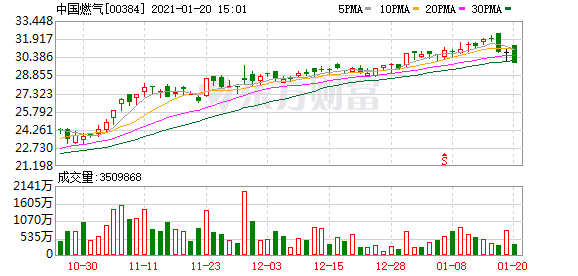
瑞银:重申中国燃气(00384)“买入”评级 目标价39港元
瑞银发布研究报告,重申中国燃气(00384)“买入”评级,目标价39港元。报告中称,中国燃气(00384)管理层于投资者会议上表示,对今年持正面看法,认为可达成今年所设下的指引,公司的城市燃气销售,盈利及自由现金流均维持正面,瑞银相信公司的全年零售业务天然气销量增长能超越其指引,因冬天对天然气的需求强劲。
该行表示,公司有信心今年下半年城市天然气销量增长将超越30%,也对天然气价差达致公司指引的每立方米0.62元人民币持正面看法。对于智能微管网项目,公司预期于中国东南部的接驳费用需3000-3500元人民币。
小摩:调整保险股目标价 将中国平安(02318)列为行业首选
小摩发布研究报告,上调中国平安(02318)A/H股目标价,H股目标价由110港元上调至130港元,并取代友邦(01299)成亚洲保险股首选;分别予平安及友邦“增持”评级。
报告中称,过去十二个月友邦股价跑赢中国平安股价15%,相信中国平安可追落后,尤其今年新业务价值增长将显着回升,该行预计,中国平安今明两年新业务价值分别增长10%及22%。
瑞银:上调金蝶国际(0268.HK)目标价至36.5港元 评级“买入”
瑞银发表研究报告指,金蝶国际(0268.HK)去年云端ERP(企业资源管理应用)业务销售逊预期,主因“金蝶云星空”增长较慢、停止许可产品的销售、重新将“金蝶云苍穹”分类从云到传统业务。而去年亏损原因包括增加研发开支、增加聘用员工、汇兑亏损,以及资本化研发的摊销。
该行指,金蝶管理层指云业务未来3年将针对企业服务,以达至更高收入,同时SaaS模式亦有助公司增加自由现金流和利润表现。管理层同时指,研发开支于今年会较温和,同时将外判一些低利润业务至其他服务商,而大型企业和中小企的保留率,有助公司改善经营利润和盈利能力。该行将金蝶目标价由34港元升至36.5港元,此按合方式作估值,维持“买入”评级。
美银证券:上调渣打集团(2888.HK)目标价至58.08港元 评级“买入”
美银证券发表研究报告指,有消息称传出渣打集团(2888.HK)计划裁员数百人,预计额外重组费用将令去年度成本增加1亿美元,并预期由于去年产生的部分成本不能扣税,去年度要支付的税项开支将增加2亿美元,令去年度(有效)税率提升至50%。但该行表示,考虑到本周期渣打信贷表现良好,因此降低减值预测,对2020及2021年基本收入预期保持不变,预期各年纯利分别达4.63亿及15.99亿美元。
该行以0.5倍的有形资产净值(NAV)和8.2倍的预测2022年市盈率为估值基础,重申对渣打的“买入”评级,2020至2022年调整后摊薄每股盈利预测达0.23、0.51及0.78美元,相应将目标价由54.93港元上调至58.08港元。
野村:上调申洲国际(2313.HK)目标价至176.2港元 评级“买入”
野村发表报告表示,预期申洲国际(2313.HK)于去年第四季订单录强劲复苏,带动集团存货处低水平,更料强劲增长势头会持续至今年上半年;至于面料的物流中断,或将从孟加拉国、斯里兰卡和约旦的订单转移到越南和内地,这将有助于促进申洲的订单。
该行下调其去年度盈利预测3.4%,以反映内地人工上涨及疫情的影响,惟在强劲的订单反弹、积极的招聘计划及业务整合下,将其今年度盈利预测上调1.9%,目标价由154.7港元升至176.2港元,维持“买入”评级。
美银证券:上调大唐新能源(1798.HK)目标价至2.1港元 评级“买入”
美银证券发表的研究报告指,大唐新能源(1798.HK)对内地处理补贴应收帐款处理有信心,并指出据财政部于去年11月刊发的文件,敦促电网公司将合资格可再生能源项目列入补贴名单,意味财政部计划处理补贴的应收帐款问题。据相关文件,合资格的可再生能源应为2006年后连接的电网,并在政府核准工程名单上,而价格亦获监管机构批准。公司不预期会在五年内收回所有补贴的应收帐款,与该行预期一致,将公司目标价由1.85港元升至2.1港元,重申“买入”评级。
瑞信:首予海天国际(1882.HK)“跑赢大市”评级 目标价34.21港元
瑞信发表报告,首予海天国际(1882.HK),予其股份“跑赢大市”评级,目标价34.21港元,此相当预测今年市盈率18倍。该行表示,集团为内地最大的塑胶注射成型机生产商,市场占有率达40%,大幅领先同业,预期集团的主导地位最少在未来五年不会受到挑战。
该行预期,海天国际旗下塑胶注射成型机稳固的需求将在今年持续,主要是受到制造业固定资产投资复苏推动,特别是汽车及家电行业。更长期而言,相信塑胶产品需求及海天的全球扩展会进一步提升。瑞信估计,海天国际2020年至2022年的收入将分别增长11%、19%及10%,纯利则上升23%、19%及8%。
花旗:首予药明生物(2269.HK)买入评级 目标价130港元
花旗发表研究报告,首予药明生物(2269.HK)买入评级,目标价130港元,认为药明生物是投资内地增长中的生物科技市场的代表。该行称其在2019年内地生物制剂外包市场市占达80%高踞榜首,其客户包括数家内地核心生科企业。
报告称,公司採取“赢取分子”的策略,在发展周期吸引客户将分子由同业带到公司。透过利用其高端技术、服务及产能,料持续赢得客户。全球生物制剂外包市场而言,公司2019年市占5.1%排名第三。
小摩:上调融创中国(1918.HK)目标价至40.5港元 评级“增持”
摩根大通发表的研究报告指,融创中国(1918.HK)去年大幅跑输大市,主要因为市场担心“三道红线”将拖累公司增长,不过出售金科地产(000656.SZ)持股及分拆融创服务(1516.HK)后,配合2020年土地资本开支有限,公司已有效减低净债务,另一方面公司在贝壳找房(BEKE.US)的持股获重估,相信已解决“三道红线”内其中两道,并移除了重大风险。
该行指出虽然今年以来股价反弹,但撇除融创服务后,现估值仅相当于去年11月底的水平,相当于2021年预测市盈率2.9倍,反映今年以来的重估大多是受惠融创服务的持股而非物业发展业务,认为存在上行空间,将其目标价由35港元升至40.5港元,评级“增持”。
(文章来源:东方财富研究中心)
(责任编辑:DF150)