
股市行情分析
港股研报干货专享:恒指逼近三万点!四条选股思路曝光 稀缺标的有哪些?
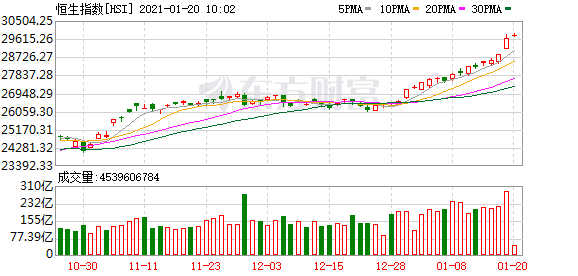
今日(1月20日)港股震荡偏强格局。恒生指数高开之后,全天维持红盘震荡态势,截至收盘,恒指强势上涨1.08%,日K线呈现五连阳,收报29962.47点,30000点大关近在咫尺。
一、读研报·市场
中金公司:当前港股可从四条思路选股
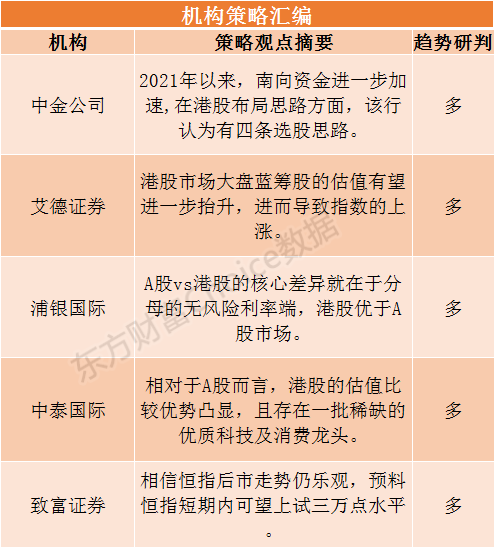
中金公司发布最新观点称,在2020年南向资金持续活跃且流入规模已经创纪录的基础上,2021年以来,南向资金进一步加速,年初至今短短两周多的时间内累计流入规模已高达1548亿元人民币,相当于2020年全年近6000亿元人民币流入规模的26%,日度流入规模更是屡创纪录。在港股布局思路方面,该行认为有四条选股思路:一是,优质互联网及科技领域龙头;二是,A/H两地上市港股大幅折价、大市值、估值偏低、基本面稳健或改善的港股;三是,A股相对稀缺或在港股具备特色的独特公司;四是,近期受事件影响估值大幅下降的龙头蓝筹公司。
艾德证券:蓝筹股的估值有望进一步抬升
艾德证券分析,料日内恒指震荡上行。一方面市场资金流动性充裕,美国财政刺激以及货币政策宽松成为共识,对港股市场来说也是一件好事;另一方面南向资金大幅流入,港股市场成交量明显放大,股票流动性增加。在该背景下,港股市场大盘蓝筹股的估值有望进一步抬升,进而导致指数的上涨。
浦银国际:港股优于A股市场
浦银国际表示,A股vs港股的核心差异就在于分母的无风险利率端,港股优于A股市场,因为海外仍然高度宽松,而内地已经在实施货币正常化。在此情况下,也就不难理解为何港股优于A股了,而近期资金大幅流入港股市场正是这一逻辑的兑现。
中泰国际:港股的估值比较优势凸显
中泰国际发布报告,2021年开年以来,在A股资金抱团出现暂时松动、基金大量发行、人民币前期强势的背景下,内地资金进一步积极寻找海外投资机会。相对于A股而言,港股的估值比较优势凸显,且存在一批稀缺的优质科技及消费龙头。
致富证券:料恒指短期内可望上试三万点
致富证券分析,在北水持续涌入港股下,相信恒指后市走势仍乐观,预料恒指短期内可望上试三万点水平。
二、读研报·行业动向
小摩:调整保险股目标价 将中国平安(02318)列为行业首选
小摩发布研究报告,上调中国平安(02318)A/H股目标价,H股目标价由110港元上调至130港元,并取代友邦(01299)成亚洲保险股首选;分别予平安及友邦“增持”评级。
报告中称,过去十二个月友邦股价跑赢中国平安股价15%,相信中国平安可追落后,尤其今年新业务价值增长将显着回升,该行预计,中国平安今明两年新业务价值分别增长10%及22%。
大和:上调券商股评级及目标价 维持中国证券行业“正面”评级
大和发布研究报告称,维持中国证券行业“正面”评级,将招商证券(06099)评级由“优于大市”上调至“买入”,目标价由11港元上调54.55%至17港元,将中信证券(06030)目标价由26港元上调3.85%至27港元,维持“买入”评级,以及将中信建投证券(06066)目标价由15港元上调3.33%至15.5港元,维持“买入”评级。
该行认为,资本市场改革很可能成为2021年行业盈利和估值提升的最大催化剂,认为监管机构加强资本市场改革的主要目标是建立有竞争力的证券交易所。该行预计,2020-21年H股上市证券公司的平均盈利将增长35-40%。
小摩:内房股今年前景稳定 看好融创中国(01918)、旭辉控股(00884)等
小摩发布研究报告称,看好业务前景不明确因素较少、利润空间较大的内房发展商,大型股偏好中国海外(00688)及融创中国(01918),中型股中选择旭辉控股(00884)及合景泰富(01813),小型股选中骏集团(01966)。
该行认为,内房整体销售趋势高于该行预期,主因于去年第二季有放松调控的措施带动销量增长。展望今年,该行估计维持稳定,但销量同比下跌3%,由第1-2线城市销售疲弱势头所拖累,第3-4线城市仍稳定。
中金:港股可选互联网及科技龙头 关注做空机制风险
中金发布研究报告称,因应盈利、估值等因素支持港股的投资,选股可考虑优质互联网及科技龙头、A和H两地上市且港股大幅折价、基本面稳健或改善的港股等,不过香港灵活的融资融券制度及做空机制或可引发股价大幅波动。
报告中称,H股中资股2021年将实现15%-20%的盈利增长,港股市场相对更看重盈利。而港股更受国际流动性影响,监测显示海外资金已经连续20周流入香港。布局港股思路还可关注A股相对稀缺或在港股具备特色的独特公司,以及近期受事件影响估值大幅下降的龙头蓝筹公司。
三、读研报·大行评级
小摩:将美团(03690)评级升至“增持” 目标价大幅上调66.7%至450港元
小摩发布研究报告,将美团(03690)评级由“中性”升至“增持”,目标价270元大幅上调66.7%至450港元,估计用户增长加快,及团购业务的城市覆盖和成交总额(GMV)提升将为近期催化剂。
该行相信,社区团购将成为美团的长期盈利增长动力,因团购有具规模的整体潜在市场(TAM)、有长期的合理毛利结构,及与集团的核心食品配送及店内业务有差异性,且集团也有稳固的线下执行力。该行预测,团购业务在2025年将为美团产生2340亿元人民币的收入,及盈利340亿元人民币,因此反映团购业务估值1000亿美元。
花旗:泰格医药(00347)通过收购走向全球化 目标价226港元
花旗发布研究报告,予泰格医药(00347)“买入”评级,目标价226港元,认为战略性收购有助其扩大生物制药的服务范围以及多样性,进入海外市场。
报告中称,泰格医药(00347)是中国最大的临床合同研究机构,主要从事提供临床试验技术服务及临床试验相关服务及实验室服务,过往曾支持客户进行中国NMPA和美国FDA仿制药的註册申报共400多个项目。该行表示,公司计划改善其技术平台和临床数据库,包括人工智能技术,以提高其分析效率,并进行战略性收购和投资,以获取协同效应,提高盈利能力。
花旗:首予康龙化成(03759)“买入”评级 目标价165港元
花旗发布研究报告称,康龙化成(03759)现时为中国第二大及全球头三大的药物发现及合同研究服务供应商,首予其“买入”评级,目标价165港元。
该行表示,集团化学、制造及控制(CMC)业务可与现有客户网络达协同效应,约80%CMC业务收入都是来自实验室服务的客户,随着更多后期项目逐渐成熟,康龙化成正在尽最大努力赶超领先的CMC厂商。
大和:重申海丰国际(01308)“买入”评级 目标价调高13%至26港元
大和发布研究报告,将海丰国际(01308)目标价由23港元调高13%至26港元,重申“买入”评级。上调对其2020-22年每股盈利预测12-32%,以反映去年下半年表现胜预期,并估计其全年盈利增长55%。
报告中称,海丰发盈喜,预期去年盈利同比增50至60%,至少较市场平均预期增26%翻一番。假设其去年收入增长50%,即暗示下半年收入至少增长195%,因上半年增长为10%。该行认为,盈利有惊喜是因为毛利率明显上升,因旺季期间集装箱供应持续短缺。该行上调对其2020至2022年每股盈利预测12至32%,以反映去年下半年表现胜预期,并估计其全年盈利增长55%。
(文章来源:东方财富研究中心)
(责任编辑:DF150)