
股市行情分析
港股研报干货专享:“钱潮”涌动!这块价值洼地快被填平了 港股牛市买什么
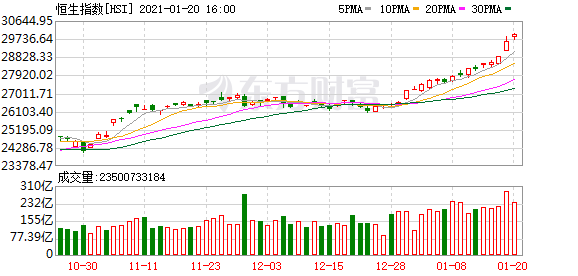
今日(1月21日)港股高位震荡整固,恒生指数微幅低开,全天上下反复震荡,盘中一度触30000点,随后迅速回落,整数大关得而复失,截至收盘,恒指小幅下跌0.12%,收报29927.76点。
一、读研报·市场
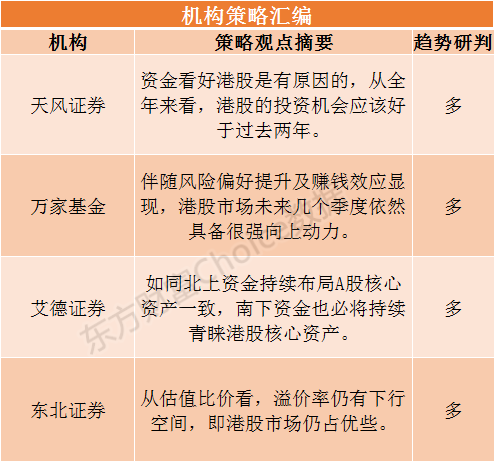
天风证券:资金看好港股是有原因的
天风证券宋雪涛提到,资金看好港股是有原因的。第一,在港上市公司(特别是大陆企业)中有较大比例为周期性行业,可以预见的是受益于全球经济复苏,这部分公司的2021年业绩将有确定性改善。第二,港股受海外市场流动性的影响大于受国内市场流动性的影响,目前来看,2021年海外流动性在疫苗带来群体免疫前仍然会维持宽松,而国内流动性在大多数时候是紧平衡的状态,对于港股而言,整体的流动性压力小于A股。因此从全年来看,港股的投资机会应该好于过去两年。
万家基金:看好未来港股上行趋势
万家基金日前发表市场观点称,依然看好港股市场后续表现。在其看来,作为基本面条件与A股相似的两个资本市场,恒生指数在过去两年大幅跑输沪深300指数,进入2021年,伴随风险偏好提升及赚钱效应显现,港股市场未来几个季度依然具备很强向上动力,但是也要警惕市场短期快速上涨后的大幅波动风险。
艾德证券:南下资金持续青睐港股核心资产
艾德证券分析,对于港股市场后期走势,我们依然维持此前观点,持续看好恒指震荡上行,但预计市场板块分化依然明显。南下资金大幅流入,在事实上成为港股市场最重要的资金增量和决定市场表现的压舱石,我们预计,如同北上资金持续布局A股核心资产一致,南下资金也必将持续青睐港股核心资产。
东北证券:港股估值和比价仍具有吸引力
东北证券指出,近期港股火爆,不仅有香港市场独有的美团、小米等股票的持续上涨,也有AH股对应的港股的上涨。目前AH股溢价率在133附近,从估值比价看,溢价率仍有下行空间,即港股市场仍占优些;港股市场是我们在前期多次讲过2021年“小往大来”机会中的主要投资主线,仍是值得关注。
二、读研报·行业动向
兴业证券:追逐性价比更好的核心资产
钱潮“抱团”的方向,兴业证券张忆东团队称,首先,全球复苏共振,盈利驱动型行情。其次,海外投资风格回归价值,有利于金融、地产、周期等港股核心资产价值重估。第三条主线是先进制造业。第四,互联网、消费、医药这些内需主导型主赛道,港股性价比更好一些,值得战略性配置。
中金公司:下一步可沿四个方向配置港股
中金公司首席策略师、董事总经理王汉锋认为,从增长、流动性、估值、市场结构变化等四方面综合来看,港股市场的热度,大概率仍将延续。下一步可沿四个方向配置港股:一是优质互联网及科技新经济龙头公司;二是两地上市但港股大幅折价、估值偏低、基本面稳健或改善的公司;三是A股相对稀缺,在港股具备特色的独特公司;四是近期受相关事件影响而估值较低的龙头蓝筹公司。
海通证券:这块价值洼地很快将会被填平
海通证券表示,近期港股市场连续上涨的一些股票还是优质科技龙头和港股独有的稀缺资产,还有低估值、港股息、AH溢价率高的股票,但是这些是短期机会,随着机构资金的疯狂涌入,这块价值洼地很快就会被填平的,港股市场的投资机会主要还是在于A股市场没有的稀缺核心资产。
国泰君安:推荐港股投资三条主线
国泰君安首席策略分析师陈显顺发布研报称,当前,南下资金边际流入力量正持续强于北上资金。港股市场相较A股具有融资开放度高、蓝筹股定价合理、市场结构分化明显、短期事件反应兑现迅速的特点。综合考虑港股市场在新兴和特色产业的标的优势,估值定价的合理性和近期南下资金的来源及选择偏好,陈显顺推荐稀缺性、优质性价比、逆境反转三条投资主线。
第一大主线是稀缺性:推荐关注互联网综合服务商、线上消费和电子产品、教育、半导体、新型消费板块的个股。第二大主线是优质性价比:推荐关注石化、有色、建材、煤炭、钢铁、消费、药品研发和服务板块的个股。第三大主线是逆境反转:推荐关注交运、通信板块的个股。
三、读研报·大行评级
花旗:维持香港交易所(00388)“买入”评级 目标价上调15%至575港元
花旗发布研究报告,将香港交易所(00388)目标价由500港元上调15%至575港元,预测2021年港股日均成交达1620亿元,如果日均成交维持在约2150亿元的强劲水平,目标价最牛预计见615元,维持“买入”评级。
麦格理:重申腾讯控股(0700.HK)跑赢大市评级 目标价846港元
麦格理发表报告表示,近日出席了腾讯控股(0700.HK)旗下微信20201年公开课,阐述了微信小程序生态圈、小程序游戏、微信支付及视频号,公司今年将量化微信关键绩效指标(KPIs),料小程序商用化规模将持续扩大,而今年小程序变现非公司目前目标,而腾讯重视在线商务活动中的影响力及将不断增强,股票的长期叙述,可提升公司长期价值。该行重申对腾讯跑赢大市评级及目标价846港元,料公司受惠网游业务,估计其公布去年第四季业绩强劲,可成股价催化剂。
野村:重申莎莎国际(0178.HK)减持评级 维持1.08港元目标价
野村发表研究报告指,莎莎国际(0178.HK)第三季销售跌幅收窄,但指疫情仍然影响香港本地市场,料短期内不会有明显反弹,尽管澳门市场能抵销香港市场的损失,但相信本地市场的压力持续,料今年下半年毛利率维持在约35%水平,维持目标价1.08港元,重申减持评级,不在公司板块首选之列。
麦格理:维持万洲国际(0288.HK)跑赢大市评级 降目标价至7.8港元
麦格理发表报告指,万洲国际(0288.HK)旗下美国业务史密斯菲尔德及中国业务双汇,在去年第四季的经营情况都较该行早前预期差。该行因此下调万洲国际团去年及今年的经营盈利预测分别12%及10%,以反映美国封城及生猪价格疲弱的影响。
该行下调万洲股份目标价,由8.8港元降至7.8港元,此相当预测今年市盈率12倍,维持跑赢大市评级。由于生猪价格走低,该行相信美国生猪生产是集团面对的最大挑战,其次为对冲损失及饲料成本。另外,因低成本库存耗尽,中国新鲜猪肉业务亦料会拖累万洲的盈利能力。
大摩:上调耐世特(1316.HK)目标价至15港元 评级“增持”
摩根士丹利发表研究报告指,中国汽车消费需求强劲,加上欧美地区经济有所复苏,亦需要重新补充库存,在市场加快发展自动驾驶技术的潮流下,认为耐世特(1316.HK)等出色的零部件制造商将迎来更大增长机会,基本面持续恢复。
该行认为,芯片短缺的间接影响可能会持续存在,但耐世特可向瑞萨采购,受到影响较小,相信稳定供应可令耐世特在同行中获得更多份额,给予“增持”评级,目标价由10港元上调至15港元,指出其风险回报吸引。
(文章来源:东方财富研究中心)
(责任编辑:DF150)