
股市行情分析
港股牛股跟踪:港股稀土股爆发了!中国稀土领衔 全新稀土产业时代来临
今日(1月21日)恒指小幅下跌,盘中最高触及30135.50点,最低下探29745.87点,截至收盘,恒生指数小幅下跌0.12%,收报29927.76点,30000点大关在盘中得而复失。热门股方面,中国稀土、四环医药、思摩尔国际、华虹半导体等多只个股成为当下市场亮点。
港股稀土股爆发了!中国稀土领衔 全新稀土产业时代来临
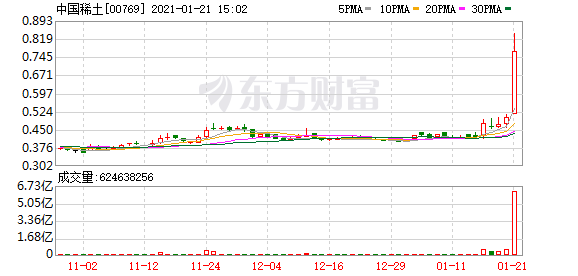
A股稀土概念今日集体爆发,带动港股相关个股走强,中国稀土(00769)领衔,截至收盘,股价暴涨68.00%,报0.84港元;此外,稀镁科技(00601)、五矿资源(01208)、中国铝业(02600)等港股都有不俗表现。
消息面上,天风证券表示,工信部发布《稀土管理条例(征求意见稿)》,明确稀土管理职责分工,加强稀土全产业链管理,规定稀土产品进出口企业应当遵守对外贸易、出口管制等法律法规。条例的发布,使得稀土供给更加规范,在当前稀土下游需求旺盛情况下,稀土价格或将持续上行。
中信证券研报称,近期轻重稀土价格持续齐涨,随着新能源汽车等下游需求持续高增,叠加政策端对上游供给的持续严控,稀土行业基本面或持续向好,供需、政策有望共振,稀土价格或将持续上行,新形势下持续坚定推荐稀土板块战略配置价值。此外,有上市公司直言:“稀土价格的波动已由政策驱动转为供需驱动,行业已不需要依靠国储政策度日。”
浙商证券分析,行业趋势拐点已现,全新稀土产业时代来临。进入到2021年,稀土行业中的刚需品种氧化镨钕价格已经站稳在43万元/吨。展望未来,海外经济复苏,特别是先进制造业复苏,有望拉动需求进一步增长。
思摩尔国际盘中股价创历史新高 获里昂上调目标价108%至100港元
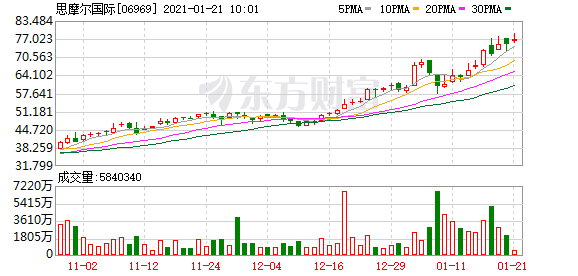
里昂发布研究报告,将思摩尔国际(06969)目标价由48港元上调108%至100港元,重申“买入”评级。从盘面上来看,思摩尔国际股价走势强劲,盘中最高触及81.55港元,刷新历史新高,随后股价涨势收窄,截至收盘,上涨4.60%,报78.45港元。
里昂在报告中称,公司股价自上市过去六个月来上升5倍,在股价及估值创新高同时,鉴于未来可能会有大量的刺激因素,仍然看到上行潜力。该行表示,与将要上市的电子烟品牌相比,鉴于技术领先,多样化客户组合,以及可预见的制造效率优势,认为思摩尔国际是更好的投资选择。
芯片涨价潮蔓延!华虹半导体股价涨超8%创新高 获机构看高至58.2港元
消息面上,芯片涨价潮仍在蔓延。据一位企业负责人表示,在缺货潮中,不少终端企业甚至按以往几倍的采购量恐慌性下单,而在终端企业抢芯片的同时,相关企业也忙着从他们的上游抢购用于制造芯片的原材料晶圆。
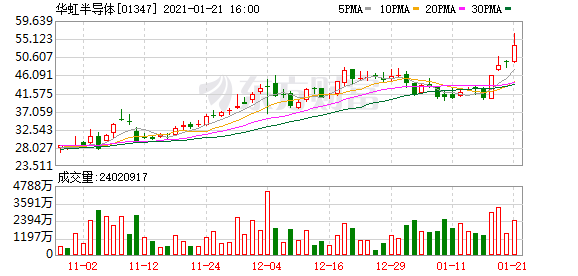
受此影响,华虹半导体(01347)股价持续攀升,截至收盘,上涨8.53%,报53.45港元,再创历史新高。
方正证券发布研究报告,重申华虹半导体(01347)“强烈推荐”评级,目标价58.2港元,预计公司2020-22年实现收入9.58/11.84/14.38亿美元,每股净资产为2.40/2.44/2.59美元。
报告中称,受惠功率半导体及CIS需求提振,预计4Q20收入有望超指引。国产功率半导体市场2Q20以来维持旺盛,该行判断这种高景气度能持续到至少4Q21,主要有3个原因:1)汽车电动化趋势在2021年有望加速;2)公共卫生事件加速了国产替代;3)经济复苏带来工业及家电需求提高。而功率半导体占到华虹整体营收约38%,功率高景气有望让华虹8寸产能持续满载,甚至带来ASP提升、12寸爬坡超预期的机会。
方正证券称,公司12寸厂产能4Q20预估扩充至20kwpm,2021年预估产能翻倍,年底达到40kwpm。考虑到内地晶圆代工需求约占全球22%,而目前内地foundry市场占比仅不到10%,未来内地纯晶圆代工厂增长空间较大,预估华虹12寸有望未来三年持续扩产至80kwpm,2023年收入有望达到16.6亿美金,相对2020年增长74%,年复合增速有望达20%。
中国旭阳集团股价急涨逾16%创历史新高 获国泰君安上调目标价至5.91港元
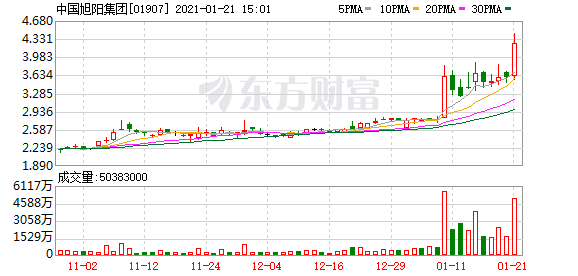
中国旭阳集团(01907)获市场资金追捧,股价持续走强,截至收盘,上涨16.67%,报4.20港元,再创历史新高。
国泰君安此前发布研报称,焦炭行业去产能带动价格和盈利能力大超预期,中国旭阳集团近年来的持续扩张逐渐成效,焦炭将成为盈利重要增长点;化工板块具备扩张空间;氢能源领域未来大有可为。
研报表示,氢能源市场空间巨大,公司焦炉煤气制氢具备产业链天生优势,单位成本区间仅0.7~1.0元/方,大幅低于其他工艺。公司已经与河北定州、内蒙呼和浩特政府签署合作协议,未来随着氢能的消费量持续增长,公司有望实现多极发展。该行上调中国旭阳集团2020~2022年净利润至16.3、38.6、46.2亿元,上调目标价至5.91港元,维持“增持”评级。
(文章来源:东方财富研究中心)
(责任编辑:DF150)