
股市行情分析
港股研报干货专享:短期恒指整固整理 机构称关注这些行业标的
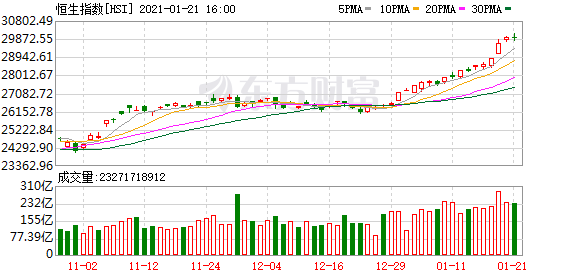
今日(1月22日)港股走出脉冲式下行格局。恒生指数低开低走,全天弱势震荡下行态势,截至收盘,恒指下跌1.6%,收报29447.85点,创今年以来最大单日跌幅。
一、读研报·市场
鹏华基金:北水南涌还有充分的空间可寻
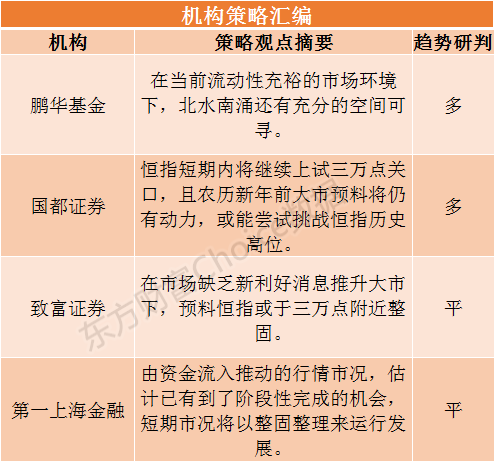
鹏华基金国际业务部总经理尤柏年认为,在当前流动性充裕的市场环境下,北水南涌还有充分的空间可寻。港股治理规范,市场扩容,估值合理,对内地投资者吸引力持续提升,在当前时点布局港股是较优选择。
国都证券:农历新年前大市预料将仍有动力
国都证券分析,南下的北水短期内仍是推动恒指继续向上的主要因素,如果市场情绪继续保持火热,恒指短期内将继续上试三万点关口,且农历新年前大市预料将仍有动力,或能尝试挑战恒指历史高位,不过昨日北水量有所萎缩,且突破三万点关口后预料获利盘将涌现,如果持仓已有不小涨幅,且板块前期均较热门,不如先将部分获利离场,资金投入港股通标的其他仍有炒作机会的标的。
致富证券:预料恒指或于三万点附近整固
致富证券表示,在市场缺乏新利好消息推升大市下,预料恒指今日或于三万点附近整固。
第一上海金融:短期市况将以整固整理来运行发展
第一上海金融表示,过去三周由资金流入推动的行情市况,估计已有到了阶段性完成的机会,短期市况将以整固整理来运行发展。然而,只要恒指未有跌穿28800点的中短期支持位,港股总体稳中向好的格局将可保持,对后市可以维持正面态度看法,但正如早前指出,现时更多的是要注意操作节奏的配合。
二、读研报·行业动向
富瑞:近期物管股或获利回吐 降永升生活服务(1995.HK)评级至持有
富瑞发表报告指出,中国物业管理公司未来几周有望发布盈利预喜,但考虑到市场已预料到板块盈利强劲,近期股价大涨后或被投资者当作获利回吐的机会,将永升生活服务(1995.HK)的评级由买入下调至持有。
该行认为,公司估值明显高于同行,同时第三方物业管理项目的竞争正在加剧;随着在管物业按年大增逾40%,预计中国物业管理公司去年平均盈利增速将超过60%,并将绿城服务(2869.HK)的评级由减持,上调至持有,以反映公司经营改善的预期。
国泰君安:市场整合和消费升级正在进行中 首选是吉利汽车
国泰君安表示,对于汽车及零部件行业,好于预期的销售情况表明该行业正在复苏,并将重振投资氛围。我们认为市场整合和消费升级正在进行中。偏好吉利汽车(00175 HK,“收集”)、长城汽车(02333 HK,“收集”)和华晨汽车(01114 HK,“收集”)。我们的行业首选是吉利汽车(00175 HK),目标价为17.50港元。我们的目标价相当于16.8倍2021年市盈率和 15.0倍2022年市盈率。吉利汽车的短期催化剂将是在科创板的成功上市以及与沃尔沃的潜在合并。
艾德证券:重点关注光伏板块和在线教育板块
艾德证券分析,近期恒指持续大涨后受阻于30000点,短期可能会陷入调整,但当前香港市场成交量较大,资金活跃,热点板块上赚钱效应较好,投资者可以逢指数调整买入热门板块的个股,今日重点关注:光伏板块和在线教育板块的投资机会。
汇业证券:今年关注港股的金融等板块
汇业证券副首席分析师梁浩荣表示,对于恒指的估值,我们预测,以13倍合理市盈率及2022年预测盈利计算,恒生指数将于2022年底前合理的水平应该在35800点附近。今年港股行业板块的投资机会,我们会主要关注顺周期的板块,比如看好金融板块,而细分行业包括内银股、保险股和券商股。
三、读研报·大行评级
花旗:上调比亚迪(1211.HK)目标价至349港元 评级“买入”
花旗发表报告指,现时买入比亚迪(1211.HK)为时未晚,指比亚迪配股集资298亿港元,加上去年强劲营运表现录得65亿元人民币自由现金流,相信比亚迪今年净债务对股本比率将自去的98%大幅改善至17%,财务成本将按年减少25%至29.2亿元人民币。另外,该行亦预期比亚迪新DMI PHEV型号将推动今年销售量,提升今年销售预测,自40.3万辆上调至41.1万辆,并上调今年及明年每股盈利预测分别7.5%及1.6%,目标价自339港元上调至349港元,评级维持“买入”。
麦格理:上调联想集团(0992.HK)目标价至12.78港元 评级“跑赢大市”
麦格理发表的研究报告指,去年第四季PC市场出货量增长加速至逾26%,带来正面惊喜,联想集团(0992.HK)增长更达到29%。零部件短缺令生产推迟至今年首季,故料表现将较好。该行亦了解到,在部分地区渠道库存较低,认为今年上半年需求强劲及供应短缺情况将持续,虽然部分投资者对其可持续性存疑,不过该行看法较正面,将公司目标价由8.2港元升至12.78港元,评级“跑赢大市”。
建银国际:升药明生物(2269.HK)目标价至140港元 评级“跑赢大市”
建银国际近日发表报告表示,重申对药明生物(2269.HK)“跑赢大市”评级,上调对其目标价由65.7港元升至140港元,此按现金流折现率作估值,料可受惠于输入性项目,以提振销售表现。该行料药明生物未来三年纯利复合增长率逾40%,料其2020年至2022年纯利预测各为15.58亿、20.92亿及30.93亿人民币。
汇丰:维持雷蛇(01337)“买入”评级 目标价调高16.7%至3.5港元
汇丰发布研究报告,将雷蛇(01337)目标价由3港元调高16.7%至3.5港元,维持“买入”评级,同时上调雷蛇2020及2021年销售预测6.9%及1%。报告中称,此次上调目标价乃因雷蛇发盈喜,预期2020年12月31日止财政年度按公认会计原则基准取得收支平衡。
瑞信:维持舜宇光学科技(02382)“跑赢大市”评级 目标价调高28.2%至273港元
瑞信发布研究报告,将舜宇光学科技(02382)目标价由213港元调高28.2%至273港元,维持“跑赢大市”评级。报告中称,上调对其2020至2022年盈利预测4%、2%及5%,因计入去年出货量超胜预期、汽车行业前景乐观及市占率增加、组合改善抵销平均售价压力,以及外汇收益的因素。另外,该行调整对其2020-22年手机镜头出货量增长预测,由增长12%、20%及8%,更新为增长14%、18%及11%,主要受惠于iOS的贡献。由于产能增加,预计其今年的资本开支为30亿元人民币以上。
(文章来源:东方财富研究中心)
(责任编辑:DF150)