
股市行情分析
十问十答思摩尔 高景气赛道的高壁垒龙头 !
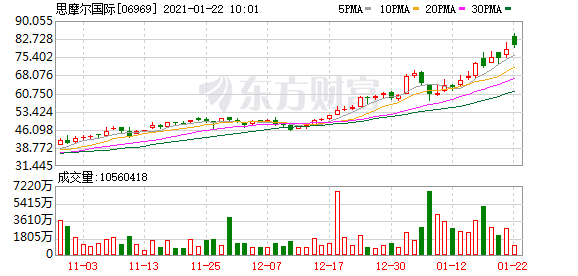
1月22日,思摩尔披露正面盈利预告,思摩尔国际预计年度经调整纯利增加约70%-75%,股价也在今年上涨超30%,如何看待思摩尔不断上涨的股价?
本文将以十个问题自问自答的形式,分析了目前电子烟的市场未来趋势,思摩尔的技术壁垒,客户粘性(核心竞争力),未来发展的空间,以及存在的风险。
一、基础篇
(一)如何判断雾化陶瓷芯市场未来趋势?
(1)雾化芯下游市场预判维持高景气 。
其一,烟民替烟减害需求和年轻人娱乐社交需求持续存在;
其二,新型烟草巨头仍在以高性价比产品、大规模营销战,培育消费者心智;
其三,尼古丁具备成瘾性,叠加社交粘性,形成高复购率,首次购买客户易转化为粘性客户,复购频率甚至可超卷烟。
(2)雾化芯中陶瓷芯与棉芯并存,尚未找到更好的替代材料
雾化芯是雾化烟重要环节,将烟油雾化的加热器件,与烟油一起决定口感。
①陶瓷芯渗透率持续提升。过去主流是棉芯,优势是价格低、口味还原度好; 缺点是容易出现炸油、漏油问题,而且依赖人工、难以工业化生产和把控品质。陶瓷芯近三年研发推广,优点是不炸油、漏油率低,且工业化大规模量产。缺点是价格相对高、口味还原度弱,但产品迭代后还原度有改进,因此陶瓷芯渗透率提升。
②未来陶瓷芯与棉芯共存。海外经历陶瓷芯对棉芯的自然替代,而国内起步即为陶瓷芯,当前国内部分品牌商出于成本考虑,有提升棉芯占比意愿。我们认为, 棉芯与陶瓷芯将共存,但对棉芯的培育可能困难较多,因为对于封闭式小烟,陶瓷芯综合性能更好。其中对于新客户,陶瓷芯虽然口味还原度低,但体验更好、质量问题更少,故接受度更高;对于复购客户,陶瓷芯已形成一定消费习惯。
③当前雾化芯龙头也在研究其他材料的可能性,但目前并未找到更优的材料。
(二)如何看待思摩尔陶瓷芯的技术壁垒?
(1)思摩尔技术优势的具体表现:口感相对较好,部分解决陶瓷芯的痛点。思摩尔雾化芯烟雾量大且细腻,口味还原度更高,顺滑度和稳定性更高,糊芯和漏油等问题更少;产品一致性强,大规模量产的良品率更高。同行产品良率无法保证,而且出厂产品的一致性也更差、售后问题更多。
(2)思摩尔技术优势的形成原因 :细节know-how掌握更好;部分技术成果形成专利。
(3)思摩尔技术优势的背后根源 :
战略眼光。思摩尔研发起步早且持续投入,竞争对手更偏代工厂,过去盈利好、订单多,对研发重视不够,在陶瓷芯大规模起势后才开始研究。思摩尔持续研发储备技术,本身具备陶瓷厂延伸研发链条,形成先发优势;
试错基数。思摩尔不仅有理论支持,而且有充分的试错经验。一方面,思摩尔规模是竞争对手的数倍,对于细节参数的试错基数更大、得到的反馈数据更多; 另一方面,部分优质客户具备市场敏感性,及时获取消费者反馈,与思摩尔定期开会讨论产品改进方向,持续迭代产品,解决糊芯、漏油等问题;
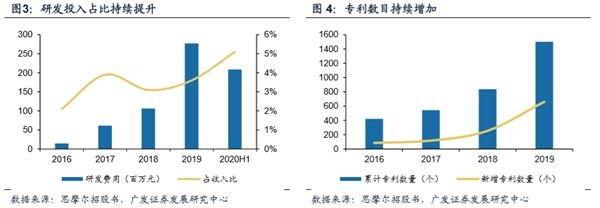
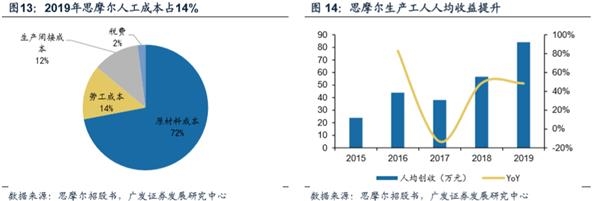
研发投入。2019年研发费用2.77亿元,占收入的3.6%
(三)如何看待思摩尔的客户粘性?
(1)海外客户粘性较强,PMTA加深海外客户绑定:
海外客户本身粘性强。海外大客户居多,特别是英美烟草、日本烟草是传统龙头通过并购进入新型烟草领域,目前阶段对产品技术理解不够深入,因此思摩尔不仅贡献生产制造,还提供研发技术和部分专利,所以客户当前对思摩尔依赖度高。特别是同一产品系列基本对应单一供应商,因此供应商转换频率非常小;
PMTA进一步绑定客户。一方面,供应商是PMTA申请时重要的考核要素, 需提供数据细节并接受考察,更换供应商面临重新申请PMTA的风险;另一方面, PMTA申请一个品牌往往花费千万美金以上,因此更换供应商可能性进一步缩小。
(2)国内客户中供应地位有望维持:
由于陶瓷芯本身价格高于棉芯,而品牌商在终端价格一致情况下,陶瓷芯毛利率更低。叠加思摩尔由于技术优势明显,陶瓷芯价格高于竞争对手。
因此国内大客户未来有降低思摩尔供应份额的可能,但思摩尔口感更好,消费者已形成消费习惯,更换供应商面临较大的客户流失风险,特别是在跑马圈地时期各家积极拉新, 品牌商市场地位不够稳固,因此产品供应的稳定性非常重要。所以即使国内客户中思摩尔供应份额有下降可能,但一供的供应地位有望维持。
二、扩张篇 (四)国内雾化烟客户如何展望?
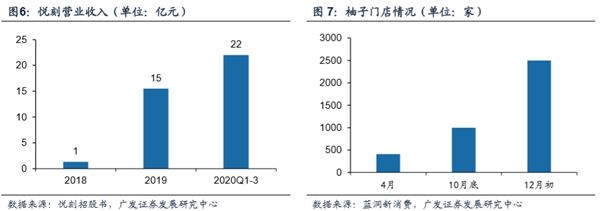
当前需求逐步培育,国内雾化烟市场快速扩容,因此一方面,思摩尔大客户快速增长;另一方面,思摩尔国内有培育新客户的空间。
包括:悦刻、柚子、潜在客户。
(五)海外雾化烟客户如何展望?
海外概览:海外雾化烟市场稳定增长,受疫情影响今年增速下滑,但保持向上。
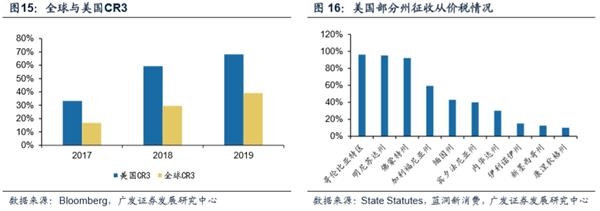
虽美国行业增速下滑,也有政策监管收紧的可能;但地域来看,欧洲部分国家与全球其他地区尚有较大渗透率提升空间,结构来看,一次性小烟有可能被纳入政策监管,而换弹小烟占比有望恢复性提升;格局来看,PMTA等政策催化下,集中度将显著提升。
而思摩尔面对的基本是换弹小烟市场的龙头(一次性小烟价格低、陶瓷芯占比低),因此未来将受益于结构与格局的变化。此外也与其他潜在大客户探讨合作。
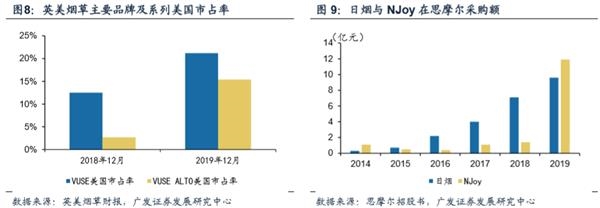
英美烟草:英美烟草今年预计是增速最快的海外龙头。其一,原本擅长烟草口味,口味烟占比小,受禁令影响小。其二,烟杆以0.99美元销售,亏本卖烟杆但大量获取用户
NJoy与日烟,NJoy早期即与思摩尔深度合作绑定,也是通过思摩尔陶瓷芯结合本身的积极营销实现2019年的高速增长。
(六)其他业务未来如何展望?
(1)HNB领域表现弱于雾化烟,但未来同样可期
思摩尔当前HNB领域主要是供应日烟的Ploom,由于Ploom受IQOS专利等限制,产品力有一定差距(例如加热方式是环状式加热,热量利用率低),20年表现相对较弱。但HNB当前渗透率快速提升,若未来日烟迭代新产品,则预计销售回暖。
(2)CBD&THC受政策催化,美国市场有望高增
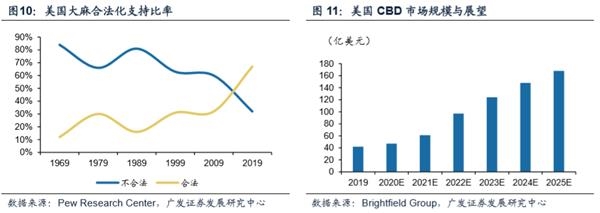
CBD&THC同属大麻领域,前者用于医疗,后者用于娱乐。根据央视网报道, 截至20年11月中,美国共有15个州(外加哥伦比亚特区)将少量大麻合法用于娱乐,20个州仅将其合法用于医疗。
由于CBD&THC产品销售受疫情影响,且根据烟草在线,肺病问题带来舆论危机,因此20年增速放缓。根据研究机构Brightfield Group报告,20年美国CBD市场将从19年的42亿美元增长到47亿美元,增幅仅 14%。但疫情好转、舆论氛围转暖后,增速有望提升。
(3)APV受疫情影响显著,未来有望稳定增长
公司开放式雾化烟以自有品牌Vaporesso等销售,品牌力领先、市占率居前, 根据招股书,Vaporesso2019年市占率约5.7%。公司持续激励培育经销商,维持终端良好运营。
三、空间篇 (七)思摩尔是否具备长期成长性?
(1)新型烟草渗透率提升空间大
2019年我国烟草产品总市场规模2440亿美元,2019年我国雾化烟市场规模15亿美元,则我国雾化烟渗透率约0.6%,17-19年复合增速35.7%,因此未来仍有较大提升空间。
(2)思摩尔技术壁垒保障份额
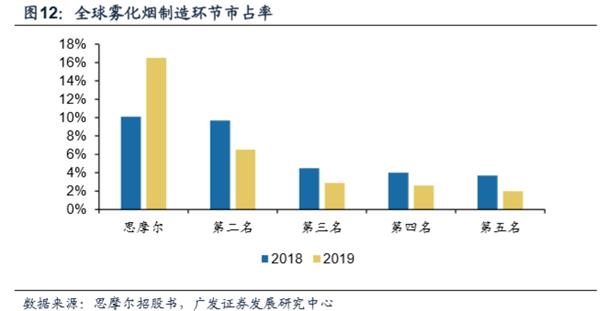
由于竞争对手技术相对较弱,而且客户供应商转换较为麻烦,因此思摩尔与存量客户具备供应粘性,也有拓展潜在客户的可能。因此未来思摩尔仍有份额提升空间,根据思摩尔招股书,2018年公司在雾化烟制造环节市占率10%,2019年即升至16.5%,未来有望进一步提升。
(3)雾化技术具备一定的应用领域延伸空间
(八)思摩尔长期盈利能力如何变化?
当前来看,思摩尔技术壁垒维持其产业链地位,19年净利率28.6%,20H1经调整后的净利率33.7%,净利率远高于传统制造业。
未来一方面,客户规模大幅扩张、集中度逐渐提升,另一方面,竞争对手和跨界对手也在投入研发,虽然与思摩尔技术存在差异,但边际差异可能缩小,因此竞争格局可能难以保持当前一家独大的状态,因此思摩尔对客户的供应价格有向下可能,毛利率短期可以维持,长期来看是有向下的可能。
四、风险篇 (九)竞争对手风险如何看待?
(1)直接竞争对手当前技术相对落后
思摩尔直接的竞争对手包括同做雾化芯的卓力能、华诚达、聚为等,竞争对手虽然均在陶瓷芯方面投入研发并申请专利,但由于研发起步相对落后且投入力度弱于思摩尔,因此生产产品的口感和一致性方面较思摩尔有一定差距。
(2)跨界对手目前雾化烟布局少,未来可能形成威胁
消费电子龙头也踏足电子烟领域,但目前集中在HNB领域,因为HNB代工相对复杂,但其中雾化组件的作用不够显著,匹配传统制造龙头的生产禀赋。
当前跨界对手很少布局雾化烟,主要因政策态度和市场前景均具备不确定性, 而且当前阶段海外龙头也与思摩尔形成绑定,跨界对手面对的电子烟市场相对其主业来讲仍然较小。因此也尚未开始研发投入和产能建设。
但未来不排除跨界竞争对手进入雾化烟领域,主要系雾化烟呈现高成长性,而且制造环节盈利水平较高,而且跨界对手可能形成一定威胁,主要系资金雄厚,保障自身制造水平基础上,加速投入雾化芯的研发。不过,从开始研发到产品落地, 再到良品率提升到一定水准,再到绑定下游大客户,尚需几年时间。
(十)政策风险如何看待?
海外政策逐渐成熟,国内政策具备不确定性。当前除网售禁令外无明确监管条例,但未来仍存在一定风险。
全球来看,各国对新型烟草管控方式和态度不一,除渠道、宣传、产品、包装外,最重要的监管机制是监管尼古丁含量以及完善税收体系。
由于烟油是重要的消耗品,因此一般以烟油为基础收从价或从量税。不仅抬升价格起到保护未成年人作用和监管作用,还有利于弥补电子烟替代传统烟草而形成的税收下降。
如果管控方式是税收,我们对其可能的影响做出如下判断:
一方面,借鉴美国收税经验,部分税负可通过终端加价消化,由于电子烟具备成瘾性,消费者价格敏感度相对不高,因此有转嫁给终端消费者的可能。
另一方面,由于我国电子烟行业仍在拓新阶段,若在此阶段出台收税政策,为保持产品的高性价比来吸引新客户,我们认为我国电子烟终端加价程度可能小于美国,部分税负还是要产业链本身消化。但由于当前产业链各环节盈利能力较好,因此税负可能带来各环节盈利下滑,但对整体行业发展影响有限。
(文章来源:富途资讯)
(责任编辑:DF532)