
股市行情分析
导流“贷款超市”引火上身 美图掌控个人金融数据如何平衡?
原标题:导流“贷款超市”引火上身 美图掌控个人金融数据如何平衡?
互联网的流量红利逐步消失。随着线上个人信贷业务获客吃紧,流量焦虑也在蔓延,拥有庞大客群的工具类应用正前仆后继投入金融场景寻求流量变现。
这些工具类应用普遍在初期试水之后,发现互联网金融市场的巨大潜力,寻求更深入的自营金融。业内惯常做法是,先试水广告导流,再深入自营金融,通过联合贷款等赚取丰厚利息收入,寻求流量价值最大化。
在此背景下,修图工具美图秀秀(运营主体:美图公司(1357.HK))也顺势加入了变现大军,推出了美图e钱包,为金融机构与贷款产品聚合平台(俗称“贷款超市”)导流。然而根据公开资料,在低调导流金融产品近三年后,美图e钱包仍止步于金融广告导流,并未与其他流量平台统一路径。
根据美图公司2020年中期报告,截至2020年6月30日,美图秀秀拥有月活跃用户总数为1.21亿人。在无流量不金融的大环境下,即便是在2018年、2019年陷入亏损,坐拥庞大用户数的美图公司,为何始终甘于利润相对较薄的导流借贷平台变现模式?
导流模式粗放:利润薄、声誉风险仍存
以广告投放的形式为金融机构或贷款超市引流,抑或是从事自营金融业务,二者有何差异?
有业内分析师表示,前一种形式(广告)结算模式简单,一般按照点击量或下载量等结算,利润相比后者(自营放贷)较薄。
《中国经营报》记者在美图秀秀应用程序中看到,开屏广告显示“在美图也能借钱了”“立即查看你的额度”的宣传,但底下标注为产品服务由北京微聚未来科技有限公司(以下简称“微聚未来”)提供。在点击美图e钱包“借钱”“现金分期”功能,也会跳转至持牌消费金融机构或微聚未来页面。
根据美图秀秀APP中介绍,微聚未来为聚合多个资方的借款平台,背后资方多为中小银行、持牌消费金融公司及互联网小额贷款公司等。
不过虽然参与程度不深——借款产品服务并不由美图公司提供,但对借款产品有不满的借款人仍然将投诉矛头指向了美图秀秀。
在新浪黑猫平台上,有借款人投诉美图秀秀借款产品备用金存在高利、暴力催收情况。对此,美图公司回复用户,美图产品中的借钱业务目前由多个合作方及金融机构提供,但用户仍然坚持要求美图公司处理。
有金融机构从业者在谈到获客难题时曾表示,借款人普遍只认识前端导流平台,并不会对资方有太多感知。“如果出了问题,客户肯定更愿意找导流平台负责。”有从业者坦言。
而在简单“买”流量的模式下,中小银行、持牌金融机构以及小额贷款公司获客成本居高不下问题也开始显现,加之这些机构本身客群下沉,风控成本等预算十分有限。在此背景下,摆脱藏身幕后的资金方角色、寻找更加精细化的流量成为这些机构普遍追寻的目标。
“从流量平台导流的流量,难以掌握其个人画像。可能最多也就掌握身份四要素(姓名、身份证号码、银行卡号、银行预留手机号码),可以查询到用户的央行征信。除此之外,很难了解用户属于哪一类客群,难以控制风险成本。”有头部持牌消费金融公司高管坦言,未来不会如此简单粗放地购买流量了。
美图公司下一步是否会对流量变现进行细化运营,进一步布局金融变现业务?
对此,记者向美图公司发去采访函,截至发稿未获得正面回应。
金融变现存劣势
互联网平台提供免费APP或服务,很大一部分原因是可以获取用户数据并进行用户画像,了解用户需求。引入场景,再布局互联网金融,充分运用数据资源和渠道优势与不具备获客能力的中小金融机构合作,如联合贷款或通过助贷分润。
而随着线上流量红利的逐步消失,来自外部的优质流量越来越少,互联网流量平台也在寻求更加充分、精细化的经营客群,最大程度进行变现流量。“但凡自己(经营流量)能赚钱,绝对不会卖给别人。”上述高管直言。
有分析师告诉记者,类似美图秀秀这类修图工具的平台,场景天然具有劣势,不同于滴滴平台的乘客与司机之间存在的支付
需求,修图场景下的金融属性较弱。虽然月活跃用户数量庞大,但是变现金融并不会很顺利。
金融科技垂直媒体“大数据猎人”表示,流量的经营方式取决于相关平台属性,只有营销渠道的平台一般只能做广告投放,按效果付费,核心能力是找到最优质的投放渠道及最高的结算产品。自身有数据沉淀的企业如果要做金融业务,一般都不会只做广告投放,而是期望往自营金融业务或联合放贷方向靠,充分把现有流量多次变现,最大化挖掘客户价值。这种方式比广告投放的投入产出更可控及可预期。
两种方式(广告导流与自营金融)的价值对比其实取决于商业模式及能拿到的相应的开展相
关业务的资质,单纯做广告导流的企业理论上体量有限,而能够自营金融的公司一般估值更容易提升。
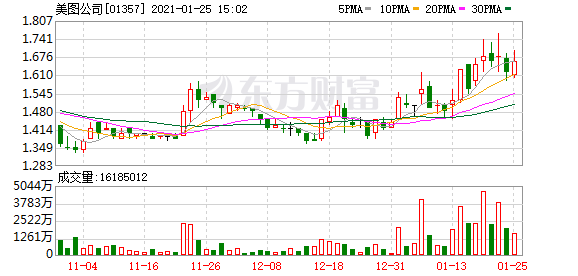
而从二级市场表现来看,截至2021年1月21日收盘,美图公司每股1.68港元/股,相比2017年上市当年最高点23.05港元/股,相去甚远。
在声誉风险不减、利润薄,或存资方“嫌弃”模式粗放可能的情况下,美图借钱为何“逆势”坚守广告导流定位?
ShowFin智库创始人寇向涛表示,开展广告导流相比自营金融业务变现,模式相对较轻,门槛也较低,在初期,许多互联网流量平台会选择尝试广告导流。有的平台一旦尝到甜头,会
去考虑自己做金融业务,例如有平台只是一个网站和浏览器的入口平台,后来因为信贷业务推广营收效果显著,进一步开展贷款超市等业务。
关于进入门槛,金融科技专家苏筱芮也表示,广告导流模式下不需要流量平台持牌,属于助贷业务。但是自营金融牵扯到用户隐私数据、资金体系及账户体系,需要申请相应牌照。
值得注意的是,在微聚未来提供给借款人的《个人信息使用授权书》中约定,用户访问微聚未来及微聚未来合作应用程序或使用相关产品、服务的行为信息、设备信息及形成的其他数据信息,将用于申请审核、授信额度及贷款审核、担保审核、反欺诈、信息
关联审核、征信异议核查等。
有从业者认为,用户填写资料如果是为了更好地使用工具服务,流量平台是否可以直接将用户信息直接用于金融产品在合理性上仍有待考量。
对于用户数据信息授权,美图秀秀回应记者称,美图e钱包非常重视用户个人信息的保护,严格按照个人信息保护相关法律法规开展业务,除向用户明示并经用户授权的手机号码用于快速登录外,美图e钱包不存在向合作方提供任何其他用户个人信息的行为。
当记者追问微聚未来提供给用户的协议条款中用户需要授权使用合作应用程序形成的数据信息是否涉及美图用户个人信息后,截至发稿,美图公司暂未回应。
(文章来源:中国经营报)
(责任编辑:DF537)