
股市行情分析
港股研报干货专享:南向资金买不停!机构称“这可能只是港股牛市行情的开始”
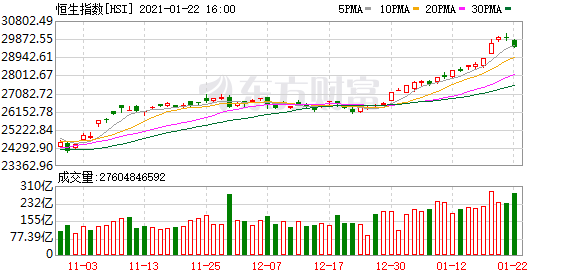
今日(1月25日)港股涨疯了!恒生指数高开高走,全天呈现高位震荡偏强格局。截至收盘,恒指大涨2.41%,收报30159.01点,站稳3万点大关。
值得一提的是,港股科技股与中资互联网巨头走势强劲,带动恒生科技指数飙升4.51%,收报10206.61点,突破1万点大关,再创历史新高。南向资金今日净买入192.55亿港元。
一、读研报·市场
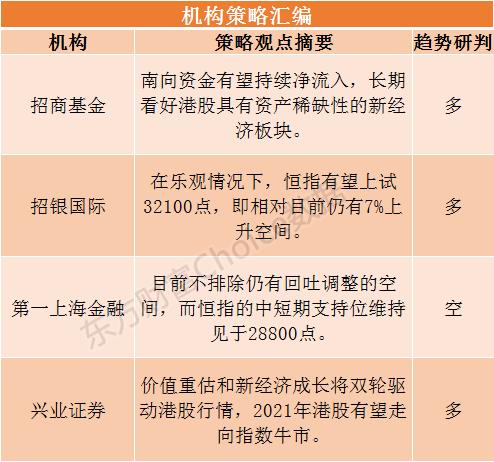
招商基金:看好具有资产稀缺性的新经济板块
招商基金指出,境外流动性仍处于总量宽松阶段,全球经济将延续国内供给端与海外需求端共振模式。从中长期的角度来看,在“弱美元、稳人民币”的趋势下,港股中资股的盈利确定性高、低估值的优势明显。叠加目前港股相较于A股的投资性价比处于历史高位,南向资金有望持续净流入,长期看好港股具有资产稀缺性的新经济板块,以及中概股回归受益的板块。
招银国际:恒指有望上试32100点
招银国际认为,虽然港股整体估值不再便宜,但预期短期内仍有上升动力。在乐观情况下,恒指有望上试32100点,即相对目前仍有7%上升空间。我们偏好走势落后的周期板块和个股。
第一上海金融:不排除仍有回吐调整的空间
第一上海金融称,过去三周由资金流入推动的行情市况,已有到了阶段性完成的机会,目前不排除仍有回吐调整的空间,而恒指的中短期支持位维持见于28800点,操作上宜做好风控的准备。
兴业证券:这可能只是港股全年牛市行情的开始
兴业证券分析,此前我们提到,价值重估和新经济成长将双轮驱动港股行情,2021年港股有望走向指数牛市。从近期港股表现来看,该观点不断得到印证。我们推测,这可能只是港股全年牛市行情的开始。分行业来看,计算机、通信、电子元器件位列净流入行业的前三;从个股层面来看,南向资金净流入头部效应显著。
二、读研报·行业动向
中金:料北水提升消费板块估值 升农夫山泉、颐海国际目标价
中金发表报告表示,南下资金持续加仓港股优质资产,有望提升整体港股消费板块市盈率水平,分别上调农夫山泉(9633.HK)目标价42%至59港元,及颐海国际(1579.HK)目标价18.7%至136.5港元。该行称,自去年12月至今年1月22日,中金港股必选消费板块港股通净流入资金规模达约150亿元;由于A股必选消费板块估值显著高于港股,A股较H股溢价率达63%,而港股必选消费板块整体估值偏低、优质资产具备稀缺性,以及今年多数缺乏关注度的公司基本面有望迎来改善。
该行续指,南下投资者普遍偏好投资高增长性的优质龙头,尽管港股通持股比例较高的个股,估值也高于板块平均估值水平,惟公司基本面仍是主导因素,而南下资金的定价权亦较为明显。该行又指,其他值得关注的消费股包括青岛啤酒(0168.HK)、华润啤酒(0291.HK)、百威亚太(1876.HK)、中国飞鹤(6186.HK)、周黑鸭(1458.HK)、康师傅控股(0322.HK)、中国食品(0506.HK)、H&H(1112.HK)及万洲国际(0288.HK)。
中信证券:看好国内科技板块一季度投资机会
中信证券认为,行业基本面方面,疫情后线上化进程继续推进,同时硬件、半导体、消费电子等顺周期板块亦有望跟随宏观经济回暖而复苏;估值方面,目前A股TMT板块估值AH溢价指数为137.7,处于历史高位。因此,该机构看好国内科技板块一季度投资机会,首选港股市场。建议重点关注消费电子、物联网、云计算、智能驾驶、IDC、半导体、网络安全和信创等细分领域龙头。
海通证券:短期重视大金融 全年看好科技+大众消费
海通证券表示今年来港股领涨全球、南下资金激增,原因是港股低估值、基本面改善。整体上看港股科技股估值相对A股更有优势。参考16-17年,港股对基本面更敏感,中国上市公司基本面回升将不断得到印证,A股处于基本面+情绪面驱动的牛市第三阶段。A股春季行情仍在路上,短期重视大金融,全年看好科技+大众消费。
百川资管:港股的新经济龙头将会“A股化”
百川资管投资经理唐琪表示,2021年将阶段性重点看好港股投资机会,港股的新经济龙头和优质中小盘股将会“A股化”,将被国内资金抱团持续推高。
对于港股的结构,唐琪表示主要看好港股中优质的互联网和科技龙头,港股中相较于A股存在稀缺性的龙头品种,港股中相较于A股存在显著折价并且景气度存在反转的龙头品种,以及港股中部分由于流动性原因长期缺乏关注的优质中小盘个股。
三、读研报·大行评级
富瑞:升金山软件(3888.HK)目标价至76港元 评级买入
富瑞发表研究报告指,金山软件(3888.HK)在办公应用程序领先地位和数字化加速的推动下,能够抓住机遇并释放WPS和金山云的价值,预计WPS将成为未来的收入驱动力,并相信该业务收入将在2021年第四季度超越线上游戏。该行予其买入评级,目标价由58港元上调至76港元。
花旗:上调腾讯控股(0700.HK)目标价至876港元 评级“买入”
花旗发表研究报告,维持腾讯控股(0700.HK)“买入”投资评级,并是该行的首选及核心持有股份,目标价由原来的734港元上调至876港元,此相当动态市盈率1.2倍,料其2020年至2023年股盈的复合增长率为29%。该行指,随着微讯的营运踏入11周年,并秉承连接性和简单性的基本价值观,该行看到其超级应用程序生态系统的影响力日益增强。
野村:上调美团-W(3690.HK)目标价至452港元 评级“买入”
野村发表报告表示,预期美团-W(3690.HK)去年第四季整体收益按年升31%至370亿元人民币,与市场预期一致;非通用会计准则(Non-GAAP)经营亏损率为7.1%,按年及按季下跌12.5个百分点及11.5个百分点,主因新业务录较高亏损所拖累,尤其是上季开始的社区团购业务,故Non-GAAP每股亏损预计为0.43元人民币。
该行又指,相信美团外卖配送及到店餐饮业务持续稳健复苏,上调其今年度收益预测8%,惟降其2020至2021年度经营利润率预测3及15个百分点,以反映社区团购业务方面较大投资,但维持其“买入”评级,目标价升32%,由342港元升至452港元。
花旗:上调建滔积层板(1888.HK)目标价至18.5港元 评级“买入”
花旗发表报告表示,引述建滔积层板(1888.HK)管理层透露,去年下半年产品均价上升逾30%,当中11至12月上涨速度更快,该行认为11月至12月的月度利润超过3亿港元,今年1月更加速至3至4亿港元,因此估计11月至1月的月度利润应已超过集团于2017年的高峰期的月均利润3.1亿港元。该行上调其2021至2022年度盈利预测4%,目标价由17.2港元升至18.5港元,维持“买入”评级。
麦格理:重申新东方在线(1797.HK)“跑赢大市”评级 目标价33.5港元
麦格理发表研究报告,指出新东方在线(1797.HK)2021财年上半年的收入按年增长19.2%。由于在教师方面作出大量投资,经营利润率下跌33.2个百分点至22.6%。该行相信,公司在教学质量及内容的投资上正处于正轨,而随着品牌的知名度提升将会令其取得成果。
在销售费用方面而言,有纪律的市场竞争对公司而言是正面,因为它可以透过高质量课程来提升其转化率及保留率。重申公司“跑赢大市”投资评级,目标价由原来的34.4港元下调至33.5港元,因为该行下调了公司的收入增长预测,将其2021至2023财年的盈利预测分别下调至蚀11.95亿、9.12亿及3.32亿元人民币。
(文章来源:东方财富研究中心)
(责任编辑:DF150)