
股市行情分析
快手的高成长性:广拓流量 多元变现
快手正式向港交所递交上市发行方案,计划2月5日于香港联交所主板上市,股票代码为1024。
快手招股价格区间在每股105-115港元之间,对应估值为4314亿港元-4724亿港元。最终发售价及配售结果将于2月4日公布。
银河证券研报指出,公司作为短视频行业领军企业,社交生态流量优势显著,三大业务直播打赏、线上营销及电商仍处于高速成长期,且公司持续加快推进业务转型升级,看好平台后续发展,给予推荐评级。
1、内容生态活跃,用户边界持续扩张
快手基于社交和兴趣分发内容,分发逻辑为社交与智能分发并重,将流量相对平等的分发到用户身上,基于用户偏好和视频的匹配度,将较新的内容推荐给用户。
依靠良好的用户口碑和高度社交的属性,快手应用平均日活跃用户数规模实现了快速增长,从2017年的0.67亿增长到2018年的1.17亿,再进一步增长到2019年的1.76亿,截至2020年6月30日快手日活跃用户达到2.58亿。
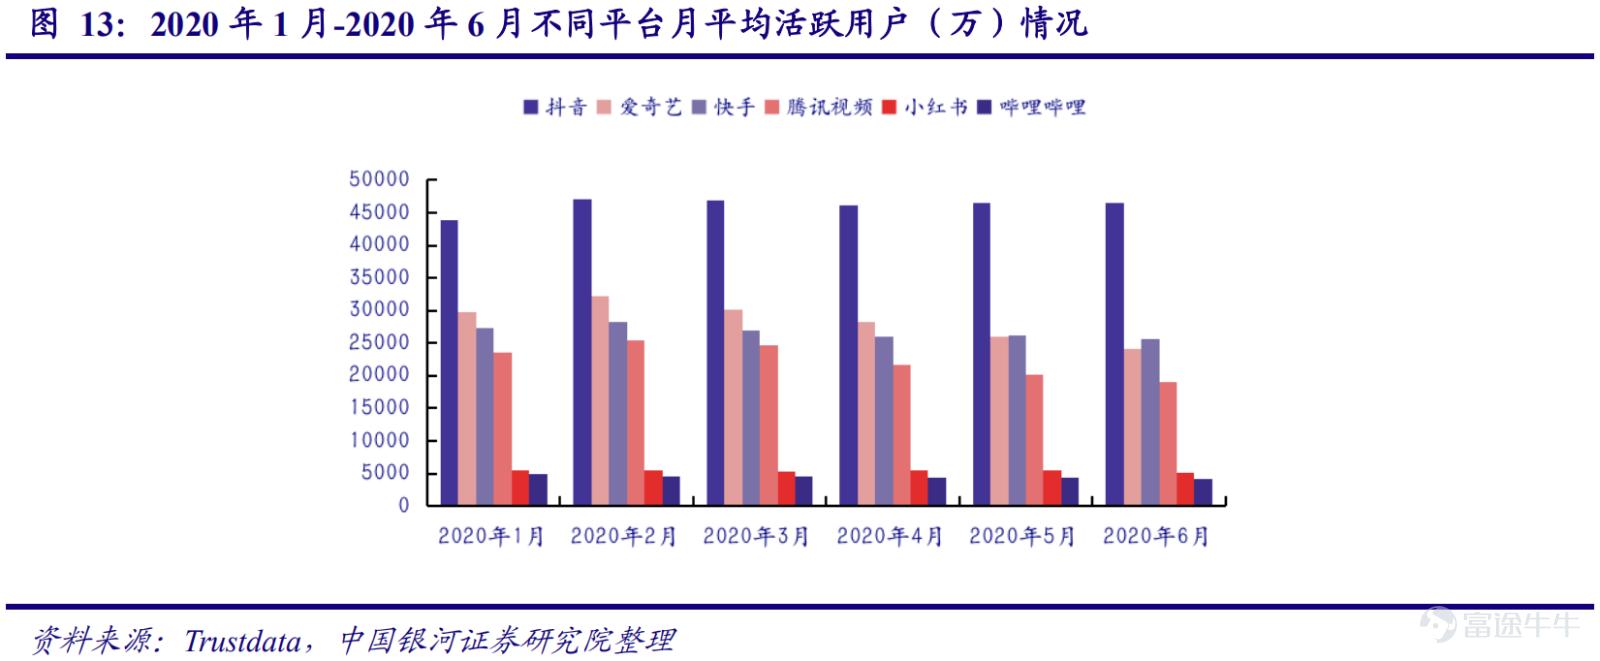
市场认为在短视频竞争赛道上,随着抖音和快手的消费群体不断扩张、用户资源越来越重叠,表现出更快的增长速度的抖音将占据优势。但快手的社群体系更活跃、更贴近普罗大众,由社群相似的兴趣与偏好形成流量定位和内容分发也就更为有效和精准,成为“短视频第一股”后将进一步稳定视频行业头部地位。
2、变现渠道多元,营收保持高速增长
快手主要通过销售虚拟物品,提供多种形式的在线营销服务,以及收取电商销售佣金进行变现。快手相较于其他互联网平台广告加载率仍具提升空间。随着快手主站上线单列精选,其广告效果实现路径更短,相较需要用户点击以观看广告的双列模式,广告库存量得到较大提升,推动变现效率增长。
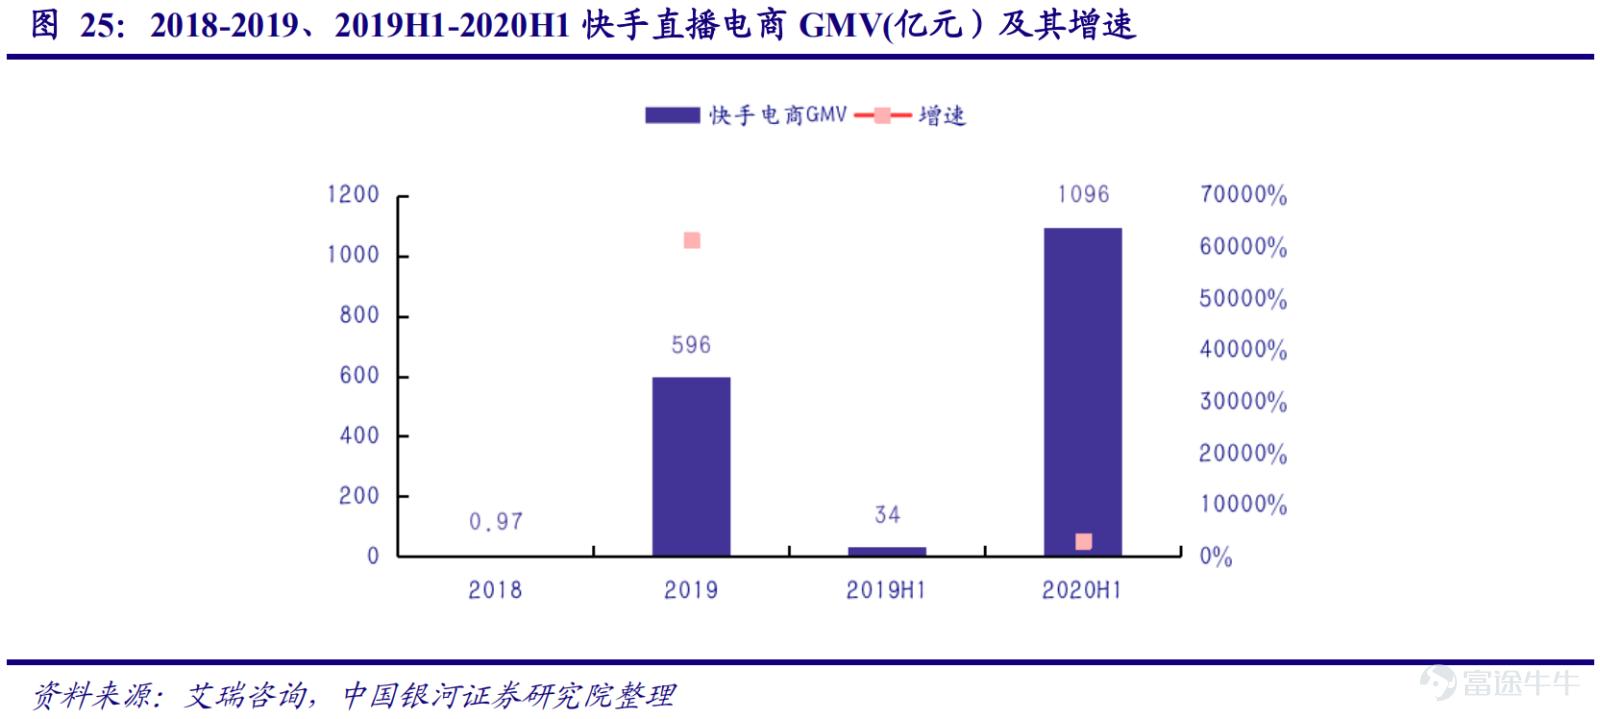
对比主要互联网平台的广告收入与单用户价值,快手未来仍具较大释放空间。快手于2018年开始开展电商业务,收入增长迅速,于快手平台GMV由2018年的人民币96.6百万元增至2019年的人民币596亿元,并由2019年上半年的人民币34亿元增至2020上半年的人民币1,096亿元,成为全球第二大直播电商平台。
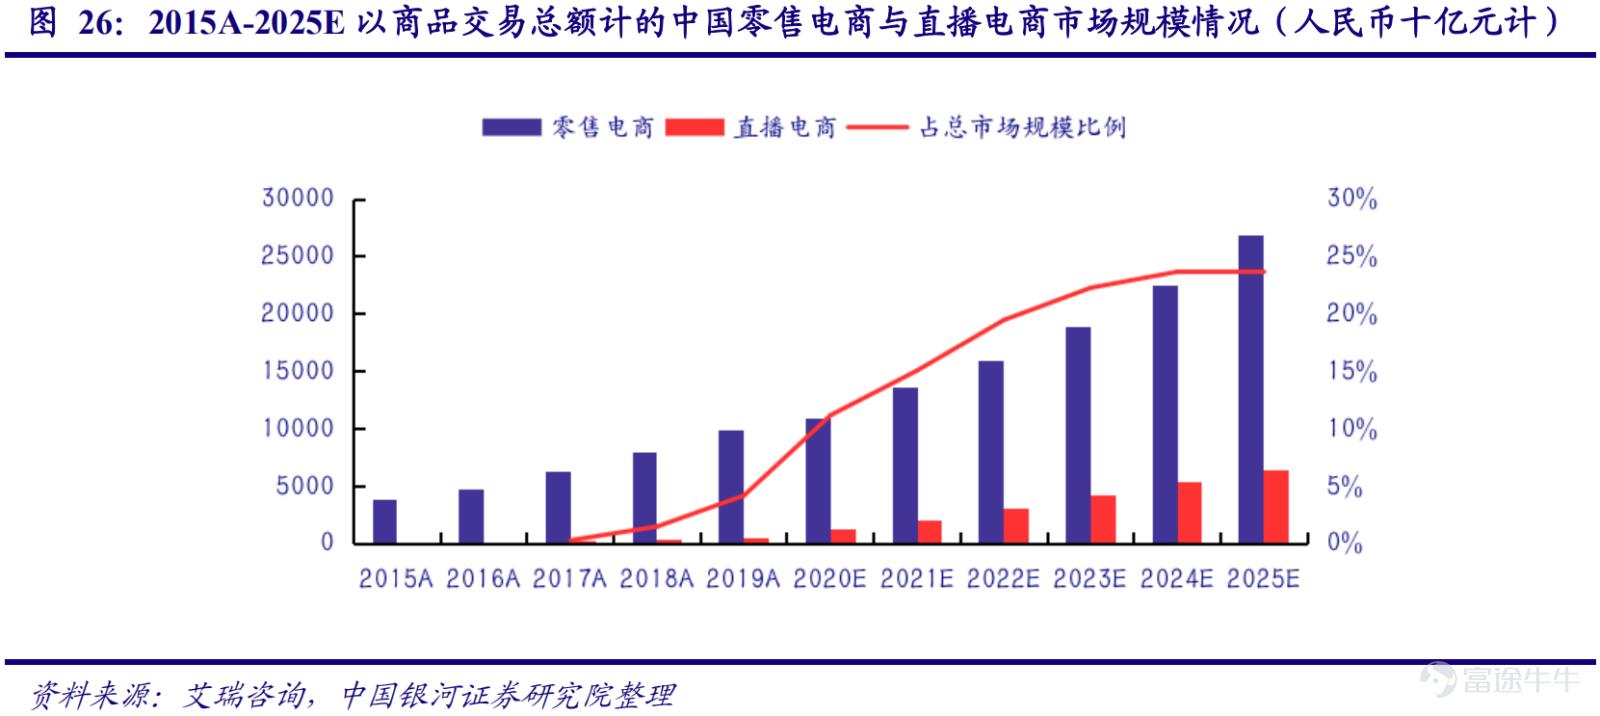
在2019年,直播电商的商品交易总额占中国零售电商市场的4.2%,该占比预计将在2025年达到23.9%。可见快手的电商业务尚处于蓄力期,还具有很高的上升空间。
市场认为快手目前营收速度下滑,未来发展存在上限。但快手拥有高粘性的用户群体和平台的强社交互动性,并灵活运用自身优势开发多样化的变现渠道,在正式上市之后将有望超出市场预期,实现快速增长。
3、注重技术研发,未来成长空间广阔
快手在数据和科技基础设施上投入大量资源,拥有逾五千名研发人员,于2017年、2018年及2019年的研发开支分别为人民币476.6百万元、人民币18亿元、人民币29亿元,分别约占同期经营开支的23.1%、26.8%及21.5%。
作为全球短视频行业的开创者,快手不断更新升级短视频平台以满足用户在碎片化时间内的社交和娱乐需求,产品创新走在行业前沿。在人工智能、大数据分析等技术领域,快手处于领先地位。快手技术既提升了平台的运营效率,又提供了卓越的用户体验,建立起繁荣活跃的社群生态系统,为变现打下坚实基础。
4、投资建议
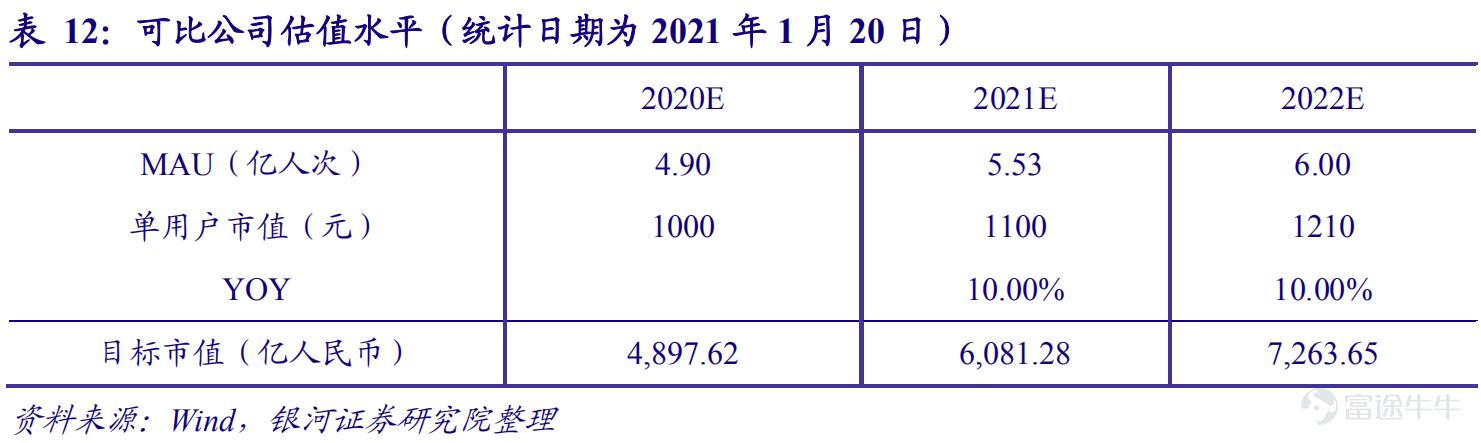
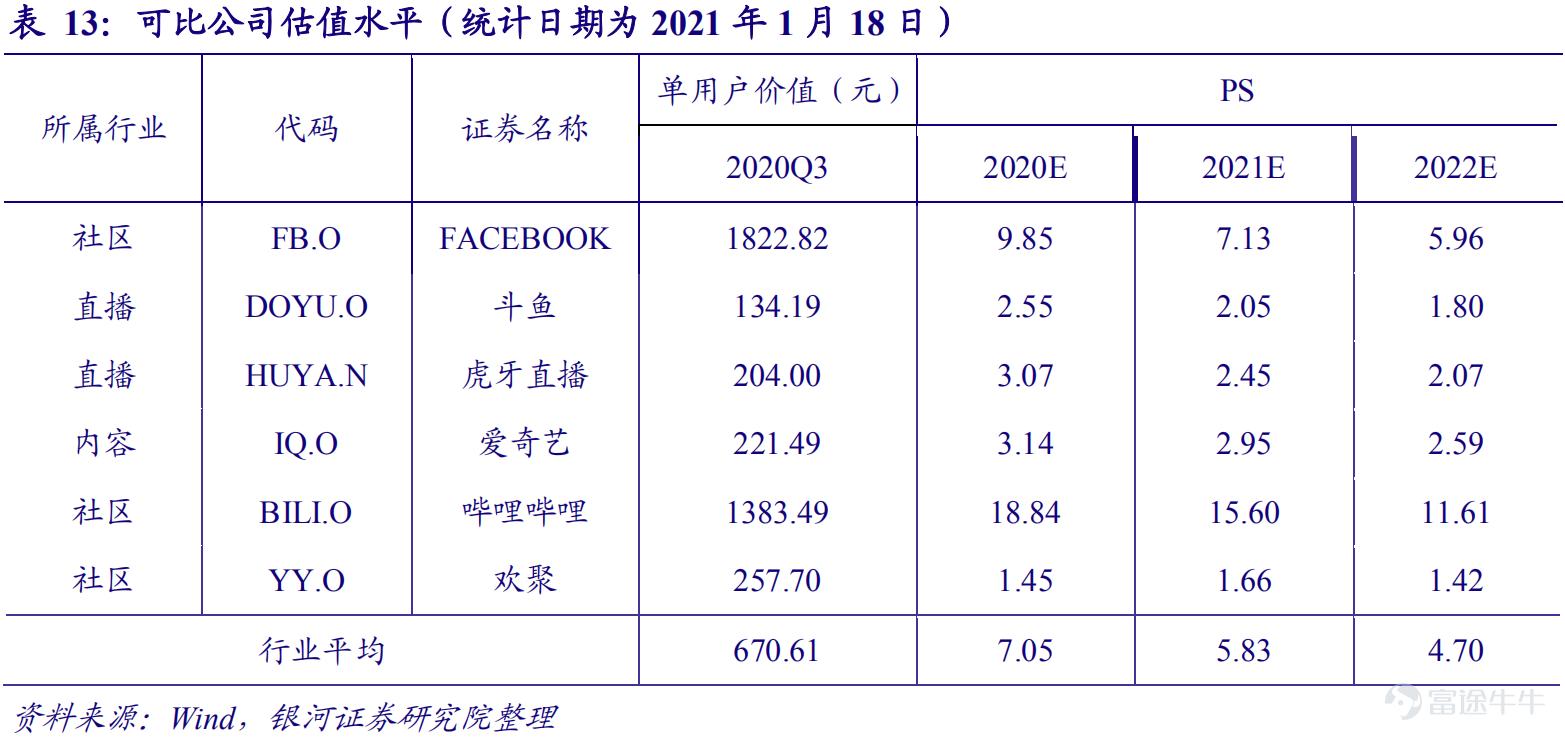
采用市值和用户流量之比(P/U)法估值,选取互联网行业中属性具备社区、直播、内容的6家可比公司的单用户市值对快手未来市值进行预测,可比公司中2020年Q3平均单用户市值为670元人民币,根据可比公司单用户市值,结合公司未来成长性,快手公司2020~2022年合理单用户市值将为1000元、1100元、1200元人民币,对应目标市值依次为4897.62亿元、6081.28亿元、7263.65亿元。
若采用PS法估值,选取了相同的6家可比公司对快手未来市值进行预测。可比公司中2020年平均PS值为7倍,快手公司合理PS为8倍左右,对应目标市值依次为4749.25亿元、6214.45亿元、8052.74亿元。
综上,公司作为短视频行业领军企业,社交生态流量优势显著,三大业务直播打赏、线上营销及电商仍处于高速成长期,且公司持续加快推进业务转型升级,看好平台后续发展。
(文章来源:富途资讯)
(责任编辑:DF532)