
股市行情分析
“微创系”心脏瓣膜巨头微创心通赴港上市 估值区间在哪?
摘要:
1)目前我国TAVI领域呈「3国产+1进口」局面,竞争并不激烈,主要瓶颈在于医生产能。因为国内能做TAVI手术的医生有限,另外国内TAVR厂商有限,预计5年内TAVR产品进入耗材集采可能性非常低;
2)据公司招股书介绍,VitaFlow有望成为首批获纳入中国医保目录TAVI产品之一。微创心通VitaFlow系列产品在安全性和价格上都有明显优势。预计微创心通2021年合理估值为,启明医疗>微创心通>沛嘉医疗;
3)我们保守预测公司上市后的股价约4%-34%增长空间。中金证券给微创心通的估值介乎40亿美金-50亿美金(约310亿港元-387亿港元),股价约7%-48%增长空间。
正文
微创心通于2021年将于1月26-29日招股,公司拟发行约2.06亿股股份,其中公开发售2056.2万股,国际发售约1.85亿股,每股发行价11.1-12.2港元,每手1000股,预期将于2月4日上市。公司开始招股市值约262亿港元-288亿港元。
背景介绍
微创心通医疗原属于微创医疗的附属公司,在2020年11月将其拆分独立上市。微创心通专注于治疗瓣膜性心脏病器械企业,主要覆盖主动脉瓣、二尖瓣、三尖瓣、外科瓣膜以及手术配套产品。目前公司研发的产品均壁垒高,属于耗材集采的免疫赛道,不受政策等负面消息影响。
VitaFlow系列产品确定性高,二、三尖瓣膜产品存在极大不确定性。目前公司核心产品是VitaFlowTM 和 VitaFlow II产品,属于TAVR/TAVI领域。VitaFlowTM 已于2019年7月获批上市,而VitaFlow II 于2020年11月获药监局受受理,预计2021年底前在中国完成注册。目前公司的二、三尖瓣膜处于临床前阶段,产品难度极大,目前暂无国产产品上市,二尖瓣膜只有一款进口产品上市。(注:TAVR=TAVI,一般指同类手术)
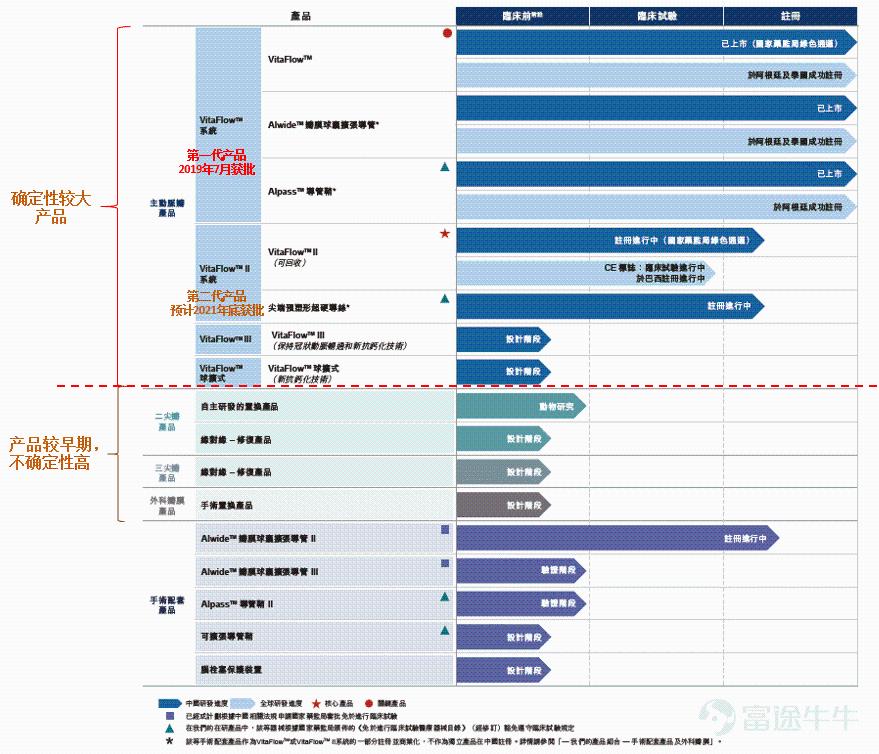
图片来源:微创心通医疗招股书,富途证券整理
国内TAVR手术的瓶颈在于医生产能
从出生那一刻开始,人体的心脏每分钟跳60-100次。随着随着年龄越大,心脏累计跳动的次数越多,心脏瓣膜的开放和关闭使用的次数也会越多,也容易出问题,这也解释了为什么老年人容易患心脏病。
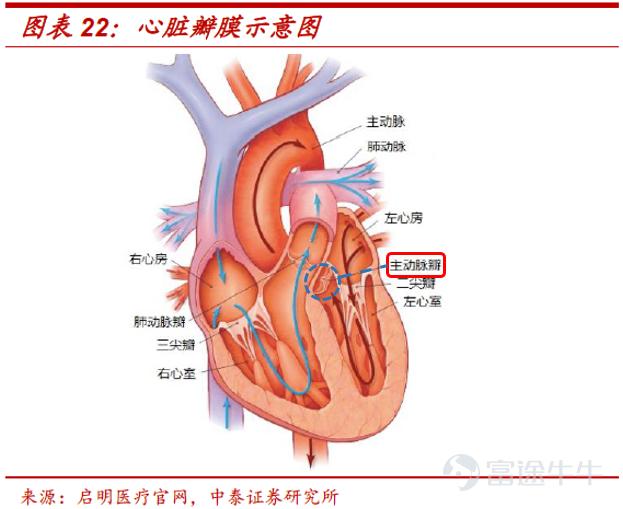
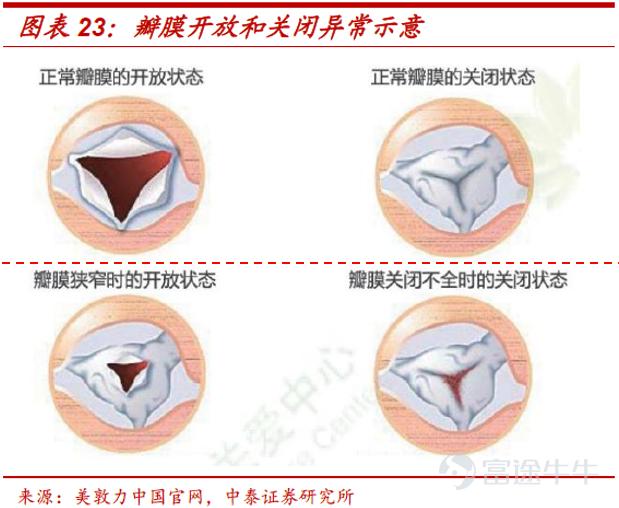
心脏瓣膜病变主要包括狭窄和关闭不全,从而影响血流的正常流动,造成心脏功能异常,最终导致心力衰竭。中国瓣膜性心脏病患者高达400万人,心脏病是中国第一大死亡因素。
TAVI介入手术属于微创手术,创伤伤口小,恢复时间短,手术风险低,尤其适合高龄75岁以上高龄老人。传统手术如右图开胸,TAVI创伤如左图。TAVI手术时间长为1-2小时,而开胸手术时常为3-6小时。根据弗若斯特沙利文报告显示,中国每年需要进行瓣膜手术的患者超过390万人,预计2025年达440万人。2019年中国仅约2,400例TAVI手术,治疗人数仅占合资格患者群体的0.3%。
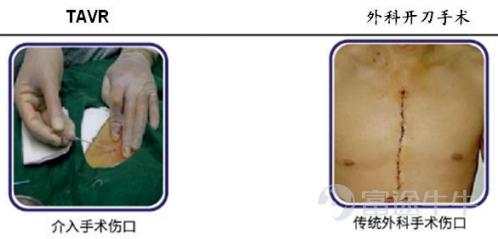
数据来源:启明医疗招股说明书,富途证券整理
在国内TAVI市场虽然仍处于供不应求的阶段,但瓶颈不在于厂商,而在于医生。一台TAVI手术需要2-3名介入医师、1-2名心脏外科医生,1名麻醉师、1名超声心动图医师、2-3名护士等。医生需要进行20-30例TAVI手术做为学习曲线。2019年中国虽有604家医院符合TAVI手术,但只有156家医院进行TAVI手术,而前20名医院在市场中发挥著重要作用。
预计微创心通VitaFlowTM系列从2021年开始市场份额为国内第一
目前我国呈「3国产+1进口」局面。国内TAVR市场已经形成3国产(启明医疗、杰成医疗、微创心通)+1进口(爱德华)的格局。进口产品爱德华的SAPIEN 3 为中国首个进口TAVI产品,在国内竞争优势并不明显,1年死亡率偏高,可能进口产品不符合国人的人体结构。杰成医疗是国产唯一一款经心尖介入的膨胀瓣膜TAVR产品,但经过循证医学证明,心尖介入手术效果不佳。目前杰成医疗营业已陷入危机,诉讼缠身。所以微创心通目前主要竞争对手为启明医疗。
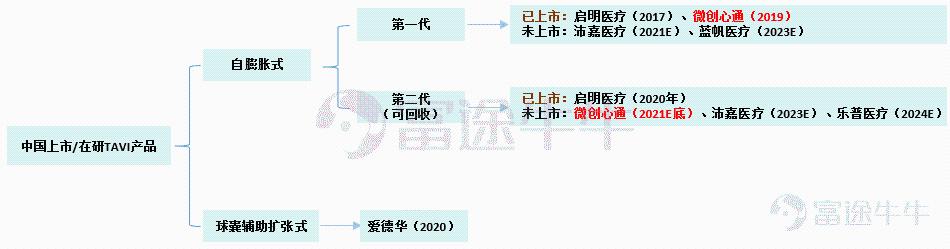
数据来源:网络公开资料,富途证券整理
VitaFlowTM 第一代TAVI产品:在安全性和价格上均有明显优势
微创心通自主研发的第一代TAVI产品VitaFlowTM(下图所示),于2019年7月获国家药监局审批,并随后于2019年8月在中国进行商业化。值得一提的是,VitaFlowTM 产品非常具有创新性地增加电动输送系统,旨在帮助医生克服进行TAVI手术的挑战,这样也就大大缩短了医生学习曲线。
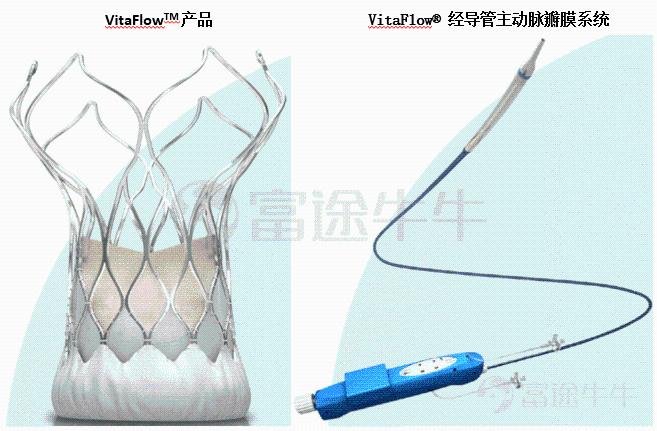
图片来源:微创心通医疗官网,富途证券整理
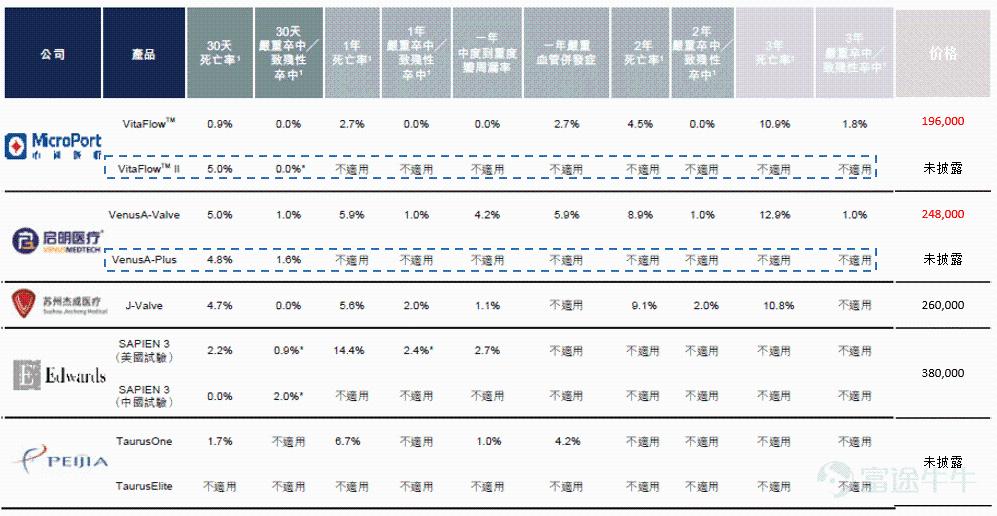
微创心通的VitaFlow在安全性和价格上都有明显优势。VitaFlow是自膨胀的牛心包瓣,于2019年7月获 NMPA批准上市。根据已有的数据显示,术后30天和1年的全因死亡率分别为0.9%和2.7%,安全性数据十分优秀,患者的心脏机能得到了显著的改善。另外,启明医疗价格为24.8万,而微创心通的价格为19.6万,价格低20%。公司在招股书上表明,凭借VitaFlowTM极具竞争力的价格优势,其有望成为首批获纳入中国医疗保险报销目录TAVI产品之一的潜力。
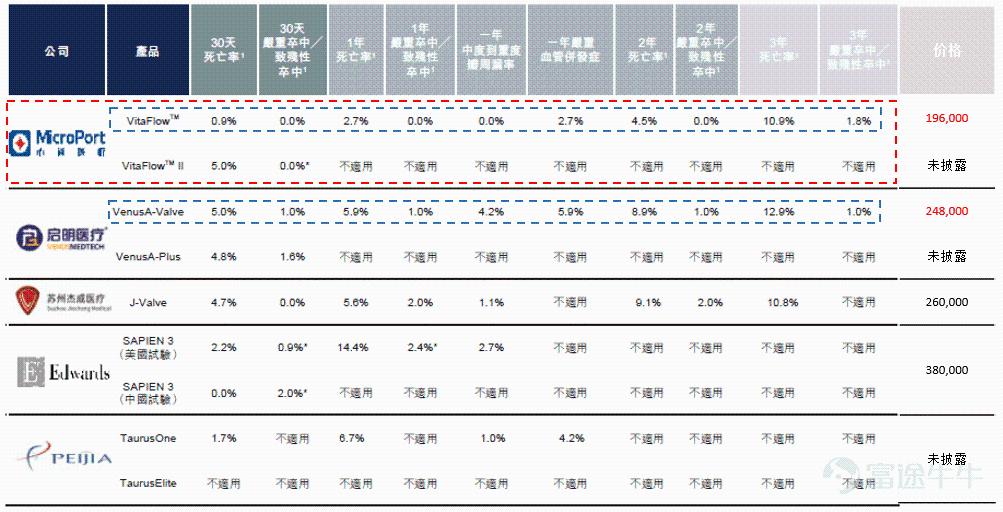
图片来源:微创心通招股说明书,富途证券整理
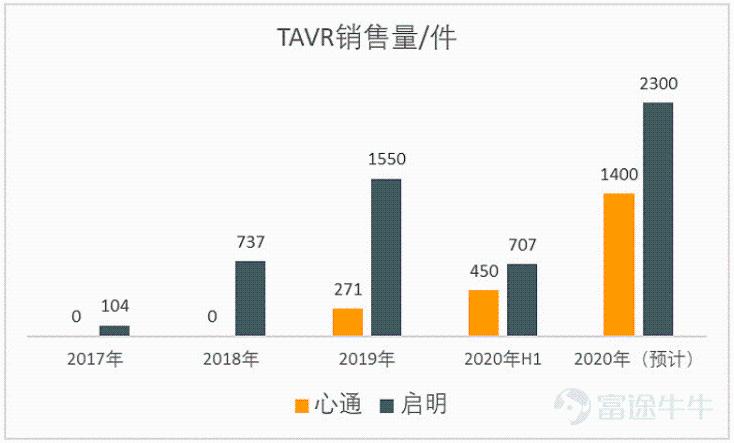
TAVR手术在国内远未满足,预计2021年微创心通VitaFlowTM销量开始反超启明医疗。微创心通VitaFlowTM 在2019年7月才上市,启明医疗的VenusA-Value在2017年上市。微创心通凭借着国内微创手术领域龙头微创医疗公司的渠道、产品优势和价格优势,VitaFlowTM销量快速进入国内医院。公司在2020年11月电话会议上表示,“2020年底VitaFlow单月植入量超过竞争对手(即启明医疗),2021年全年数据拿到市场第一。”
图片来源:思宇研究院
VitaFlow Ⅱ第二代TAVI产品:有望打开医生产能瓶颈
微创心通的VitaFlow Ⅱ属于第二代TAVI产品,可回收功能,产品于2020年11月获国家药监局受理,预计2021年底前在中国完成VitaFlowTM II的注册。在所有TAVI产品中,VitaFlowTMII是唯一一种具有电动输送系统的产品,也是在中国开发的TAVI产品中唯一一种在欧洲进行临床试验或商业化的产品。
目前国内第二代TAVI产品只有启明医疗的VenusA-Plus,且产品于2020年11月15日获批上市。第二代的TAVI具备可回收、预装瓣膜等优势,大大降低医生操作失败带来的风险。微创心通的VitaFlow Ⅱ已获药监局受理,预计2021年底/2022年初获批上市。VitaFlow Ⅱ 同样具备可回收、预装瓣膜优势,比启明医疗多了一套电动输送系统的配套产品,有望快速打开医生产能的瓶颈。
预计微创心通上市后股价约4%-34%增长空间
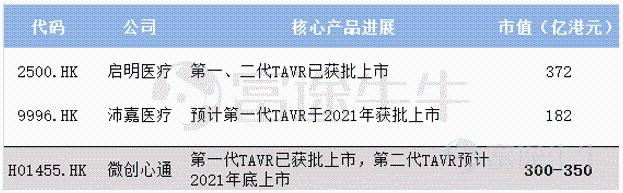
微创心通的合理估值:启明医疗(372亿)>微创心通>沛嘉医疗(182亿)。根据公司的业务线,我们筛选出三家TAVI产品的上市公司对比。沛嘉医疗的第一代TAVI产品预计今年获批上市,启明医疗的第一、二代产品已获批上市,微创心通只是第一代产品上市。
虽然微创心通的第一代产品无论是从产品的效果上和价格上均优于启明医疗,但第二代TAVR产品的效果和医生产能上还是远优于第一代产品。所以2021年微创心通合理估值启明医疗(372亿)>微创心通>沛嘉医疗(182亿),预计微创心通合理估值在300亿港元-350亿港元左右。目前公司招股市值为262亿港元-288亿港元,上市后的股价约4%-34%增长空间。中金预计微创心通上市后股价约7%-48%增长空间;
总结
1)目前我国TAVI领域呈「3国产+1进口」局面,竞争并不激烈,主要瓶颈在于医生产能。受制于TAVI手术的医生产能和厂商数量,预计5年内TAVR产品进入国家集采可的能性非常低;
2)据公司招股书介绍,VitaFlow有望成为首批获纳入中国医保目录TAVI产品之一。微创心通VitaFlow系列产品在安全性和价格上都有明显优势。预计2021年微创心通合理估值为:启明医疗>微创心通>沛嘉医疗。
(文章来源:富途资讯)
(责任编辑:DF532)