
股市行情分析
2020年业绩超预期!长城汽车携新车+新科技走向2021新高度
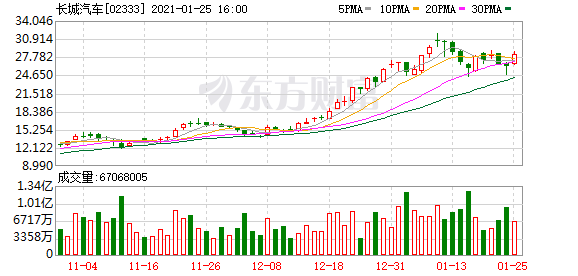
1月25日,长城汽车(02333.HK)公布2020年度业绩快报,2020年长城汽车全年实现归属于股东净利润53.92亿元,同比增长19.90%,全年总营收1033亿元,同比增7.35%。
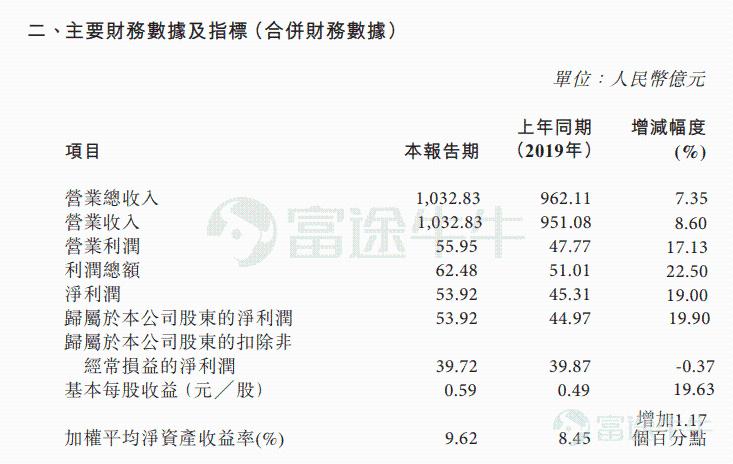
全年营收创新高,经营业绩持续向好
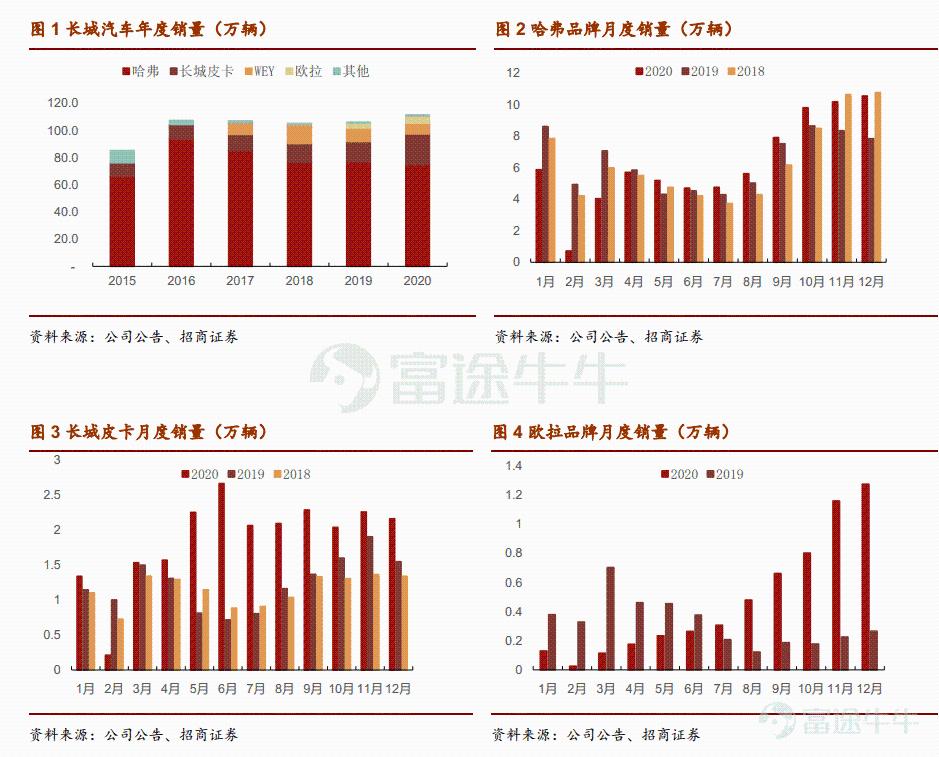
2020 年公司实现销量111万辆,同比增长5%,完成全年销量目标109%。其中四季度实现销量43万辆,同比增长29%。
公司实现单车收入9.55万元,环比增3683元,营业利润率6.6%、环比持平,单车净利润6509元,环比增1463元,单车扣非净利润4861元,环比增1117元。
招商证券认为补贴等因素或许是影响公司四季度非经常性损益的主要因素,公司约10亿元的年终奖集中在四季度计提。尽管受到了全球卫生事件的影响,长城汽车推出的新平台、新产品、新技术深受市场认可与欢迎,全年营业总收入创历史新高,认为未来公司业绩将进一步上涨。
新车型发力,带动盈利提升
2020全年公司销售车辆,按品牌分:哈弗品牌75.0万台(-2.50%)、WEY品牌7.85万台(-21.53%),长城皮卡销量22.5万台(+51.18%)、欧拉品牌销量5.63万台(+44.76%)。
2020年,长城汽车推出第三代哈弗H6、哈弗大狗、欧拉好猫、坦克300等一系列网红车型,新品上市后起步即为领导者,带动四大品牌销量全面爆发。
另外,公司WEY品牌摩卡车型于2021年1月20日正式发布,公司计划将于2021年一季度上市,该车型将是公司全新DHT混动、HWA自动驾驶搭载落地的首款车型。
新车型应用GEEP 3.x电气化架构,具有较高可扩展性和兼容性。动力方面,提供柠檬混动DHT(匹配全球首款横置 9DCT 变速箱)、48V轻混两套混合动力解决方案,有高集成、高效率、高性能的技术优势。
自动驾驶方面,摩卡成为全球首个搭载高通8155芯片的车型,搭载全固态激光雷达、车规级5G+V2X车载无线终端,支持HW 高速辅助驾驶等功能。
多款优质新品的推出,将为长城未来销量与业绩双增长奠定基础。
深耕科技持续创新,奠定公司长期发展基础
长城汽车在科技创新领域持续进阶,推出「柠檬、坦克、咖啡智能」三大平台,代表了长城汽车的全新「造车理念」。三大技术品牌的发布,为开启新产品周期奠定了基础。
今年是公司新车型从老平台切换至全新模块化平台带动的新产品大年,陆续密集上市的全新换代车型或将帮助品牌和产品保持较高热度,实现超越行业的表现。
伴随新车型上市,中金公司认为将带动市场对公司在新能源(纯电、混动动力技术)、自动驾驶(自研AI视觉及硬件)及智能化领域的技术布局产生更加深刻的认知。更长维度看,除国内传统车型外,中金认为欧拉品牌、光束汽车及海外市场有望从明后年开始贡献利润增量,带动公司中期较快增长。
其他大行怎么看?
花旗:业绩胜预期,上调长汽目标价至35.6港元
花旗认为长城汽车业绩高于市场预期;其中Q4纯利按年升78%、按季升95%至28亿元人民币,高于该行预期4%及市场预期28%。该行上调其2021至2022年度盈利预测7.6%至7.9%,以反映强劲业绩,目标价由34.7港元升至35.6港元,维持买入评级。
瑞信:上调长汽目标价至40港元
瑞信发表报告表示,长汽第四季毛利率高于预期令人惊喜,上调其2020至2022年度盈利预测6%至25.3%,目标价相应由37港元升至40港元,维持跑赢大市评级。
中金:维持跑赢行业评级,目标价40港元不变
中金最新研报认为,当前长城汽车H股股价对应2021年24.2倍P/E。维持跑赢行业评级,维持2020-2022年盈利预测和40.00港元目标价不变,对应34.3倍2021年P/E,较当前股价有41.3%的上行空间。
(文章来源:富途资讯)
(责任编辑:DF532)