
股市行情分析
港股研报干货专享:配置港股的意愿+能力实现“双升”!
一、读研报·市场
中信证券:从A/H折溢价看港股的估值洼地和稀缺性
去年4季度以来港股持续跑赢A股,而港股基准指数中顺周期板块的权重更高、拖累H股银行表现的因素消失、以及港元汇率企稳这三大因素,叠加近期南向资金的大幅流入预计将带动AH溢价继续收敛。但相较于此前两轮AH溢价大幅收敛的行情,此轮南向资金的配置更着重于个股,以至于年初以来AH溢价收敛和行业涨跌幅的线性关系相对较弱。展望未来,我们建议投资者关注两大主线:1)参考AH溢价、历史估值、盈利增速和ROE四大指标,精选低估值+业绩确定性强的H股;2)A股市场稀缺且具备长期成长性的港股优质标的。
第一上海金融:仍处整固整理阶段关注中移广电的5G合作协议
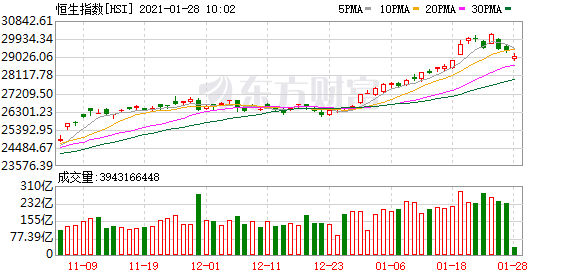
港股经过两日来的大幅波动后,继续预期中的整固行情。恒指连跌第二日再跌了有90多点,失守了10日线29376点,不排除仍有回吐调整的空间,而中短期支持位维持在28800点,宜继续注视能否守稳其上。资金流向依然是目前市况的主导,港股通的净流入又再回升至有235亿元,相信对盘面总体会有承接力。然而,在市场获利回吐压力未确认完成释放之前,估计盘面仍将出现挤压的分化行情表现,操作上建议要继续注意节奏,但对于前期领涨股如港交所(00388)、腾讯(00700)、以及美团-W(03690)等等,可以关注他们进一步回吐时的吸纳机会。
中国银河证券研究:配置港股的意愿+能力实现“双升”!
配置意愿上升。A股估值处历史高位,拥挤度日益严重,投资者不断寻找性价比更好确定性高的资产。配置能力上升。有资格配置港股的新基金发行火热,规模大幅上升,内地投资者配置港股的渠道得到拓宽。此外,欧美资金大量涌入。 资金集中配置在稀缺成长股,而不是买“低估值”。从南向资金和公募基金配置来看,腾讯持股最多,远超其他个股,美团、小米集团等优质标的持股市值占比处于前列。
投资建议:成长性好+稀缺为王。两条主线:1。港股中估值不是极端高+成长性好的优质稀缺标的,如腾讯、美团等新经济公司,“绕不开”这一点很重要。2。港股相较于A股的特色资产。伴随快手、B站等更多中概股回归,港股有望聚集更多的中国头部科技资产,推荐互联网+、新能源、消费电子等港股相较于A股的特色资产。看好恒生科技指数。
安信国际:调整仍是良机
由于短期积累较大涨幅,结构上,指数开始转弱,有进一步下行几率,但进一步暴跌可能性不大,投资者需留意近期市场波动风险。我们仍然坚定看好后市,大幅调整均是入场良机,重点关注新能源汽车,光伏,龙头消费及龙头科网股,超跌后可趁机买入。
中信建投:市场震荡反弹,港股ETF受资金热捧
今年以来,南下资金推动港股市场表现强劲,港股相关ETF产品受到热捧。报告期内13只港股ETF份额增加92.88亿份,其中华泰柏瑞中证港股通50ETF关注度最高,净流入合计54亿元。此外,华夏恒生ETF、易方达恒生H股ETF、华安CES港股通精选100ETF、华夏沪港通恒生ETF、南方恒生中国企业ETF和易方达中证香港证券投资主题ETF规模也有明显增幅。
二、读研报·行业动向
中信证券:稀土行业迎历史拐点
1月27日,稀土板块迎来持续上行后的正常回调,再次强调本轮稀土板块上行的三大逻辑:1)新能源等下游需求的中长期驱动;2)稀土涨价顺周期配置策略;3)国家政策的有力支撑,预计稀土价格或继续保持强势,供需基本面与政策有望共振,稀土行业或将迎来历史性拐点,新形势下持续坚定推荐稀土板块战略配置价值。
中信建投:消费电子龙头崛起面板和半导体核心标的推荐
电子行业已经步入以5G为主线的新一轮创新周期。展望2021年,中信建投证券电子行业首席分析师刘双锋认为,苹果开启5G超级周期,产业链向国内转移,消费电子龙头崛起大势所趋。半导体行业景气度将迎来复苏,设计、制造、封测、设备等产业链各环节国产替代加速,本土公司潜力巨大。被动元件和面板行业需求端持续旺盛,供给端低效产能出清,行业将迎来周期反转。
消费电子领域我们重点推荐舜宇科技,这是一家港股上市的光学龙头公司。公司未来的增长点主要是消费电子光学份额继续提升,以及车载镜头业务。
中金公司:计算机板块有望迎来“超级”复苏周期
中金公司指出,在疫情反复背景下,计算机板块公司在2020年一季度业绩均取得低基数;同时收入确认节奏整体延后,导致各公司2020年收入在四季度集中体现。根据万得数据统计,2020年四季度“主流公司”有望录得43%的收入增速和44%的利润增速,而目前已披露业绩预告的“主流公司”单季利润增速中值也高达51%。相信软件板块主流公司2020年四季度以及2021年一季度的业绩均将实现较高的同比增长,2021年一季度,随着2020年年报和2021年一季报的披露,软件板块有望迎来“超级”复苏周期。中金公司建议,紧抓产业趋势,并补充布局一批自下而上基本面优质、具备“长坡厚雪”潜质的中小型公司。
中泰证券:多因素驱动互联网医疗行业驶入高成长快车道
政策方面,国家卫健委、医保局关于互联网医疗行业的利好政策频发,比如《关于积极推进“互联网+”医疗服务医保支付工作的指导意见》。技术方面,医疗机构运营已经初步实现了信息化,为互联网医院运营提供了坚实的基础;部分医院以及卫健委搭建了互联网医院和区域卫生互联网平台。疫情方面,2020 年初的新冠肺炎疫情加速消费者对互联网医疗接受度和增加互联网医疗服务的供给。多因素驱动互联网医疗行业驶入高成长快车道,公司是互联网医疗行业龙头企业,竞争实力强劲,有望充分享受市场高成长红利。平安好医生公司作为行业龙头企业将充分受益。
开源证券:广电携手移动共建5G700M,运营商合作共赢之路
通信运营商竞争与合作并行,5G从可用到好用,维持通信行业“看好”评级作为推动5G发展的主力军,2020年国内通信运营商在推进5G基站建设部署、商用落地上取得一系列显著成就,5G产业规模日益扩大。三大运营商网络建设速度和规模超出预期,5G基站共建共享初见成效。截止到2020年12月,中国移动已建设开通5G基站超过39万个,5G套餐用户数为1.47亿户;中国电信和中国联通在共建共享上取得积极进展,中国电信和中国联通5G基站已覆盖全国300多个城市,共建共享5G基站超33万个,5G用户达7948万户;目前一线城市及城市群核心区域已经实现市区、县城、重点乡镇的室外连续覆盖,随着5G建设持续,5G网络将实现从可用到好用变革,带来产业的健康发展,我们维持通信行业“看好”评级。
三、读研报·大行评级
麦格理发布研究报告,重申中教控股(00839)“跑羸大市”评级,目标价21.3港元。
报告中称,中教控股(00839)日前完成先旧后新配售及新股发行,涉及1.22亿股,占扩大后已发行股本的5.37%,所得款项净额用于潜在收购及扩建在大湾区的校园,相信基于集团手头现金及在经济增长区域有优质资产,可加强在高等院校领域的竞争优势。
高盛指药明生物(02269-HK)全年盈利升65%胜预期目标价升至128.6港元
高盛指药明生物(02269-HK)全年盈利升65%胜预期,但今年仍是药明生物发展的重要一年,该行将其2020年至2022年盈测升11%至13%,目标价升至128.6港元,买入评级。
药明生物于昨日公布盈喜,预期截至2020年12月31日止年度所录得的归属于权益股东的利润相比于上年同期归属于权益股东的利润增长65%以上。
大摩料申洲国际(02313-HK)未来60日股价约8成机会上升增持评级
大摩料申洲国际(02313-HK)今年收入增长18%,继续看好执行力及疫情后表现。该行料公司60日股价约8成机会上升,目标价180港元,增持评级。
汇证降平医(01833-HK)目标价至115港元押后收支平衡时间预测
汇证降平安好医生(01833-HK)目标价至115港元,押后收支平衡时间预测。
平安好医生昨日公布,于2021年1月27日,伴随公司战略的全面升级,平安好医生 APP正式更名为平安健康。公告指平安好医生APP更名为平安健康,是加强与中国平安保险(集团)股份有限公司及其附属公司的医疗健康生态圈的协同。作为中国领先的互联网医疗健康服务平台,该公司占据平安医疗健康生态圈用户及线上医疗服务端,是平安医疗健康生态圈的重要旗舰。
未来,该公司将在国家战略指引下,致力于为国民提供优质的医疗+健康服务,同时不断强化与平安医疗健康生态圈的战略协同,提升医疗科技竞争壁垒,为生态圈建设和公司高质量可持续发展创造强劲动力。
维达国际2020年度盈利升64.7% 野村升目标价至34.1港元
维达国际(03331-HK)于昨日公布年度业绩后获多间券商升目标价,其中野村升其目标价至34.1港元。
维达国际公布,截至2020年12月31日止年度,期内总收益上升2.7%(按固定汇率换算增长3.7%)至165.12亿港元。毛利提升24.8%至62.23亿港元,而毛利率上涨6.7个百分点至37.7%,净利润增加64.7%至18.74亿港元,净利润率增加4.3个百分点至11.4%。每股基本盈利增加64.2%至156.5港仙;董事会建议派付末期股息每股37港仙。
(文章来源:东方财富研究中心)
(责任编辑:DF513)