
股市行情分析
国际大行最新评级:交银看好阿里巴巴长期潜力 大摩指出这只个股股价将上行
交银:百威(01876-HK)将是全球疫苗推出的主要受益者首选买入
交银国际发布消费行业周报,生活用品方面,维达(03331-HK/未评级)2020年业绩强劲,销售额/净利润分别达165亿/19亿港元,同比增4%/65%。化妆品方面,欧舒丹(00973-HK/未评级)21财年3季度销售额继续改善,同比增4.3%。电子烟方面,思摩尔(06969-HK/未评级)计划增发配售6000万股,预计集资净额45亿港元。另外,公司一位执行董事计划出售3000万股,涉及22亿港元。 该行重申消费行业行业领先评级,首选买入百威亚太(01876-HK),公司将是全球疫苗推出的主要受益者。
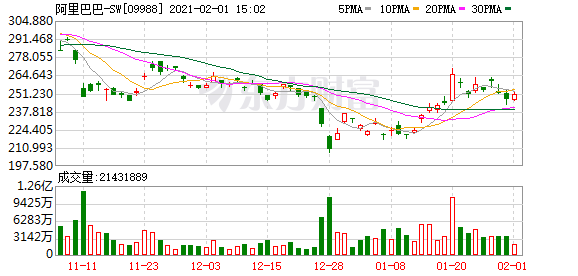
交银国际:维持互联网行业领先评级看好阿里(09988-HK)的长期潜力
交银国际发布互联网行业周报,2020年中国智能音箱销量下滑8.6%(IDC),但带屏智能音箱销量同比增31.0%至1305万台,百度占据63.4%的市场份额。腾讯(00700-HK)微信开放外部流量跳转小程序功能,未来有望通过外部流量的注入,拓宽其营销场景,目前微盟已完成接入;此外腾讯牵头财团行使对环球音乐集团额外10%股权的认购权,交易完成后,持股将增至20%。
花旗:上调中国飞鹤(06186)目标价23%至27.2港元评级“买入”
花旗发布研究报告,将中国飞鹤(06186)目标价由22.1港元上调23%至27.2港元,评级“买入”。
该行认为,飞鹤市场份额增长既来自国内小型品牌减少,也来自国外进口下跌,预计国家新标准的潜在实施,以及2022年配方注册制更新可能会触发第二轮行业整合,预期飞鹤凭藉庞大的分销网络和对低端市场的高度渗透,将可抢占更多市场份额。
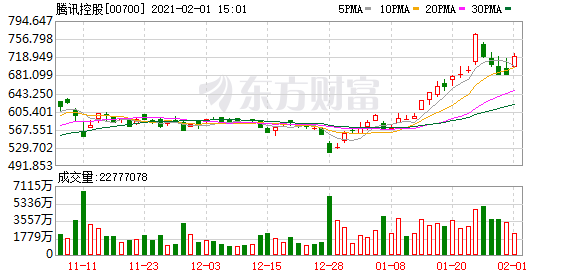
小摩:上调腾讯(00700)目标价29.8%至850港元评级“增持”
小摩发布研究报告,将腾讯(00700)目标价由655港元上调29.8%至850港元,维持“增持”评级。
报告中称,基于微信视频号成功推出,对微信长远变现前景更正面。根据该行基本预测,微信视频号2024年广告收入预计达到760亿元人民币。而假设2024年市盈率为25倍、边际利润率40%,微信视频号可为腾讯带来1100亿美元的增值。
瑞银:维持李宁“买入”评级目标价上调9.8%至58.4港元
瑞银发布研究报告,将李宁(02331)目标价由53.2港元上调9.8%至58.4港元,维持“买入”评级。
报告中称,李宁(02331)近期股价疲弱主因内地再现零星确诊个案,在旅游限制措施下,预期对公司农历新年业务带来负面影响。不过,该行认为李宁增长势头由设计、市场推广、科技及商场数量增加等因素所带动,大致维持其2020-22年度盈利预测。
大摩:相信申洲国际未来60日股价将上升
申洲国际(2313.HK)早市股价抽升9.7%报166.9港元。摩根士丹利上周三(27日)发表技术意见报告,相信申洲国际未来60日股价将上升,料发生概率逾80%以上,予其增持评级及目标价180港元,此相当今年预测市盈率34.5倍。该股现报166.9港元,最新总市值2508.88亿港元。
富瑞:母企为法拉第未来代工是好开始重申对吉利买入评级
富瑞发表研究报告指,吉利汽车(0175.HK)母企吉利控股与美国电动车公司法拉第未来签署合作协议,同时吉控将成为法拉第未来在美国上市后的少数股东。该行对吉汽未来在其SEA平台的电动车发展持乐观看法,重申对其买入评级。该股现报28.6港元,最新总市值2808.15亿港元。
高盛:维持美团(03690)“买入”评级目标价上调22%至426港元
高盛发表研究报告,将美团(03690)目标价由349港元上调22%至426港元,维持“买入”评级。
报告中称,公司新业务社区团购预计会扩大美团整体潜在市场,由社区服务至网上零售,将会支持公司几方面增长。预计电商将会是未来主要增长引擎之一,预计到2021年,美团的杂货/电子商务商品将增加1.02亿交易用户,2025年预计有更高市场份额,预测至34%。
农银国际:上调中汇集团(00382)目标价至13.1港元维持“买入”评级
农银国际发表研究报告,将中汇集团(00382)目标价由12.1港元上调至13.1港元,维持“买入”评级,并将其列为高等教育行业的首选股。
该行表示,2019年,中国正规教育机构的招生总数从2018年的2.76亿人增加到2.82亿人,同比增长了2.4%,这意味着民办教育领域仍具上行空间。更重要的是,国家对民办教育实行积极鼓励、大力支持、正确引导、依法管理的方针,这无疑缓解了市场对政策风险的担忧。随着近几年教育部批准独立学院转设数量逐年递增,拥有独立学院的高等教育机构利润率有望在未来实现进一步提升。
(文章来源:东方财富研究中心)
(责任编辑:DF513)