
股市行情分析
国际大行最新评级:大摩上调港交所目标价39.5%!多机构给予阿里巴巴“买入”评级
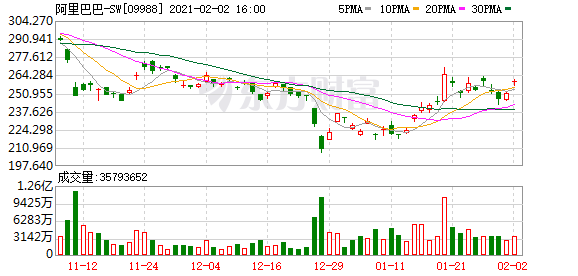
高盛:维持阿里巴巴-SW(09988)“买入”评级目标价352港元
高盛发布研究报告,维持阿里巴巴-SW(09988)“买入”评级,目标价352港元。
报告中称,阿里巴巴-SW(09988)2021财年第三季非公认会计准则摊薄每股盈利高于预期4%。季内收入2211亿元人民币,高于该行及市场预期1%及3%,经调整除息税折旧及摊销前利润(EBITDA)为683.8亿元人民币,低于该行预期1%,而核心经调整除息税及摊销前利润率(EBITA margin)为61.9%,高于该行预期0.3个百分点。另外,云业务收入增50%,经调整EBITA首次取得正数。
野村发表报告表示,阿里巴巴(9988.HK)昨公布截至去年年底止第三财季业绩,期内收入录2,210亿人民币按年升37%,高于该行及市场同业原预期各4%及3%,主要是核心电商业务收入(按年升38%,高该行原预期5%)所推动。予阿里巴巴(BABA.US)美股买入评级及目标价338美元。
富瑞:维持达利食品(03799)“买入”评级目标价下调至6.8港元
富瑞发布研究报告称,将达利食品(03799)目标价由7港元下调至6.8港元,维持“买入”评级。
该行预期,达利食品(03799)去年下半年的销售及纯利分别增长5.9%及11.1%,受惠于稳定的除税及利息前利润率。估计集团2021-22年销售分别增长8.5%及6.9%,认为面包、豆浆及能量饮品将通过扩大渠道分布,提高渠道推动力以及推出更多新产品来带动销售。不过,将2020-22年盈利预测下调0-5%,以反映销售因疫情影响而下跌。
瑞信:上调绿叶制药(02186)目标价74.4%至7.5港元评级升至“跑赢大市”
瑞信发布研究报告,下调绿叶制药(02186)今明两年每股盈测分别11.1%及13.4%,以反映股权摊薄,但将评级由“中性”升至“跑赢大市”,目标价由4.3港元上调74.4%至7.5港元。
报告中称,绿叶制药(02186)上月底公布溢价引入高瓴资本为第二大股东,该行表示,高瓴资本通常作为长期战略投资者,将为绿叶制药带来新研发及商业化资源,促使该行上调对其长期增长预测。
富瑞:维持融创服务(01516)为行业首选目标价上调9.9%至30.72港元
富瑞发布研究报告称,维持融创服务(01516)为行业首选,评级“买入”,目标价由27.96港元上调9.9%至30.72港元。
报告中称,融创服务(01516)发盈喜,预期去年纯利将同比增长逾1.2倍,在撇除上市开支后,估计公司核心利润增长将逾1.3倍,预期公司潜在获纳入“互联互通”及管理层上调盈利指引有望成为股价未来的催化剂。
瑞信:上调君实生物(01877)目标价11.1%至100港元评级“跑赢大市”
瑞信发布研究报告,将君实生物(01877)目标价由90港元上调11.1%至100港元,维持“跑赢大市”评级,将2021财年每股盈利预测下调51%,2022年则上调2%,以考虑与Coherus全球授权交易。
大和:重申药明生物(02269)“买入”评级目标价135港元
大和发布研究报告,重申药明生物(02269)“买入”评级,目标价135港元。
报告中称,药明生物(02269)公布计划配售1.18亿股股份,占扩大后股本2.8%,每股配售价112元,较昨日收市价折让6.98%,预计所得款项净额131.21亿元。这是公司历史上第四次新股配售,大和预计配股可强化公司财政实力,更好地捕捉新冠mRNA疫苗潜在外包需求。
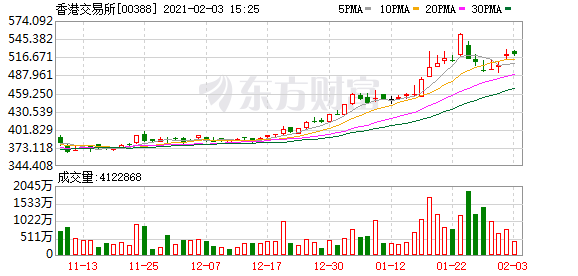
大摩:重申港交所(00388)“增持”评级目标价上调39.5%至600港元
大摩发布研究报告,重申港交所(00388)“增持”评级,将目标价由430港元上调39.5%至600港元,此相当预测2022年预测市盈率35倍。
报告中称,2021年以来港股日均成交额达2430亿元(对比2019年1290亿元),表现强劲,今年1月换手率已升至120%,该行决定上调对港股2021年-23年换手率预测至介于105%至125%,基于预期有更多北水南下流入港股。基于对港股日均成交额较高预期,决定上调对港交所2021年至2022年每股盈利预测各13%及10%。
瑞银:重申长城汽车(02333)“买入”评级目标价上调111%至35.5港元
瑞银发布研究报告,将长城汽车(02333)目标价由16.8港元上调111%至35.5港元,重申“买入”评级。
报告中称,经过过去三个月的股价升幅后,预计公司将会有进一步上升空间。表示公司自疫情推出的新型号都好过预期,同时公司盈利过去三季都好过预期,现时公司“欧拉”电动车销量增长强劲,预计公司将会更注重在电动车发展。
中泰国际:重申信义能源(03868)“增持”评级目标价上调24.9%至5.56港元
中泰国际发布研究报告称,将信义能源(03868)目标价由4.45港元上调24.9%至5.56港元,对应11.9%上升空间,2021年目标股息率也可达到2.7%,重申“增持”评级。
报告中称,公司上月公告行使认购期权,按净价(扣除了净负债及应收/付款)5.1亿人民币,向母公司信义光能(00968)收购六个装机容量合共为520MW的光伏发电站。
(文章来源:东方财富研究中心)
(责任编辑:DF513)