
股市行情分析
港股研报干货专享:大摩预计“北水”今年流入港股达万亿!机构指出短线投资机会
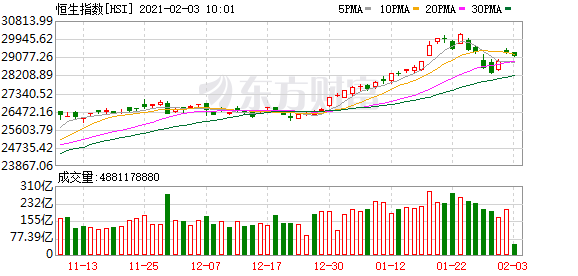
香港恒生指数今日全天维持震荡整理态势,最终收盘小幅上涨0.2%,收报29307.46点,南向资金今日净买入123亿港元。
一、读研报·市场
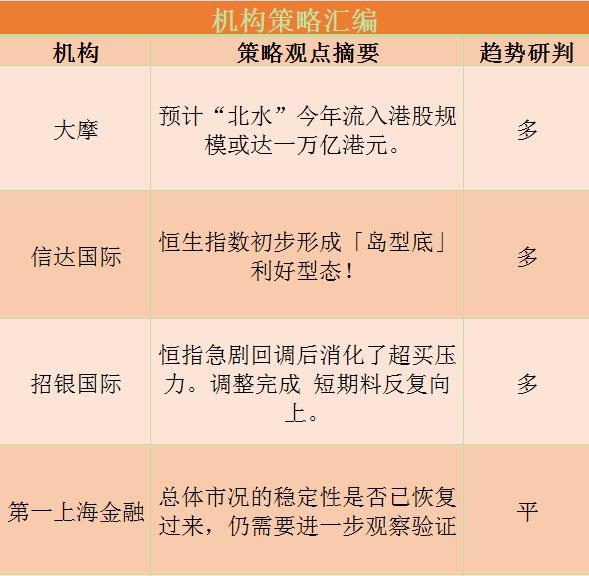
大摩:预计“北水”今年流入港股规模或达一万亿港元
大摩发布研究报告称,港股通南向资金今年以来已流入400亿美元(3101亿港元),估计2021年余下时间会进一步流入900亿美元(约6976.2亿港元),即预期“北水”流入港股今年规模或可达到1300亿美元(约1.008万亿港元),预计流入强势可持续。
信达国际:恒生指数初步形成「岛型底」利好型态
近两个交易日现反弹,周三裂口高开后,完全补回上周四的下跌裂口,同时初步形成「岛型底」利好型态,现时14 日RSI 重返50以上,MACD「熊差」略收窄,利好指数短期反弹。
招银国际:恒指调整完成短期料反复向上。
港股连续反弹,图表上,恒指于1月下旬出现 “岛形顶” 利空形态,急剧回调后,消化了超买压力,而昨天裂口上升,反而形成小型 “岛形底” 利好形态,后市料可反复向上。
第一上海金融:总体市况的稳定性是否已恢复过来,仍需要进一步观察验证
港股近期的波动情况是有所加剧了,出现急挫急弹的走势发展。以恒指来看,在上周连挫四日累跌接近有1900点后,这两天就反弹了有接近1000点,总体市况的稳定性是否已恢复过来,仍需要进一步观察验证。而目前,对于最近两日的回升,暂时只可以跌后反弹来看待,操作上建议仍要保持谨慎态度,未许过份激进。
二、读研报·行业动向
招银国际:中国软件及IT服务–新基建下企业的数字化转型
我们首次覆盖中国软件和IT服务行业。我们认为,基于云的新基建计划以及使用AI升级传统行业应该会推动该行业的长期增长。我们认为1)IDC运营商,2)企业SaaS,3)托管云服务提供商和4)AI公司可以从这一趋势中受益。按照先后顺序,我们首次覆盖并给予万国数据买入评级,给予明源云持有评级。
平安证券:主流房企销售增速居首推荐龙光集团(03380)
平安证券发布研究报告称,2020年房地产销售规模再创新高,行业景气度持续回升。龙光集团(03380)等主流房企销售表现突出,增长相对较高。该机构认为,在融资管理新规影响下,优质资源将持续向主流房企倾斜,看好销售表现较强、债务结构稳健、业绩预期较好的房企,推荐龙光集团。
兴业证券:2月份医药行业投资策略
随着互联互通进一步深化,除了前期已纳入港股通的6 个 Biotech 标的,以及 4 家 H+科创公司在 2 月 1 日正式纳入港股通。考虑到 H/科创差价较大,且这些公司都具备有较好的基本面,我们建议积极关注,同时继续长期看好行业龙头的核心价值,建议关注药明生物(2269.HK)、康哲药业(0867.HK)、昊海生物科技(6826.HK)、亚盛医药-B(6855.HK)、欧康维视生物-B(1477.HK)等。
中泰国际:光伏行业的基本面在去年第四季明显改善
光伏行业的基本面在去年第四季明显改善,政府明确推动新能源行业大幅发展。信义能源(03868)因此应获得较高估值,将公司2021年目标市盈率由26.6倍上调至32.9倍,相比该行选取的香港公用事业股的26.3倍2021年平均市盈率(按2月2日收市价计算),溢价达到25%。
安信国际:重点关注业绩高增长个股
短期来看,春节期间低风险地区的就地过年,为城市休闲餐饮带来机会。昨日餐饮股涨幅居前,海底捞(06862.HK)、呷哺呷哺(00520.HK)、九毛九(09922.HK)盘中均创历史新高。投资者可继续关注短线机会。
三、读研报·大行评级
富瑞:维持达利食品(03799)“买入”评级目标价下调至6.8港元
富瑞发布研究报告称,将达利食品(03799)目标价由7港元下调至6.8港元,维持“买入”评级。
该行预期,达利食品(03799)去年下半年的销售及纯利分别增长5.9%及11.1%,受惠于稳定的除税及利息前利润率。估计集团2021-22年销售分别增长8.5%及6.9%,认为面包、豆浆及能量饮品将通过扩大渠道分布,提高渠道推动力以及推出更多新产品来带动销售。不过,将2020-22年盈利预测下调0-5%,以反映销售因疫情影响而下跌。
瑞信:上调绿叶制药(02186)目标价74.4%至7.5港元评级升至“跑赢大市”
瑞信发布研究报告,下调绿叶制药(02186)今明两年每股盈测分别11.1%及13.4%,以反映股权摊薄,但将评级由“中性”升至“跑赢大市”,目标价由4.3港元上调74.4%至7.5港元。
报告中称,绿叶制药(02186)上月底公布溢价引入高瓴资本为第二大股东,该行表示,高瓴资本通常作为长期战略投资者,将为绿叶制药带来新研发及商业化资源,促使该行上调对其长期增长预测。
富瑞:维持融创服务(01516)为行业首选目标价上调9.9%至30.72港元
富瑞发布研究报告称,维持融创服务(01516)为行业首选,评级“买入”,目标价由27.96港元上调9.9%至30.72港元。
报告中称,融创服务(01516)发盈喜,预期去年纯利将同比增长逾1.2倍,在撇除上市开支后,估计公司核心利润增长将逾1.3倍,预期公司潜在获纳入“互联互通”及管理层上调盈利指引有望成为股价未来的催化剂。
瑞信:上调君实生物(01877)目标价11.1%至100港元评级“跑赢大市”
瑞信发布研究报告,将君实生物(01877)目标价由90港元上调11.1%至100港元,维持“跑赢大市”评级,将2021财年每股盈利预测下调51%,2022年则上调2%,以考虑与Coherus全球授权交易。
大和:重申药明生物(02269)“买入”评级目标价135港元
大和发布研究报告,重申药明生物(02269)“买入”评级,目标价135港元。
报告中称,药明生物(02269)公布计划配售1.18亿股股份,占扩大后股本2.8%,每股配售价112元,较昨日收市价折让6.98%,预计所得款项净额131.21亿元。这是公司历史上第四次新股配售,大和预计配股可强化公司财政实力,更好地捕捉新冠mRNA疫苗潜在外包需求。
(文章来源:东方财富研究中心)
(责任编辑:DF513)