
股市行情分析
国际大行最新评级:野村上调信达生物目标价71%!麦格理重申平安好医生“跑赢大市”
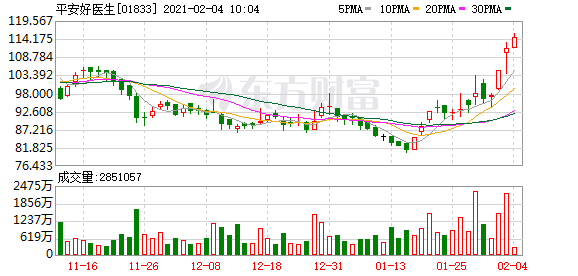
麦格理:重申平安好医生(01833)“跑赢大市”评级目标价上调11.8%至123港元
麦格理发布研究报告,将平安好医生(01833)目标价由110港元上调11.8%至123港元,重申“跑赢大市”评级。
报告中称,平安好医生(01833)去年下半年收入同比增长48%,较该行预期高出13%,其中线上医疗服务增长67%,主要受会员销售增长所带动。
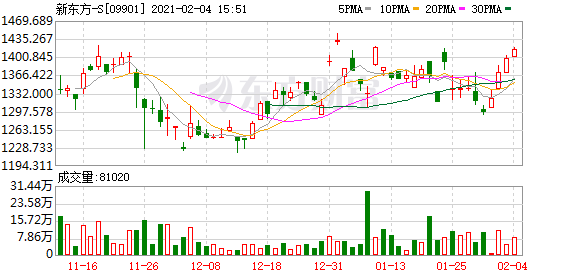
大和:首予新东方-S(09901)“买入”评级 目标价1640港元
大和发布研究报告,首予新东方-S(09901)“买入”评级,目标价1640港元。
报告中称,看好新东方-S(09901)K12业务前景,以及公司稳健的线下教育拓展步伐,在行业加速整合下,相信公司线上线下结合的模式有助增加市占率,因此认为新东方为投资者必选股之一。
野村:上调信达生物(01801)目标价71%至113.4港元 评级“买入”
野村发布研究报告,将信达生物(01801)目标价由66.3港元上调71%至113.4港元,维持“买入”评级,并下调2020-22年收入预测分别14%、47%及46%,主要考虑及国家医保名录谈判的降价影响,及生物仿制药的销售逐步增加。
报告中称,信达生物(01801)早前公布信迪利单抗(Sintilimab)去年未审计收入超过22亿元人民币,稍优于公司的指引,并意味第四季的销售约7亿元人民币,相信该药季度销售增长加快是因扩展销售网络,及持续的基层市场渗透。
瑞银:上调耐世特(01316)目标价36.2%至14.3港元 评级削至“中性”
瑞银发布研究报告,将耐世特(01316)评级由“买入”降至“中性”,上调其2021-22年每股盈测14%及8%,目标价由10.5港元上调36.2%至14.3港元。
报告中称,通用汽车去年宣布将投资发展电动车后,耐世特(01316)股价自去年11月起增长约1倍,公司目前市盈率增至逾16倍,较过去5年平均数为高,相信现时股价已反映在通用汽车未来增加投资电动车计划预期下,公司盈利有望上升、美国汽车市场的刺激政策、南向资金追棒等因素。
高盛:首予敏华控股(01999)“买入”评级 目标价22港元
高盛发布研究报告,预计敏华控股(01999)于2020-26年度之收入及纯利年复合增长率分别为15%及20%,首予“买入”评级,目标价22港元。
报告中称,预期内地软垫家具市场于2019-25年度预测年复合增长率达9%,由躺椅沙发和床垫所带动,因此预计龙头敏华控股(01999)及Jason市占率逐步提升,由目前2%至3%升至2025年之10%,相对于美国头3大品牌市占率达66%。
麦格理:上调联想集团(00992)目标价11.5%至14.25港元 评级“跑赢大市”
麦格理发布研究报告,上调联想集团(00992)2022-23财年盈利预测1%及12%,以反映服务增长及较高毛利率的因素,目标价由12.78港元上调11.5%至14.25港元,维持“跑赢大市”评级。
报告中称,联想集团(00992)截至去年12月底止季度收入及纯利分别高于市场预期11%及21%,更预计其个人电脑强劲势头、收益增长及毛利
大和:重申华晨中国(01114)“买入”评级 目标价9.7港元
大和发布研究报告称,传一汽集团计划以72亿美元收购华晨中国(01114),虽然华晨中国已表明不知情,但该行认为,在母企解除抵押股份合约后,华晨中国私有化或卖盘机会仍有可能,重申“买入”评级,目标价9.7港元。
报告中称,华晨中国控股股东-华晨汽车集团去年11月已申请进入破产重组程序,相信华晨中国易主对公司有利,尤其若售予另一家车厂,将有助其多用途车及小巴业务重组。
汇丰研究:升润燃评级至“买入” 降港华燃气评级至“持有”
汇丰研究发表报告指,燃气股将于3月初起陆续发放业绩,预期符合指引预期。盈利受惠强劲的分销量支持,预期覆盖的股份在2020年10月至12月录15-30%的增长,主受惠工业活动增加(中国12月出口增18%)、商业活动复苏、较寒冷的供暖需求。
该行指,在冬天,加上经济活动复苏和供应受限,令液体天然气价升5倍至记录新高,润燃(1193.HK)在去年利润受影响,因其进口占比为10-12%。新奥(2688.HK)虽然进口天然气比例高,但因其有油价相连的合约期权,因此影响有限。而中燃(0384.HK)利润仍然可以转嫁成本至终端客户,因此利润仍有升幅。
大和:上调日清食品目标价至7.5港元 评级“持有”
日清食品(1475.HK)控股股东日本日清公布2021财年第三季(去年10月至12月)未审计业绩,提供了中国业务的收入及经营盈利表现,其中收入符合预期,经营盈利则有潜在惊喜。
该行相信,日清食品第三财季经营盈利增长料优于预期,主要由于季度香港销量增长较预期强劲、2019年同期基数低令经营毛利有较预期更高的扩张,及香港政府补贴估计多于预期。
大和上调日清食品股份目标价,由7.4港元升至7.5港元,评级维持“持有”,并对日清在高档面食市场的定位看法正面。
(文章来源:东方财富研究中心)
(责任编辑:DF513)