
股市行情分析
港股研报干货专享:南向“抱团”买入但外资离场 这个行业业绩高增长正逐步兑现!
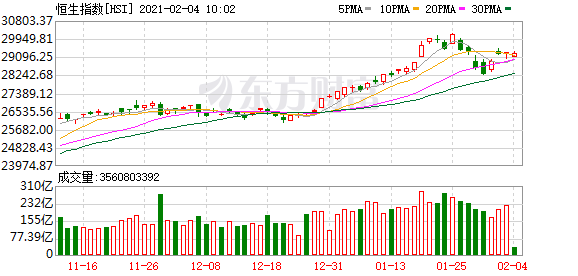
香港恒生指数今日收盘小幅下跌0.66%,收报29113.50点。恒生科技指数大跌2.26%,收报9897.37点。南向资金今日净买入39亿港元。
一、读研报·市场
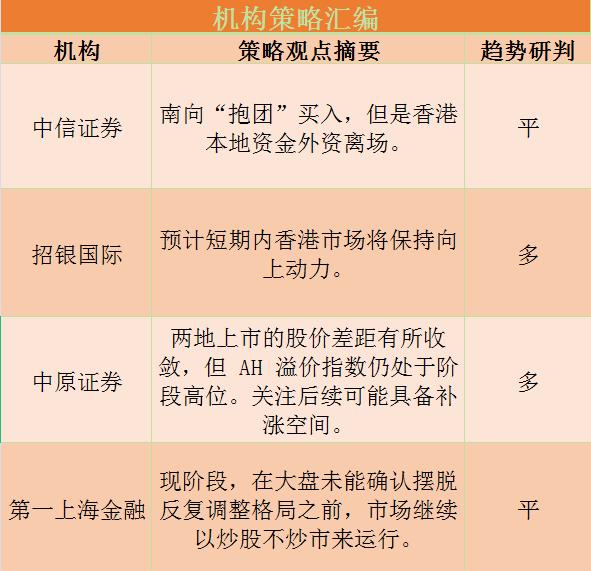
中信证券:南向“抱团”买入但外资离场
2021年1月,港股市场在南向资金的推动下走出独立行情,其中科技板块一枝独秀,恒生科技指数单月上涨11.1%。根据我们跟踪的托管口径计算,年初至今南向投资者单月净买入创纪录超3000亿港元,而外资和香港本地资金单月净卖出超过2200亿港元。
招银2月港股策略:顺势而为 首选互联网、消费、金融
北水南下港股保持强劲,即使在香港股市出现调整的日子依然。虽然恒生指数的估值接近十年高位,而市场的波动性仍会持续,但我们认为近期对中国人民银行收紧货币政策的担忧过高,并预计短期内香港市场将保持向上动力。
中原证券:港股的分化与机遇
1月随着春季行情启动,南向资金成交额占比全部港股成交额明显提升,但相比往年表现看并无中枢上一台阶的区别。从过往一年的情况看,南向资金成交额占全部港股成交额比例的集中上行对应着市场行情的上升期,如2019年12月开启的2020年春季躁动,2020年3月中下旬的历史底部区间,2020年10月港股的补涨等。
1月以来,两地上市的股价差距有所收敛,但 AH 溢价指数仍处于阶段高位。考虑欧美疫苗大规模接种推进,美国 1.9 万亿的财政刺激计划有望推出,海外经济持续复苏叠加货币政策宽松,国际原油价格、CRB 指数持续上行,港股石油石化与有色板块个股 AH溢价率分别为 127.56%和 47.12%,且 PE 分位低,关注后续可能具备补涨空间。
第一上海金融:大盘未能确认摆脱反复调整格局
相信恒指要突破前高峰30191点(1月25日的盘中高位)会有难度。现阶段,在大盘未能确认摆脱反复调整格局之前,市场继续以炒股不炒市来运行,有消息题材的个股表现异常突出,另外,公司业绩的陆续发布、以及春节假期的逐步迫近,都会是市场的关注点。
二、读研报·行业动向
中金:内地政策需平衡多个目标 料利好内银今年业绩表现
中金发表报告表示,1月底市场利率较快收紧,经济增长、通胀、资产价格走势、金融风险等多个因素影响中国货币政策走向,近期引导资金面边际收紧的政策操作不代表货币政策系统性收紧,短期内利率可能处于区间波动状态。
该行认为政策追求多目标平衡利好银行今年业绩表现,预计上市银行今年拨备前利润按年增长8.7%,净利润按年增长9.2%,为过去5年最高水平,股本回报率按年温和修复。个股推荐存在估值修复空间的兴业银行、四大行,以及净利润增速大概率恢复至较快水平的招商银行(3968.HK)、平安银行、宁波银行、常熟银行。
浙商证券:服装行业业绩高增长逐步兑现 高增长服装龙头性价比凸显
随着业绩快报逐步披露,服装龙头迎来业绩高增长兑现期。波司登(03998)、太平鸟、比音勒芬为首的高增长低估值龙头性价比凸显,持续推荐!
近期可选消费公司密集披露优秀业绩,我们预计优秀服装公司均20年业绩均将表现亮眼。
第一上海金融:春节将至餐饮股受追捧
受到春节将至的消息带动,资金有追捧餐饮股的情况,其中,海底捞(06862)涨了有2.09%,并且在盘中创出79.1元的新高,连同申洲国际(02313)、新奥能源(02688)、以及美团-W(03690),也加入到指数股创新高的最新名单里。
汇丰研究:1月燃气需求持续增长 调整燃气股评级及目标价
报告中称,燃气股将于3月初起陆续发放业绩,预期符合指引预期。盈利受惠强劲的分销量支持,预期覆盖的股份在2020年10月至12月取得15-30%的增长,主受惠工业活动增加(中国12月出口增18%)、商业活动复苏、较寒冷的供暖需求。
该行表示,在冬天,加上经济活动复苏和供应受限,令液体天然气价升5倍至记录新高,润燃(01193)在去年利润受影响,因其进口占比为10-12%。新奥(02688)虽然进口天然气比例高,但因其有油价相连的合约期权,因此影响有限。而中燃(00384)利润仍然可以转嫁成本至终端客户,因此利润仍有升幅。
三、读研报·大行评级
野村:上调信达生物(01801)目标价71%至113.4港元 评级“买入”
野村发布研究报告,将信达生物(01801)目标价由66.3港元上调71%至113.4港元,维持“买入”评级,并下调2020-22年收入预测分别14%、47%及46%,主要考虑及国家医保名录谈判的降价影响,及生物仿制药的销售逐步增加。
报告中称,信达生物(01801)早前公布信迪利单抗(Sintilimab)去年未审计收入超过22亿元人民币,稍优于公司的指引,并意味第四季的销售约7亿元人民币,相信该药季度销售增长加快是因扩展销售网络,及持续的基层市场渗透。
瑞银:上调耐世特(01316)目标价36.2%至14.3港元 评级削至“中性”
瑞银发布研究报告,将耐世特(01316)评级由“买入”降至“中性”,上调其2021-22年每股盈测14%及8%,目标价由10.5港元上调36.2%至14.3港元。
报告中称,通用汽车去年宣布将投资发展电动车后,耐世特(01316)股价自去年11月起增长约1倍,公司目前市盈率增至逾16倍,较过去5年平均数为高,相信现时股价已反映在通用汽车未来增加投资电动车计划预期下,公司盈利有望上升、美国汽车市场的刺激政策、南向资金追棒等因素。
高盛:首予敏华控股(01999)“买入”评级 目标价22港元
高盛发布研究报告,预计敏华控股(01999)于2020-26年度之收入及纯利年复合增长率分别为15%及20%,首予“买入”评级,目标价22港元。
报告中称,预期内地软垫家具市场于2019-25年度预测年复合增长率达9%,由躺椅沙发和床垫所带动,因此预计龙头敏华控股(01999)及Jason市占率逐步提升,由目前2%至3%升至2025年之10%,相对于美国头3大品牌市占率达66%。
麦格理:上调联想集团(00992)目标价11.5%至14.25港元 评级“跑赢大市”
麦格理发布研究报告,上调联想集团(00992)2022-23财年盈利预测1%及12%,以反映服务增长及较高毛利率的因素,目标价由12.78港元上调11.5%至14.25港元,维持“跑赢大市”评级。
报告中称,联想集团(00992)截至去年12月底止季度收入及纯利分别高于市场预期11%及21%,更预计其个人电脑强劲势头、收益增长及毛利
大和:重申华晨中国(01114)“买入”评级 目标价9.7港元
大和发布研究报告称,传一汽集团计划以72亿美元收购华晨中国(01114),虽然华晨中国已表明不知情,但该行认为,在母企解除抵押股份合约后,华晨中国私有化或卖盘机会仍有可能,重申“买入”评级,目标价9.7港元。
报告中称,华晨中国控股股东-华晨汽车集团去年11月已申请进入破产重组程序,相信华晨中国易主对公司有利,尤其若售予另一家车厂,将有助其多用途车及小巴业务重组。
(文章来源:东方财富研究中心)
(责任编辑:DF513)