
股市行情分析
快手赴港上市 4000员工人均身家一夜涨至3000万
原标题:“短视频第一股”赴港上市,4000快手员工人均身家一夜涨至3000万
又是一场资本盛宴。
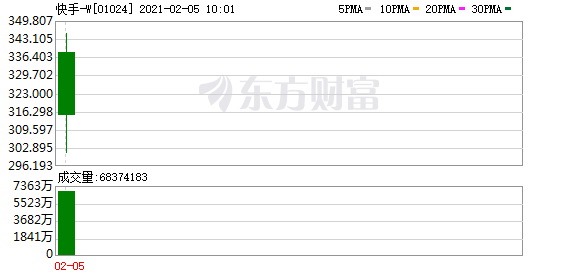
2月5日,快手在香港联交所主板正式上市,首日即高开193%,截至收盘,报300港元/股,最新总市值约1.23万亿港元,位居港股第八位。
创始人宿华、程一笑身家千亿,其背后豪华的股东阵营,腾讯、百度、阿里巴巴、红杉资本、淡马锡、五源资本等亦觥筹交错,举杯致敬新一轮投资成功变现。
然而,资本狂欢的背后,是流量成本日益高涨的现实,是亟待扭亏的压力,更是老对手抖音更为猛烈的围剿。
上市,对快手来说,也许是一个更残酷的开端。
1
新一轮造富盛宴开启
快手成功上市,意味着互联网又诞生了一个造富神话。
2月5日,快手港股上市首日收涨160.9%,报价300港元,成交额逾375亿港元,总市值约为1.23万亿港元。
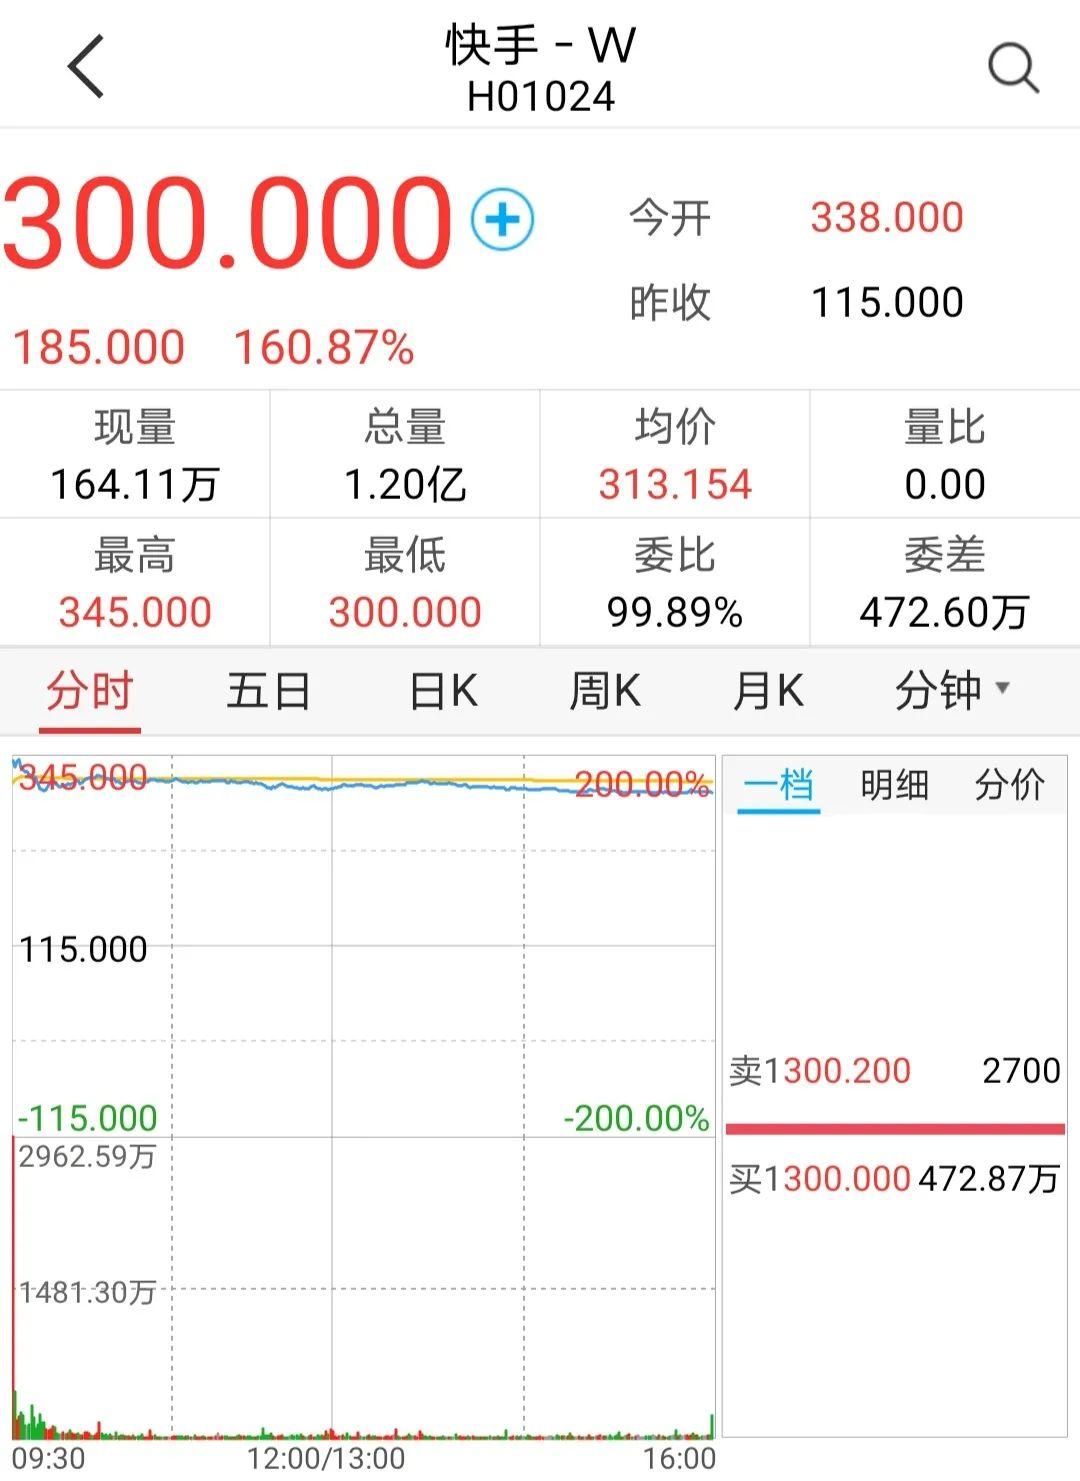
开盘报价甚至一度冲上338港元,较发行价上涨193%,对应市值高达1.39万亿港元。
以最新总市值计算,目前快手接近百度的2倍,超过京东,成为中国第五大互联网公司,仅次于腾讯、阿里、美团和拼多多。
与此同时,快手还创下港股史上申购人数最多的IPO记录,投资者抢破头,打新场面极为疯狂。
数据显示,快手上限定价115港元,获超1200倍认购,超142.3万人参与申购,一手中签率仅有4%。而中签者一手就可以吃1.9万元的大肉!
然而,真正分享这一资本盛宴的,还是快手背后的大佬股东们。
招股书显示,快手创始人兼CEO的宿华目前持股12.648%,另一位创始人兼首席产品官程一笑,目前持股比例为10.023%,以最新市值计算,宿华身家高达1281亿港元,程一笑的身家则将为1017亿港元。
机构投资者方面,腾讯持股21.567%,为快手最大股东。五源资本持股16.657%,红杉资本、百度、淡马锡、博裕资本、DCM资本等其他投资者合计持股34.614%。
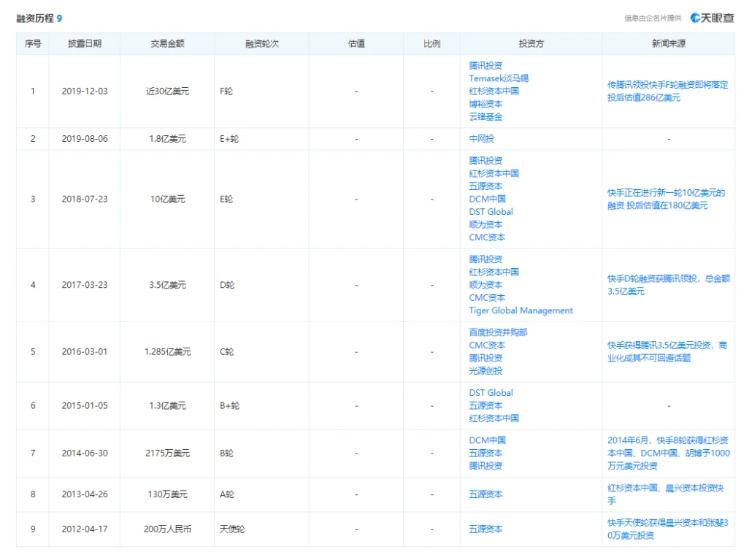
(图据天眼查)
据市场消息,快手招股阶段的估值在600亿美元左右,上市首日,快手市值就超1500亿美元。这意味着,即使是IPO前最后一轮进去的百度等战投,依然能够获得不菲的回报。
而此前进入的战略投资者,收益只会更惊人。
其中,多次参与快手融资的腾讯,前后投资超过40亿美元,目前手上的股份市值超三百亿美元。
陪跑10年的五源资本更是斩获超高回报。据招股书,IPO前,五源资本持有快手16.65%的股份,按最新收盘价计算,五源资本持股市值达2053亿港元。
据了解,从快手天使到E轮融资,五源资本累计投资2亿美元左右,整体回报超百倍(不算通货膨胀等货币因素)。而十年前那笔200万元的天使投资,回报率更是超万倍。
除了创始人,机构外,还有一批快手员工成为人生赢家,实现财富自由,一大波百万、千万富豪由此诞生。
招股书显示,有4551名快手公司员工认购5.24亿B类股份。也就是说,以上快手员工人均持股11.5万股。按收盘价300港元计算,这些快手员工人均身家超3450万港元(约合人民币2878万)。
然截至2020年6月30日,快手有16387名全职雇员。这意味着,只有少数员工赶上这趟造富列车实现财富增值。
2
艰难征途才刚刚开始
完成上市使命的快手,征途才刚刚开始。
首当其冲是业绩压力。
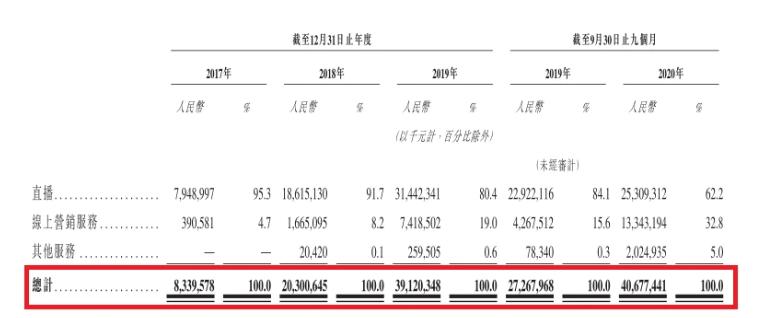
据招股书,2017年、2018年、2019年及2020年前三季度,快手的营收分别为83亿元、203亿元、391亿元及407亿元。其中,快手直播收入占总收入的百分比分别为95.3%、91.7%、80.4%及62.2%。
相比之下,同期净亏损分别为200亿元、124亿元、197亿元及974亿元;采用非国际财务报告准则计量的经调整净利润分别为7.74亿元、2.048亿元、10亿元以及-72亿元。
在业内看来,打新的火爆或表明市场看好快手未来发展,对目前战略性亏损较为宽容。但上市后的快手,如果亏损没有收窄,背后的资本可不会轻松松口。
从目前收入组成看,核心还是来自直播打赏,占整体收入比例为68.5%;其次为广告收入,占比28.3%;而电商业务和游戏等其他业务占比3.2%。
其中,尽管快手的直播收入年复合增长率达99%,但用户的人均付费金额在2020年呈现下降趋势;广告业务则面临着来自抖音的激烈竞争;相比之下,电商虽占比不大,却因更具有想象空间而被寄予厚望,期望成为新的利润增长点。
然而,随着近期监管不断加码对直播行业的监管,毫无疑问将对快手的直播业务带来较大影响,此前的辛巴事件已经证实了这一点。
同时,直播电商的竞争也越来越烈,不仅前有微信视频号开启直播功能、抖音进军电商、B站尝试直播带货等新秀分流,还有淘宝、拼多多等庞然电商平台的压力。
因此,上市后的快手,要么加速商业化收窄亏损实现盈利,要么就呈现出意义鲜明的商业拓展或模式创新,让资本有故事可听,进而愿意买帐。
更大的压力,则来自于老对手抖音。
据招股书,截止2020年11月数据,快手的日活由2020年H1的2.57亿微升至2.62亿,月活由2020年H1的4.85亿下降至4.81亿。
与之形成鲜明对比的是,体量更大的抖音显然跑的更快。《2020抖音数据报告》显示截至2020年8月,抖音日活已经突破6亿,这一数据已经遥遥领先于快手,并且差距越来越大。
从这点看,在如今互联网流量收割已近饱和的大背景下,快手明显处于劣势,随着未来流量的获取成本越来越高,追赶难度也越来越大。
东方证券研报表示,抖音和快手二者的用户数量和时长增长已过红利期,产品、算法、价值立场的接近也会让两个产品的达人、用户重合度越来越高,双方也会面临更加激烈的竞争。
而这有迹可循:
2017年底,抖音和快手几乎同一时间接通了淘宝联盟的购物车和电商功能。
2018年10月30日,抖音、快手同时在北京发布商业化进展。快手首次发布营销平台,抖音则发力“企业蓝V”,探索企业+用户营销模式。
当时就有行业人士指出,“快手和抖音在同一天按下了商业化加速按钮,短视频的商业化大战即将打响。”
如今,抢先成为“短视频第一股”的快手,在资本的加持下,能否缩小差距乃至后来居上,目前都还是未知数。
但可以确认的是,上市后的快手,将在各个领域中直面来自抖音更为猛烈,更为残酷的交锋。
(文章来源:金融投资报)
(责任编辑:DF537)