
股市行情分析
海底捞受惠内地餐饮业复苏 推荐持有
原标题:海底捞(06862-HK)受惠内地餐饮业复苏
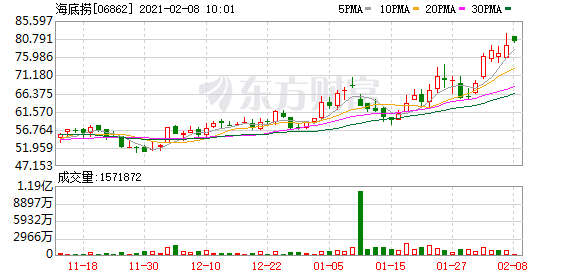
海底捞(06862-HK)主要经营连锁火锅店,具有品牌优势。虽然内地新冠肺炎确诊人数近月反弹,但疫情仍然相对受控,加上春节将至,中国的餐饮市场需求有望恢复。集团继续快速扩张中,即使在疫情期间并未暂停扩大新店网络,2020年上半年新开业173家海底捞餐厅,2020年6月底,海底捞全球门店网络增加至935家,其中868家位于内地的164个城市,67家位于香港、澳门、台湾和海外。
集团去年底公布,以总投资额将不低于24亿元(人民币,下同),在成都建设和开发总部园区,并已经与成都东部新区管理委员会订立投资及合作协议。该项目建议场地面积约1,348亩,所建的海底捞总部园区将主要包括接待中心、会议中心、企业历史及文化展览中心、员工宿舍等;项目将分为三阶段,预期于2026年6月建成。
另外,集团在去年9月份斥资1.2亿元收购「汉舍中国菜」品牌餐饮业务80%股权,并以总代价304万美元,收购「Hao Noodle」业务的80%股权。「汉舍中国菜」品牌在北京、上海和杭州以经营九家中餐厅,而后者业务包括「Hao Noodle」、「Hao Noodle and Tea by Madam Zhus Kitchen」旗下位于纽约的两家餐厅,提供轻食、饮料及酒水。透过收购,有关的业务能够为集团业务提供协同效应,扩阔业务发展。
走势上,上周五高见82.15元(港元,下同),各主要平均线呈顺向排序属利好,MACD维持牛差距,惟STC%K线回升至接近%D线,宜候低68元以下吸纳,中线上望85元,不跌穿62元续持有。
(文章来源:财华社)
(责任编辑:DF381)