
股市行情分析
港股研报干货专享:揭秘公募基金布局港股的四条思路!这个板块上涨空间或超50%!
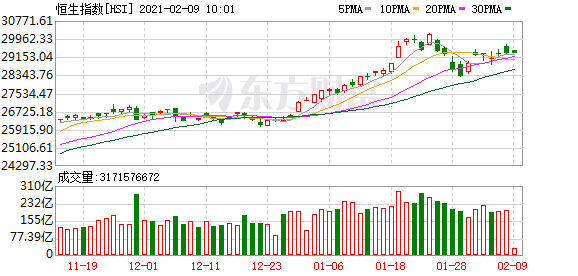
港股收盘,香港恒生指数收涨0.53%,恒生科技指数涨2.10%,快手大涨15.71%,市值超1.4万亿港元。
一、读研报·市场
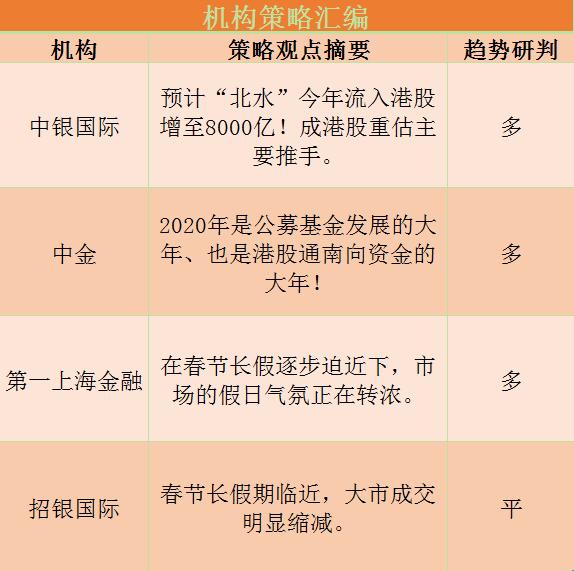
中银国际:预计“北水”今年流入港股增至8000亿 成港股重估主要推手
中银国际称,留意到内地今年1月新互惠基金集资规模4901亿人民币(同比升1.95倍),其中股票基金筹集4503亿人民币,属史上第二最高集资规模的月份。该行预计,南向资金今年净流入可达8000亿人民币,对比2020年净流入5960亿人民币按手升34.2%,相信内地、香港两地互联互通将是港股长期获重估的主要推动力。
中金:公募基金已成港股投资重要力量 四条思路布局
2020年是公募基金发展的大年、也是港股通南向资金的大年,这与国内居民资产配置拐点的出现、以及港股市场不断增强的吸引力都息息相关。目前,国内公募基金总规模已达20.8万亿人民币(扣除货基12.8万亿元),不管从持股存量还是新增量看,公募基金都已成为港股投资的重要力量,因此剖析其未来增长空间以及投资偏好都有重要参考价值。
第一上海金融:长假前短炒中小票气氛高涨
在春节长假逐步迫近下,市场的假日气氛正在转浓。走势上,估计大盘仍有反复回整的倾向,恒指目前的好淡分水线见于29000点,而在大盘仍能保持稳定性的情况下,资金有继续炒股不炒市的运作,但焦点集中在中小票方面,周一有接近50只股票录得有20%以上的升幅,短线投机炒作气氛明显高涨。
招银国际:春节长假临近港股成交缩减
春节长假期临近,大市成交明显缩减。港股通南向交易今天起暂停,2月18日恢复。估计港股成交于长假前将继续缩减,恒指短期料于29,000至30,000上落。
二、读研报·行业动向
瑞银:上调工程机械股目标价首选中联重科、三一重工及浙江鼎力
瑞银发表报告表示,在强劲需求及全球市场份额增长下,持续看好工程机械行业前景。该行相信加快劳动力替代,更严格的环境要求以及稳定的海外需求是改善需求的关键;而内地龙头企业有更好定位抢占全球市场份额,尤其是在挖掘机/空中作业平台方面。
该行上调主要工程机械股盈利预测,以反映较高销售预期,又指市场尚未完全意识到行业潜在的销售增长和海外业务扩张,行业首选中联重科(1157.HK)、三一重工(600031.SH)及浙江鼎力(603338.SH),将中联重科目标价由9.27港元上调至16.1港元。
中金:未来1-4个季度银行股A/H上涨空间超过40/50%
向前看,宏观经济和监管政策有利于银行业景气度向上,再次重申全面看好A/H银行股表现,我们正处于业绩V型反转的起点,风险溢价因素反转的起点,估值反转的起点。我们认为:未来1-4个季度A/H上涨空间超过40/50%,H股>A股,重点关注报表修复和盈利提升两条逻辑主线。
大和:料今年内房行业整体波动较小维持中性看法
大和发表行业报告指,今年内房行业整体环境料波动较小,但认为房企适应及应对监管和信贷环境变化的能力将成为未来竞争力的关键因素,维持行业中性看法,其中,中大型内房偏好合景泰富(1813.HK)及旭辉控股(0884.HK),大型房企看好万科(2202.HK)、龙湖(0960.HK)及华润置地(1109.HK),均予买入评级,目标价分别为16.2港元、8.1港元、38.08港元、51.3港元、42.8港元。
富瑞:料春节长假澳门赌收会温和改善偏好金沙中国(1928.HK)
富瑞发表研究报告表示,澳门上周博彩毛收入为每日2.15亿澳门元,赌收疲弱是预期之内。该行指,国内及香港的每日新增确诊数字放缓,但国内仍有16个地区列为高风险地区,仍然需要28天的隔离检疫,认为取消高风险地区将为行业的催化剂。该行维持对金沙集团及金沙中国(1928.HK)的偏好。
三、读研报·大行评级
摩通升美高梅(02282-HK)目标价至15港元增持评级
摩通升美高梅(02282-HK)目标价至15港元,增持评级。该公司股价现报12.52港元,涨1.29%,成交量158.28万,成交额1986.86万港元。
交银国际:腾讯(00700-HK)微信生态价值长期提升目标价升至873港元
交银国际发布报告,腾讯(00700-HK)将于3月24日发布2020年4季度业绩,该行预计收入1333亿元(人民币,下同),同比增26%/环比增6%,对比市场预期的1323.7亿元,其中预计游戏增39%、社交增22%、金融科技及云增30%、广告增10%。预计调整后每股盈利3.42元,对比市场预期的3.37元。
大和:重申中国金茂(0817.HK)优于大市评级目标价下调至3.6港元
大和发表研究报告表示,尽管中国金茂(0817.HK)去年部分项目的平均售价较预期中低,而需要为此进行减值拨备,但认为公司业务多元化及正在改善的财务状况,有利公司的长远发展,该行将其目标价由6.7港元下调至3.6港元,重申优于大市评级。
摩通升永利澳门(01128-HK)目标价至17港元,评级升至增持。
永利澳门近日公布,截至2020年12月31日止年度的经营收益较截至2019年12月31日止年度的66.1亿美元减少68.3%或45.2亿美元至21.0亿美元。永利皇宫、永利澳门、拉斯维加斯业务及Encore BostonHarbor的经营收益分别减少20.4亿美元、16.0亿美元、8.855亿美元及230万美元。
中金恢复舜宇光学(02382-HK)目标价225港元,跑赢大市评级。
舜宇光学科技昨日公布,2021年1月,手机镜头出货量1.48亿件,同比上升36.1%。车载镜头出货量734.6万件,同比上升53.9%。手机摄像模组出货量6514.8万件,同比上证29.2%。
该公司股价现报217.2港元,涨3.43%,成交量150.05万,成交额3.25亿港元。
(文章来源:东方财富研究中心)
(责任编辑:DF513)