
股市行情分析
国际大行最新评级:瑞银升美团目标价至470港元!中金上调心动公司目标价127.1%
高盛:予港交所(00388)“沽售”评级 目标价410港元
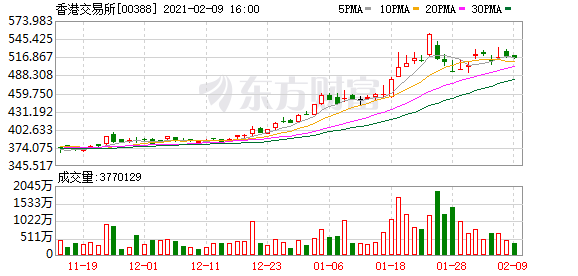
高盛发布研究报告,予港交所(00388)“沽售”评级,目标价410港元。
报告中称,港交所(00388)昨日(2月9日)宣布,由5月24日起委任欧冠升(Alejandro Nicolas AGUZIN)出任集团行政总裁,为期3年。 欧冠升现为摩根大通私人银行国际市场首席执行官,在2012至2020年间为摩根大通亚太区主席及行政总裁。
中金:重申心动公司(02400)“跑赢行业”评级 目标价上调127.1%至96港元
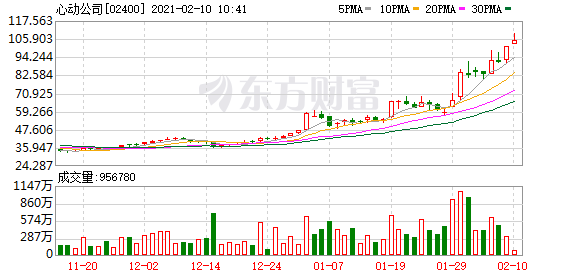
中金发布研究报告称,将心动公司(02400)目标价上调127.1%至96港元,重申“跑赢行业”评级。
报告中称,考虑研发成本,预计心动公司(02400)2020-21年将处于成本高速增长的投入期,下调2020及2021年度净利润预测56.8%及65%,至2.17亿元人民币及2.24亿元人民币,新引入2022年4.44亿元人民币净利润。认为当下阶段用户规模和粘性更重要,市场更关注公司长期价值。
交银国际:上调网易-S(09999)中长期收入预测目标价调高13%至230港元
交银国际发布研究报告,将网易-S(09999)目标价由204港元调高13%至230港元,维持“买入”评级,基于强劲的新游戏储备,上调网易中长期收入预测。
瑞信:上调中车时代(03898)目标价51.2%至36.27港元 评级升至“中性”
瑞信发布研究报告,将中车时代(03898)评级升至“中性”,目标价由23.99港元上调51.2%至36.27港元。
该行预期,中国绝缘闸双极电晶体(IGBT)市场于2020至2025年年复合增长率达17%,当中以中车时代(03898)为主要受惠者。
美银证券:维持福莱特玻璃(06865)“买入”评级 目标价升至41港元
美银证券发布研究报告,将福莱特玻璃(06865)目标价由40港元上调2.8%至41港元,维持“买入”评级。
报告中称,福莱特玻璃(06865)在今年1月18日以每股29.57元人民币发行8400万股A股后,于2月5日再公布计划于未来12个月发行最多7600万股H股,以补充营运资金及偿还债务。按股价33元计算,预计可筹集20.5亿元人民币,为每日2500吨的太阳能玻璃新产能提供资金。
大和:下调大悦城地产(00207)目标价37.5%至0.5港元 评级降至“持有”
大和发布研究报告,将大悦城地产(00207)目标价由0.8港元下调37.5%至0.5港元,评级由“买入”降至“持有”。
报告中称,大悦城地产(00207)商场管理能力强劲,但零售物业不确定性仍存,主因疫情或重现及新商场供应。该行调升公司今年每股盈利预期32%,以反映出售上海办公物业收益,但降明年盈利预期15%,以反映较低租金收入及毛利率预期。
花旗:首予远洋服务(06677)“买入”评级 目标价6.8港元
花旗发布研究报告,首予远洋服务(06677)“买入”评级,目标价6.8港元。
报告中称,远洋服务(06677)拥有23年物业管理服务的经验,且主要业务集中在内地第一及二线城市,预期其于2019至2022年度盈利年复合增长率达40%,由合约管理面积之年复合增长率为40%以及与关联公司资源共享等所带动。
麦格理:上调华虹半导体(01347)目标价269.8%至63.3港元 评级升至“跑赢大市”
麦格理发布研究报告,将华虹半导体(01347)目标价由17.2港元调高269.8%至63.3港元,评级由“跑输大市”升至“跑赢大市”。
报告中称,集团去年第四季收入按季增11%,同比增15%,较指引中位数高4%,毛利率25.8%,分别高于指引中位数及市场预期的22%及22.5%,净利润按季增146%同比增67%,较市场预期高87%。
瑞银:上调美团目标价至470港元 社区团购提供强劲增长动力
瑞银发表报告表示,上调美团2022年度及以后收益预测,源于最近拓展之网上杂货市场具吸引力,尤其是社区团购将成新增长动力;但预期毛利率会低于预期,因监管及社区团购方面的投资。该行认为,由于目前优质互联网股数量不多,以及美团在电子商务中获得市场份额的能力,相信投资者将予其估值溢价。该行称,即使社区团购业务短期内对美团盈利能力带来影响,但对其长线增长前景有信心,因此料其2021及2022年度收益按年增长分别为63.5%及41.1%,经营溢利率则按年跌2%及升1.8%;维持其买入评级,目标价由340港元上调至470港元。
大和:维持维达国际(03331)“买入”评级 目标价33.7港元
大和发布研究报告,维持维达国际(03331)“买入”评级,目标价33.7港元。
报告中称,维达国际(03331)管理层表示,目标今年内地及东南亚业务收入分别同比双位数及中单位数增长。该行称,因应集团在中国扩展高档卫生纸和个人护理领域,预计该毛利率的波动低。
(文章来源:东方财富研究中心)
(责任编辑:DF513)