
股市行情分析
港股研报干货专享:机构短期看好通胀升温主线 小摩预计铜价强势持续!
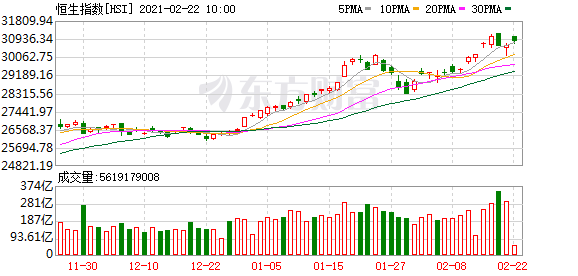
香港恒生指数今日高开低走,收盘下跌1.06%,收报30319.83点。科技股走势疲软,拖累恒生科技指数重挫5.53%,收报9977.41点。
一、读研报·市场
银河证券:不必对流动性微调草木皆兵 警惕将“长期”推向极端化
目前,部分核心资产,仅仅10%-20%左右的业绩增速,却享受70-150倍的市盈率,美其名曰DCF估值和「思考未来十年」,我们认为这是透支未来、对未来缺乏敬畏。超低利率和流动性的宽松能持续一段时间,但是显然不宜线性外推为能够持续五到十年。在过去的十年,2010-2020年,货币政策最少经历过三次显著调整和三次熊市。未来亦如此。
中长期配置建议:牛市下半场仍然存在机会,短期大跌是加仓机会。一、铜等大宗商品公司受益于全球经济复苏和供需格局改善。二、成长性好的中国优势行业、有能力走向全球化的龙头公司和全球经济复苏受益行业包括中国优势制造、新能源、化工、汽车零部件、物流、云计算等成长性龙头公司。三、消费属性龙头公司。
安信国际:短期继续看好经济复苏及通胀升温主线
节后大市成交保持活跃,上周每日均录得愈2000亿港元成交。港股上周虽然从高位大幅收窄升幅,但仍跑赢全球主要市场。 短期,我们看好经济复苏及通胀升温的主线,继续推荐资源板块,包括金属、纸业、化工等。我们也看好水泥板块,房屋建筑及基建工程将节后复工,水泥需求将进入旺季。
招银国际:本周观望企业业绩、货币政策、北水流向
港股上周尾段回调,市场本周将观望人民银行公开市场操作,上周资金净回笼3,300亿元人民币,且看会否进一步收水。港股通北水南下规模将影响港股短期动力。
第一上海金融:港股通流量出现相对下降
在增量资金未见再次加速放大之前,相信市场更多的将会是盘内资金的调配博奕状态,短期分化行情有突显机会。其中,以互联网龙头来看,年内走势相对落后的京东-SW(09618),建议可以多加关注,公司旗下京东物流已递交了上市申请,估值有望达到3000亿元以上,相信将有助京东释放潜在价值追回落后幅度。另一方面,中资电讯营运商有突围跑出迹象,中联通(00762)和中移动(00941),一周涨幅分别有14.16%和13.28%,是涨幅最大的指数股品种,有成为资金调配的新目标对象,建议可以继续关注跟进。
二、读研报·行业动向
大和:重申中国互联网行业正面看法 首选腾讯(00700)、京东(09618)、美团(03690)和B站(BILI.US)
大和发布研究报告称,中国互联网行业如在线游戏及电子商务将为长期趋势,重申对行业正面立场,首选股分别为:腾讯(00700)京东(09618)、美团(03690)和哔哩哔哩(BILI.US),予腾讯及美团“买入”评级,目标价分别为850及500港元。
小摩:预计铜价强势持续 首选五矿资源(01208)、洛阳钼业(03993)及紫金矿业(02899)等
小摩发布研究报告,予五矿资源(01208)“增持”评级,目标价4.4港元,予洛阳钼业(03993)“增持”评级,目标价7港元,予紫金矿业(02899)“中性”评级,目标价8.5港元,予华友钴业“增持”评级,目标价60元人民币。
华西证券:汽车行业巨头入局 新品蓄势电动智能加速发展
持续看好整车强周期+电动智能+摩托车乘用车:2021 年1 月销量204.5 万辆,同比+26.8%。车企1 月销量:吉利15.6 万辆,同比+40.0%;长城13.9 万辆,同比+73.2%;长安25.2 万辆,同比+87.2%;比亚迪4.2 万辆,同比+68.4%。乘用车顺周期趋势明确,车企携手科技巨头(如吉利+百度、长安+华为、上汽+阿里等)布局高端电动智能, 短期驱动业绩修复和估值提升,中长期自主有望于变革中崛起。推荐【吉利H、长城、长安】,建议关注【广汽A+H、上汽】。
华泰证券:交通运输行业春节不打烊效果显着
全国网上年货节期间(01/20-02/18)线上零售额达到9058 亿元。春节错位叠加不打烊,1 月全国快递件量同比+124.7%,国内件均价同比-23.3%。“春节不打烊”将显著平滑产能,叠加提价效应,预计一季度快递企业件量和盈利强劲,建议积极参与一季度行情。
三、读研报·大行评级
花旗:上调友邦保险(01299)目标价38.1%至116港元 评级“买入”
花旗发布研究报告,将友邦保险(01299)目标价由84港元上调38.1%至116港元,评级“买入”,并微调2020-22年每股盈测。
报告中称,虽然受疫情反弹影响,友邦保险(01299)去年第四季新业务价值(NBV)表现较差,将全年NBV跌幅预测由18%进一步下调至31%,但考虑到内地业务扩张,将2022年NBV增长率从19%上调至26%。
光大证券:首予保利协鑫能源(03800)“买入”评级 目标价4.1港元
光大证券发布研究报告,首予保利协鑫能源(03800)“买入”评级,目标价4.1港元,基于未来硅料供给紧平衡状态,以及公司在颗粒硅技术上的突破,看好其2021年业绩有望扭转过去颓势,步入新一轮的成长周期。
麦格理:网龙(00777)在线游戏和教育科技业务迎来双拐点 目标价46港元
麦格理发表研究报告,首次覆盖网龙(00777),予“跑赢大市”评级,目标价46港元。
该行表示,持续开发政府主导型的项目,将推动教育科技业务快速规模化增长。网龙向用户提供一个综合的数字教育解决方案,包括教室中的互动屏幕(硬件)和在线的学习型社交网络(软件)。在初期的硬件销售(毛利率10-30%)获取市场入口后,高毛利的软件业务(毛利率60-70%)将帮助公司业务规模进一步增长,并稳步提高利润水平。目前,网龙已经在多个新兴市场取得激动人心的成绩,例如:埃及、加纳、泰国、马来西亚、塞尔维亚等。这些政府主导型的项目将在2021年下半年开始逐步贡献业绩。
中金:首予网易-S(09999)“跑赢行业”评级 目标价227港元
中金发布研究报告,首予网易-S(09999)“跑赢行业”评级,目标价227港元,并预计其2020-22年每股盈利预测分别为4.3/5.6/6.4元人民币,复合年增长(CAGR)为22%。
报告中称,网易的立足之本是对用户的关注和对用户体验的强调。在游戏、音乐、有道、严选等其他业务里,网易坚持从用户视角制作精品。网易坚持稳扎稳打,自2000年6月登陆纳斯达克以来股价产生年均35%复合收益。
美银证券:重申汇丰控股(00005)“中性”评级 预计去年第四财季盈利15亿美元
美银证券发布研究报告,最近英镑对美元汇价大幅上升,对汇丰控股(00005)2023税前利润(PBT)预测提高5%,同时将其目标价升至420便士,重申“中性”评级。
报告中称,去年第四财季盈利为15亿美元(约117亿港元),普通股一级(CET1)比率为15.3,超出预期。汇控此次派发全年业绩关键焦点将是派息和重组,预计股息恢复为12美仙,并注意到英国监管机构可能会将该股息限制在15美仙左右。
(文章来源:东方财富研究中心)
(责任编辑:DF513)