
股市行情分析
港股研报干货专享:大调整是吸纳的好机会!机构指出中国移动会成为5G大赢家!
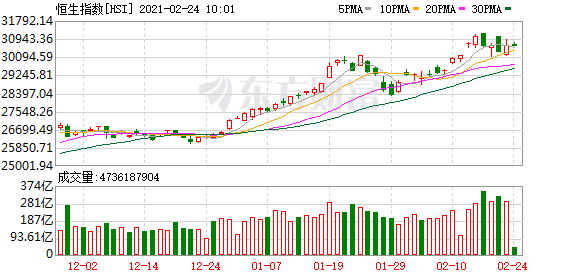
香港恒生指数今日收盘大跌2.99%,收报29718.24点,失守3万点大关。全天成交额达到3530亿港元,创历史纪录。
一、读研报·市场
国信证券:调高印花税料不会对港股成交有重大影响
国信证券(香港)研究部副总裁程嘉伟表示,港交所积累了一定升幅,市场只是借借口回调,故政府加印花税,港交所股价大跌是过度反映。
对于印花税由0.1%上调至0.13%,他称,印花税上调幅度较早前市场估计较低,而且手续费百分比高于印花税,因此印花税上调,相信不会对港股成交造成重大影响。
华兴证券:对机构客户影响相对有限
华兴证券(香港)首席经济学家兼首席策略分析师庞溟表示,印花税上调后,买卖双方合计将缴纳0.26%的印花税,相比A股(0.1%)、新加坡(0.2%)为高,仍低于英国(0.5%)。考虑到交易成本因素,这对个人投资者的交易意愿可能有一定影响,但对机构客户影响相对有限。
另外,他认为今年港股市场依然具备不少的利好因素能支持估值水平和市场情绪,例如:南向资金的持续流入;港股强劲的盈利增长、较低的估值水平以及市场结构性改革的不断深化;人民币升值预期有利于在港上市中资公司的估值;在IPO市场走旺和新经济板块继续助力下,市场情绪有望稳中有升。
中泰国际:大调整是吸纳的好机会
中泰国际策略分析师颜招骏表示,现有的交易成本大约是0.25%+0.1077%=0.3577%,印花税上调30%后使总交易成本上升至0.3877%,大约8%左右,目前市场程序交易盛行,交易成本上升将短线打击投资情绪,可能有部分资金转投较低成本的美股。
美国目前毋须缴付印花税,若投资者转到美国市场购买港股ADR或在美国上市的中概股,便能节省0.13%的印花税。但长线不会有太大影响,毕竟公司盈利增长、估值前景才是决定投资者入市的最主要因素。股票借势如果有比较大的调整,是吸纳的好机会。
中信证券:历次股票印花税调整后 恒指波动较大
据中信证券统计,香港历次股票印花税调整均为下调,其中,1998年4月调整后四个月恒指下探44%后触底;而2001年9月调整后四个月恒指上行30%。
二、读研报·行业动向
博彩股延续涨势 瑞银指行业可迎来正面消息
瑞银发布研究报告称,透过行业渠道了解,基于新春旺季因素,澳门近七天(其中四天属内地新春假期)日均博彩收入达4.66亿澳门元(下同),高于此前一周日均博彩收入1.88亿,即澳门2月以来日均博彩收入为2.76亿元,高于1月份2.59亿元的6-7%。该行表示,金沙中国旗下「伦敦人」项目开幕,从澳门本地及旅客人流均属良好,基于澳门及香港疫情近期启动新冠疫苗接种,预计未来澳门博彩业可迎来正面消息,预计可提高香港与澳门两个城市人流间的互动。
瑞银维持对澳门博彩行业「中性」看法,行业首选金沙中国、新濠国际及新濠博亚。
中信证券:大宗商品涨价带来哪些投资机会?
展望未来3-6个月,预计全球经济复苏和再通胀预期仍将是市场的主旋律。预计政策刺激和经济复苏预期将继续支持Q1-Q2风险资产的表现。大类资产中相对看好大宗商品,尤其是工业金属和原油的涨价预期。
里昂:三大电讯运营商走出低谷 中国移动(00941)会成为5G大赢家
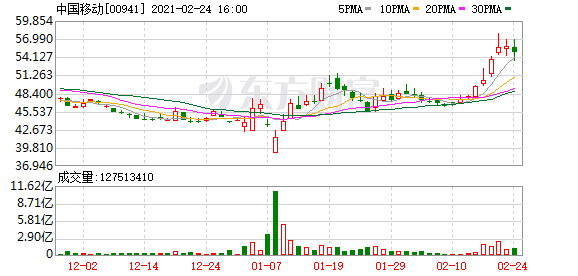
里昂发布研究报告,看好中国移动(00941)会成为5G大赢家,而中国联通(00762)可成为5G升级的受惠者,因估值吸引,维持两者“买入”评级,目标价分别80港元及7.7港元,中国电信(00728)评级“跑赢大市”,目标价2.8港元。
报告中称,中资电讯股近日走出谷底,内地三大电讯商第四季服务收入增长加速至6-7%,预计今年续升5%,主要由5G和工业工联网带动。目前,中资电讯股业务持续改善,估值低廉。
麦格理:市场准备迎商品“超级周期” 中国铝业(02600)、洛阳钼业(03993)等上行空间大
麦格理发布研究报告称,受惠宽松流动性及疫苗带动经济强劲复苏,市场已开始准备迎接或长达两年商品“超级周期”。本周铜价升至每吨约9000美元,创九年高(年初至今累升15%),铝、锂、钴及钢铁年初至今也累升2%至59%创多年高。
该行就所覆盖资源股的盈利/估值潜在上行作情境分析,相对现价,潜在估值上行幅度最大为中国铝业(02600)(达96%)、随后为洛阳钼业(03993)(90%)、中国东方集团(00581)(72%)、赣锋锂业(01772)(70%)、宝钢(600019.SH)(43%)及鞍钢(00347)(24%),而紫金矿业(02899)及马钢(00323)的上行空间相对较小。
三、读研报·大行评级
花旗:维持澳博控股(0880.HK)为行业首选股 升目标价至13.5港元
花旗发表报告指,澳博控股(0880.HK)去年第四季EBITDA亏损按季收窄,主要是得益于进一步削减经营性开支,并认为市场仍低估新赌场的盈利潜力,将其目标价由12港元上调至13.5港元,续列公司为澳门博彩板块的首选股。
交银国际:维持中国光大绿色(01257)“买入”评级 目标价调高16.25%至4.65港元
交银国际发布研究报告,将中国光大绿色(01257)目标价由4港元调高16.25%至4.65港元,维持“买入”评级,认为最坏的情况可能已经过去,盈利将慢慢提高,将估值切换至2021财年,基于7倍2021财年项目营运利润。
小摩:上调华润置地(01109)目标价16%至47港元 评级“增持”
小摩发布研究报告,将华润置地(01109)目标价由40.5港元上调16%至47港元,评级“增持”。
报告中称,公司拥有良好的资产组合,相信能在疫情后受惠,而优势暂时未被市场注视,当中预计2021年上半年商场同比将增长60%,下半年将增长30%,另外,物业发展也将会以10-15%年复合增长上升,若计及旗下华润万象(01209)及投资物业折让,现时公司估值正低于同业,相信未来其租金收入会继续上升,同时盈利会支持派息,未来的5年发展计划都会支持公司重估。
大摩:维持数码通(0315.HK)与大市同步评级 升目标价至5.2港元
摩根士丹利发表报告指,数码通(0315.HK)截至去年12月底止中期业绩优于该行预期,主要是受惠于稳固的成本控制。而集团服务收入虽然按年下跌9.9%,但按半年计仍维持持平于22亿港元。
该行表示,集团5G业务的需求良好,上客达10%且平均ARPU持续提升50至100港元,表现超出预期,并帮助抵销漫游业务的收入减少。另外由于数据需求大增,家居宽频服务亦受到客户欢迎。
高盛:维持同程艺龙(00780)“买入”评级 目标价上调12.8%至21.2港元
高盛发布研究报告,对同程艺龙(00780)2022年收入预估基本保持不变,维持“买入”评级,目标价由18.8港元上调12.8%至21.2港元。
报告中称,据交通部数据,农历新年旅客出游数字较2019及2020年相比大幅减少76.8%及34.8%,相反东部地区及热点城市本地消费及餐饮活动大增,宅渡假、短途本地旅行愈趋受欢迎。
(责任编辑:DF513)
提示:键盘也能翻页,试试“← →”键