
股市行情分析
港股研报干货专享:忘记比特币吧!机构揭秘疫情时代真正的主角!
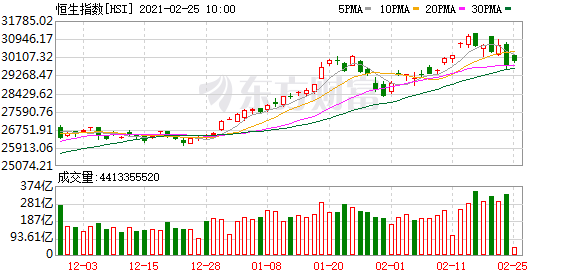
港股今日迎来全面反弹,主要指数全线上扬。截至收盘,恒指涨1.2%报30074点,恒生科技指数涨1.45%报9496点。
一、读研报·市场
港股震荡张忆东:调整空间不大 牛市逻辑未变
港股市场拟提高印花税税率引发股市大幅震荡,南向资金也出现罕见的大量回流,对此,兴业证券全球首席策略分析师张忆东认为,本次调整的指数空间不会太大。当前港股市场整体并没有明显泡沫,不少优质价值股仍处于估值洼地。港股牛市逻辑未变,每次大震荡都是性价比合适的优质资产买入良机。
中信证券:香港拟提高印花税 短期调整后将达到新的平衡
中信证券研报指出,虽然上调印花税率对市场交投产生负面影响,但不改变市场趋势。经济复苏,大批“新经济”公司和中概股料将赴港上市,会吸引资金持续流入香港,港币兑美元维持强兑换保证区间,市场调整后将回到新的平衡。
第一上海金融:下跌调整走势展现 北水年内首次净流出
估计盘面弱势已见形成出现,相信后市仍处于向下调整格局发展行情,恒指的反弹阻力位已见于30200点建立。值得注意的是,港股通录得年内首次的净流出,北水配置节奏已可确认出现了改变,情况对于港股的盘面承接力会构成不利影响,要提防弱势盘面有进一步深化加剧的机会。
招银国际:上调印花税消息令新经济股添沽压 旧经济股料跑赢
上调印花税消息令新经济股添沽压,旧经济股料跑赢。虽然上调印花税并非立刻实行,但难免打击港股大市气氛,加剧短线回调压力,尤其是前期累积庞大升幅并获北水追捧的新经济股。另一方面,估计金融股为首的旧经济股表现将较佳,受惠环球经济复苏和近期债息上升。
二、读研报·行业动向
汇丰研究:料3月业绩期成内房股催化剂 看好润地、旭辉及龙光
今年至今内房股表现为最差的板块,以每股资产净值折让、市盈率及市帐率而言估值处于低谷水平,认为板块再下行的空间不大,反而相信在即将到来业绩期,可以通过更具建设性的增长指引来提振投资者的低迷情绪。同时“三条红线”准则下将增强内房股资产负债表现,亦可能导致股票大幅上涨。
摩根大通:忘记比特币吧 金融科技才是疫情时代主角
摩根大通的策略师表示,除非数字货币的波动性降低,否则当前的比特币价格似乎「不可持续」。
摩根大通认为,与此同时,数字货币是一种备受质疑的「多元化投资标的」,并且该行认为,比特币是抵御股市大幅下跌的「最差对冲」。
金融科技才是疫情带给市场的真正改变,和数字货币不同的是,摩根大通认为,金融科技的兴起以及广阔的需求是「 疫情时代真正的金融转型故事」。
汇丰研究:新消费券计划对零售业主正面 喜好领展(0823.HK)
汇丰研究就新一份《财政预算案》发表报告回应,指港府续关注稳定经济及减轻财政负担,但逆周期措施规模较小;并认为相当于去年零售销售11%、规模约360亿港元的新电子消费券计划对零售铺位业主正面。考虑业务复苏,该行喜好零售收租股如领展(0823.HK),评级“买入”,目标价87.5港元。
三、读研报·大行评级
瑞信维持吉利汽车跑赢大市评级 目标价续看33港元
瑞信发研报指,吉利此前计划与沃尔沃汽车合并,并在香港和斯德哥尔摩两地进行,但吉利宣布将维持吉利汽车和沃尔沃汽车现有的独立公司结构。换句话说,吉利将用某些业务组合和合作来取代完全合并。
广发证券:小米今年首季有望迎来强劲增长 目标价36.1港元
广发证券发研报指,小米集团将于3月份发布去年财报。该行预计20年4季度归母净利润为人民币31.9亿元,对应彭博一致预期人民币28.2亿元。展望1季度,信通院数据显示1月国内智能机出货同比+94.3%,环比+56.9%,1季度出现环比增长属大概率事件。然主要竞争者如华为和苹果将出现环比下滑,藉此广发判断小米智能机出货量将于1季度显著环比提升,带动业绩于上半年同比收入动能上新的台阶。
瑞银:维持玖龙纸业(02689)“沽售”评级 目标价上调8.5%至7.31港元
瑞银发布研究报告,将玖龙纸业(02689)2021-23年每股盈利预测上调13%至66%,目标价由6.74港元上调8.5%至7.31港元,维持“沽售”评级。
报告中称,玖龙纸业(02689)截至去年12月底止上半年经调整纯利同比升63%至39.13亿元人民币,经调整每吨净利升61%至456元人民币,公司于未来一年半内资本开支达300亿元人民币用于扩大产能。
美银证券:重申创科实业(00669)“买入”评级 目标价上调至140港元
美银证券发布研究报告,重申创科实业(00669)“买入”评级,目标价由135港元上调至140港元,认为现价已反映汽收入将取得双位数增长及利润扩张,认为今年也能有表现,随着时间该行认为其能将收入增长带到经营利润增长。
该行考虑到Home Depot去年同店销售达两成,预计创科实业(00669)去年下半年业绩应较强劲,市场预期美国家居改善趋势将有所减慢,主要基于家具中心的意见及利率上行,而该行则预计今年公司将有优秀表现。
大和:维持电能(0006.HK)跑赢大市评级 升目标价至49港元
大和发表研究报告指,电能(0006.HK)与长建(1038.HK)的投资主题相若,认为可受惠澳元和英镑兑美元升值的因素,但派息持平令公司在通账环境下较失色,维持对电能跑赢大市评级,目标价由48港元升至49港元,此按综合方式作估值。
(文章来源:东方财富研究中心)
(责任编辑:DF513)