
股市行情分析
国际大行最新评级:高盛上调腾讯目标价32%!花旗表示海底捞去年业绩令人失望
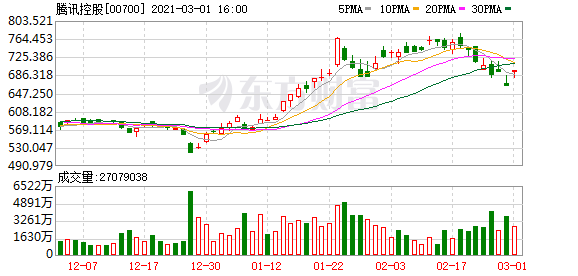
▏高盛:上调腾讯控股(00700)目标价32%至929港元 评级“买入”
高盛发表研究报告,将腾讯控股(00700)目标价由705港元上调32%至929港元,评级“买入”。
▏野村:维持太兴集团(06811)“买入”评级 目标价上调21.95%至2.5港元
野村发布研究报告,将太兴集团(06811)目标价由2.05港元上调21.95%至2.5港元,维持“买入”评级。
报告提到,公司早前公布盈喜,预计即使受到疫情影响,集团2020全年纯利仍将增长40-55%,主要由于集团于年内致力实施各种积极措施以控制成本及维持业务稳定、继续扩展其分店网络,以及获得来自香港及内地之若干政府补助及补贴。
▏瑞银:上调华虹半导体(1347.HK)目标价至52.5港元 评级“中性”
瑞银上调华虹半导体(1347.HK)目标价,由31港元升至52.5港元,评级维持“中性”,并调升集团今明两年每股盈利预测分别42%及51%,以反映更强劲的需求前景,及由于补贴支持令经营开支预测降低。该股现报53.4港元,最新总市值693亿港元。
▏花旗:降信义光能(0968.HK)评级至中性 目标价下调至18.5港元
花旗发表研究报告指,虽然信义光能(0968.HK)去年净利润胜预期,但在管理层业绩指引中,预料下半年供应充裕,光伏玻璃售价料最少下降30%至每吨30元人民币以下。该利将集团评级从买入下调至中性,目标价从22.3港元下调至18.5港元。
▏野村:维持太兴集团(6811.HK)买入评级 目标价上调至2.5港元
野村发表研究报告指,太兴集团(6811.HK)早前公布盈喜,料即使受到新冠疫情影响,集团2020全年纯利仍将增长40-55%,主要由于集团于年内致力实施各种积极措施以控制成本及维持业务稳定、继续扩展其分店网络,以及获得来自香港及中国内地政府之若干政府补助及补贴。该行维持其买入评级,目标价由2.05港元上调至2.5港元。
▏瑞信:维持信义玻璃(00868)“跑赢大市”评级 上调目标价38%至29港元
瑞信发布研究报告,基于产能提升及来自信义光能(00968)的盈利贡献提升,将信义玻璃(00868)目标价由21港元上调38%至29港元,评级维持“跑赢大市”,并上调公司今明年盈测37%至38%。
报告中称,公司去年纯利同比增长43%至64.22亿元,高于其早前盈喜的增长指引20%至35%,并意味去年下半年纯利同比增长114%至50.4亿元,为其半年纯利新高。
▏瑞银:升恒生银行(0011.HK)评级至“买入” 上调目标价165港元
瑞银发表报告,指恒生银行(0011.HK)管理层暂停更新贷款的情况。该行关注恒生在去年贷款扩张1,250亿的情况下,但余额在年底下跌至160亿港元,而大部份贷款人偿还贷款。虽然恒生不良贷款于下半年恶化,并于今年维持,但估计其需大幅调升拨备的可能性不大。
▏大和:下调中国飞机租赁(01848)目标价31%至7港元 评级降至“持有”
大和发布研究报告,将中国飞机租赁(01848)目标价由10.2港元下调31%至7港元,评级由“买入”降至“持有”。
报告中称,公司昨日公布盈利警告,预期去年盈利将会减少60-65%至3.14-3.58亿元,去年收入及经营利润大致持平,同时现金水平也有轻微上升,纯利减少主要由于投资损失以及Aviation Synergy Ltd拨备所致,同时也有约3亿元的未实现外汇损失。
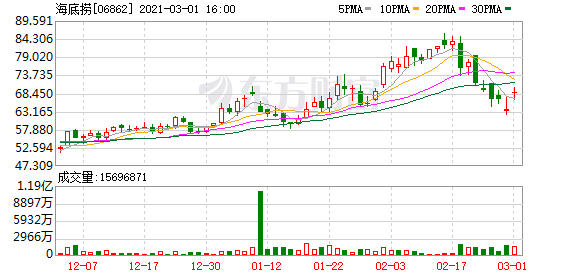
▏花旗:维持海底捞中性评级 去年下半年业绩令人失望
花旗:海底捞去年下半年业绩令人失望,维持中性评级。目标价55港元,对应20%的下行空间。
(文章来源:东方财富研究中心)
(责任编辑:DF513)