
股市行情分析
港股研报干货专享:恒指调整将进一步提升港股吸引力!这个行业有望迎来配置机会!
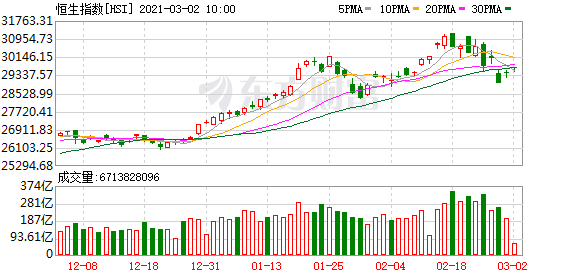
港股三大指数全线收跌,恒指午后一度大跌1.7%,收跌1.21%报29095点,恒生科技指数跌0.44%报9257点。
▏一、读研报·市场
●光大证券:恒指调整将进一步提升港股吸引力
近年来港交所采取了一系列卓有成效的改革措施,以提升香港市场的吸引力,包括允许二次上市、指数成分调整、设立科技指数等,而这一系列措施,港股中新经济代表个股占比不断上升,这切实提升了香港市场对于各类投资者的吸引力。此次恒指改革相比于之前改革力度更大,影响更为明显,将有助于港股市场整体向新经济转型,进一步提升港股的长期价值,提升对长期资金的吸引力。
●上海第一金融:超跌后反弹谨慎态度仍浓
因此,对于港股目前的回升走势,暂时只可以跌后反弹来看待,估计总体市况未能扭转调整格局行情发展。目前,而拜登的1.9万亿美元纾困方案获得了众议院通过,消息对市场气氛有一定的提振,但是能否激发资金再度涌入股市,仍有待进一步的观察验证。
●工银瑞信袁芳:今年是比较波动的一年短期 核心资产很难起来
今年是比较波动的一年,短期核心资产很难起来因为没有2020年那种大的流动性环境,所以市场肯定是较大的震荡。中长期的几个点:1、优质公司的基本面向上;2、大的宏观利率环境向下;3、微观的流动性向好,居民资产配置的大逻辑没有被破坏。
偏向于认为最近大家对于一些工业品、大宗商品的交易更多是因为供给端的短期行为,没有坚实的需求端逻辑在。结合美联储的目标是通过就业带动消费,拉高通胀,所以目前这种形式的通胀不必太过担忧会引起紧缩。
▏二、读研报·行业动向
●大和:重申博彩行业正面看法 首选金沙中国(01928)
大和发布研究报告称,澳门2月总博彩收入同比跌9%至73.12亿澳门元,逊市场预期的跌5.2%。该行认为,农历新年后博彩收入激增只是短期现象,应关注在往来内地及澳门无需隔离下,每月博彩收入是否会较去年第四季明显改善。
●中金:新能源汽车2020先抑后扬 2021智能加速
近期新能源汽车板块波动较大,我们回顾2020 年新能源汽车增长核心逻辑,并分析2021 年行业新增亮点与机遇。长期看,我们认为,优质供给持续带动C 端需求释放,新能源汽车渗透率提升空间广阔,斜率加快提升。
投资标的上,整车方面,一季度处于销售淡季,临近2022 年新车型将加速落地,推荐优质供给代表车企,包括蔚来汽车、理想汽车。
●华金证券:医药行业核心资产进一步调整 关注高性价比二线龙头
投资建议:本周前期涨幅较高的医疗服务、医疗器械、生物制品白马继续大幅下跌,主要还是受到市场风格转变的影响,医药板块整体及各个白马公司基本面并未发生变化,大部分龙头公司估值趋向合理,中长期仍坚持业绩稳定的核心资产。
●国信证券:计算机行业高低切换 二线低估值品种有望迎来配置机会
在2020年下半年以来的抱团趋势下,计算机龙头白马的估值水平上行明显,大多处于高位,而经过前几个月的调整后,有一些中小市值的公司业绩增长稳定,估值处于低位,后续有望迎来配置机会。
▏三、读研报·大行评级
●野村:维持太兴集团(06811)“买入”评级 目标价上调21.95%至2.5港元
野村发布研究报告,将太兴集团(06811)目标价由2.05港元上调21.95%至2.5港元,维持“买入”评级。
报告提到,公司早前公布盈喜,预计即使受到疫情影响,集团2020全年纯利仍将增长40-55%,主要由于集团于年内致力实施各种积极措施以控制成本及维持业务稳定、继续扩展其分店网络,以及获得来自香港及内地之若干政府补助及补贴。
●瑞银:上调华虹半导体(1347.HK)目标价至52.5港元评级 “中性”
瑞银上调华虹半导体(1347.HK)目标价,由31港元升至52.5港元,评级维持“中性”,并调升集团今明两年每股盈利预测分别42%及51%,以反映更强劲的需求前景,及由于补贴支持令经营开支预测降低。该股现报53.4港元,最新总市值693亿港元。
●花旗:降信义光能(0968.HK)评级至中性 目标价下调至18.5港元
花旗发表研究报告指,虽然信义光能(0968.HK)去年净利润胜预期,但在管理层业绩指引中,预料下半年供应充裕,光伏玻璃售价料最少下降30%至每吨30元人民币以下。该利将集团评级从买入下调至中性,目标价从22.3港元下调至18.5港元。
●野村:维持太兴集团(6811.HK)买入评级 目标价上调至2.5港元
野村发表研究报告指,太兴集团(6811.HK)早前公布盈喜,料即使受到新冠疫情影响,集团2020全年纯利仍将增长40-55%,主要由于集团于年内致力实施各种积极措施以控制成本及维持业务稳定、继续扩展其分店网络,以及获得来自香港及中国内地政府之若干政府补助及补贴。该行维持其买入评级,目标价由2.05港元上调至2.5港元。
●瑞信:维持信义玻璃(00868)“跑赢大市”评级 上调目标价38%至29港元
瑞信发布研究报告,基于产能提升及来自信义光能(00968)的盈利贡献提升,将信义玻璃(00868)目标价由21港元上调38%至29港元,评级维持“跑赢大市”,并上调公司今明年盈测37%至38%。
报告中称,公司去年纯利同比增长43%至64.22亿元,高于其早前盈喜的增长指引20%至35%,并意味去年下半年纯利同比增长114%至50.4亿元,为其半年纯利新高。
(文章来源:东方财富研究中心)
(责任编辑:DF513)