
股市行情分析
港股早知道:明星中概股“第二上市潮”来袭 汽车之家、百度打头阵
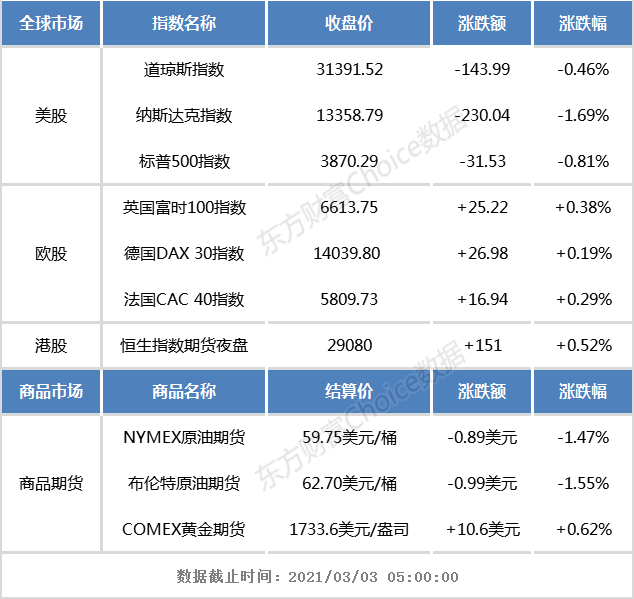
【全球市场】
【宏观产经】
21世纪经济报道:3月2日,21世纪经济报道记者从多家信托公司相关人士处了解到,近日已收到地方局下发的2021年度“两压一降”具体指标,有的是被口头通知,有的是收到了文件。“和去年差不多。”一位信托公司高管向记者表示,收到了具体指标要求,去年未完成的压降要继续完成,再加上今年的压降指标。
深交所网站:为健全债券质押式协议回购交易机制,提升深市债券基础设施服务能力,深交所对债券质押式协议回购业务进行优化,修订了原暂行办法,于2021年3月2日正式发布《深圳证券交易所债券质押式协议回购交易业务办法》。考虑到市场机构需要进行联网测试和账户报备等准备工作,为给市场各方提供充足准备时间,《业务办法》将于2021年5月17日起施行。
界面新闻:乘联会秘书长崔东树在个人公众号中发文表示,从去年年底以来,汽车芯片的断供一直是风口浪尖,但目前总体的压力并不大,主要是汽车零售价格相对稳定,没有出现明显的涨价趋势,这体现库存对应能力较强。而且随着工信部和国内电子企业全面推动芯片问题的缓解对策,作为技术极其成熟的汽车芯片,供给的新产能会逐步释放,车市销量受到芯片短缺的影响不会太大。
数据宝:近日,受原材料价格大幅上涨影响,众多防水材料生产企业纷纷发布涨价函,以提高产品价格来加以应对。东方雨虹、宏源、宇虹、辽宁大禹、豫宏、华瑞等行业头部企业纷纷官宣涨价。据不完全统计,官宣涨价的防水企业已超12家。
证券时报网:有分析指出,“碳中和”是我国能源安全和经济转型的内在需求,也是世界各国利益对立和统一。能源领域碳排放总量大,电力系统碳减排是能源行业碳减排的重要组成部分。电力行业排放约占能源行业排放的41%,减排任务很重,国网的行动方案彰显其坚定实现碳中和的决心。
上海证券报:除已披露2020年年报的中国平安外,其余上市保险公司的2020年年报将在3月下旬集中披露。安信证券、长江证券、广发证券等主流券商投行近日接连发布推荐报告,看好保险股的多条投资逻辑线,悉数建议“积极增配保险股”。
中国证券报:一季度是水泥消费淡季,价格往往呈走低态势。但今年在下游快速复工推动下,长三角地区大厂熟料价格已两轮提价。业内人士表示,随着下游需求不断提升,3月上旬水泥价格将迎来季节性反弹,二季度全国水泥价格有望同比转正。有机构认为,此轮PPI上升周期中,水泥市场内生的上行动力不可忽视,全年价格中枢存在超预期机会。
【公司要闻】
明星中概股“第二上市潮”来袭 汽车之家、百度打头阵
赣锋锂业:与科信技术签署战略合作协议
泛亚国际:计划透过间接全资附属黑龙江省烯石投资及开发球形石墨的新生产设施
中集安瑞科:附属拟与Hexagon Purus HK成立合营以提供压缩氢气储运解决方案
中国光大水务:完成收购天津滨海新区环塘污水处理有限公司65%股权
中国航天万源:北京万源已进入破产清算程序并被管理人正式接管
金风科技:股东中国三峡新能源拟减持不超过1.27亿股
申万宏源:申万宏源证券完成发行35亿元公司债券
【公告精选】
中国旺旺:3月2日斥资525.07万港元回购93.1万股
渣打集团:3月1日回购151.71万股
密迪斯肌:3月2日耗资约5.19万港元回购20万股
DYNAM JAPAN:3月2日166.6万港元回购20.84万股
中国恒大:2月物业实现合约销售金额302.3亿元
中梁控股:前2个月累计合约销售额308亿元 同比增193.33%
金地商置:前两月合约销售总额同比增长约1.35倍至72.75亿元
景瑞控股:2月合约签约销售额同比增长228.97%至10.56亿元
当代置业:2月合约销售额32.08亿元 同比增长267.35%
融信中国:前两月总合约销售额约为241.98亿元 同比增132.78%
大发地产:前两个月合同销售金额约70.12亿元
合景泰富集团:2月预售额同比增加167.1%至45.6亿元
凤凰卫视:预期年度股东应占亏损约10.5亿港元
德信中国(02019)2月合约销售额达40亿元
【大行评级】
花旗:维持海底捞(6862.HK)“中性”评级 目标价55港元
中金:下调海底捞目标价至79.55港元 维持“优于大市”评级
高盛:上调比亚迪(1211.HK)评级至“买入” 目标价293港元
高盛:维持信义光能(0968.HK)目标价25港元 评级“买入”
交银国际:微升信义光能目标价至24.2港元 评级“买入”
高盛:维持蒙牛(2319.HK)“买入”评级 目标价53.1港元
美银证券:维持中海油(00883)“买入”评级 预计离岸天然气产能将提升
瑞银:认为兖州煤业股份(01171)股息回报吸引 维持“买入”评级
里昂:上调新世界发展(00017)目标价至44.6港元评级 由“沽售”升至“跑赢大市”
野村:维持太兴集团(06811.HK)“买入”评级 目标价上调21.95%至2.5港元
【市场观点】
展望后市,平安证券表示,“港股牛”第一阶段结束。但是,这并不代表“港股牛”的彻底离去,在不发生全球股市大调整的情况下,“港股牛”第二阶段仍可期待。另外,对于港股未来的投资机会,在近期调整之后,逢低布局“三大核心资产”的思路仍需坚持。三类核心资产分别为:第一,面向出口的制造业与金融地产等周期价值龙头核心标的有望受益全球经济的复苏,可适当逢低布局;第二,互联网、新能源等新兴高成长行业中的优质标的受益南下资金配置港股特有核心资产,配置价值持续存在;第三,传统的消费、制造等领域中能够引领行业或相关领域革新的“领军”型核心标的有望迎来价值的重估,具备中长期配置价值。
中金公司认为,虽然仍不排除出现潜在的波动,但考虑到良好的市场流动性和强劲的经济基本面,仍然看好H股市场。与此同时,业绩期中潜在盈利意外值得密切关注。仍然建议在新老经济板块间进行均衡配置,例如选择工业利润改善的部分周期性板块(如原材料,化工,有色金属和能源)。此外,继续推荐受益于出口需求的标的以及受益于升级趋势的消费板块(如汽车和零部件、首饰、美妆、家具和家用电器)。此外,独具特色的H股新兴经济板块仍将受到南向投资者的青睐。
安信国际指出,大市短期进入调整模式,但没有改变牛市的基础。预期美联储对通胀的容忍度较高,宽币政策起码在今年会维持。与此同时,新冠疫苗接种继续上量,最终疫情会受控,启动海外经济复苏。维持对港股后市的乐观看法,估值相对低廉+宽币环境+海外经济复苏+中国经济表现占优+新经济股份争相来港上市,将推动港股突破历史高位。目前的调整其实是趁低吸纳的良机。
粤开证券研究院策略团队认为,今年将演绎“龙头牛、机构牛”。粤开证券研究发现,目前同时获南向资金与外资青睐的港股主要集中在银行、保险、药品及生物科技、地产、工业工程等板块,其机构持仓长期稳定,是港股的“核心资产”。其中,工业工程板块近期获外资及南向资金明显增持。
国盛证券策略团队指出,2021年在全球经济共振复苏、风险偏好提升、南向和海外资金共同流入等多重因素共振推动下,港股牛市已在途中。建议沿着两条主线布局港股:一是科技龙头,二是低估值、高性价比的金融地产龙头。
嘉实基金董事总经理张金涛表示,2021年港股投资机会大概率强于A股。总体看来,港股具有估值低位、长期盈利向好、中长期流动性有望宽松和行业结构长期优化四大优势。具体到行业板块选择,张金涛认为,从中长期视角看好科技互联网、大消费、医药和金融服务领域。
(文章来源:东方财富研究中心)
(责任编辑:DF387)