
股市行情分析
港股早知道:汽车之家计划全球发行3029万股股份 每股发行价最高为251.8港元
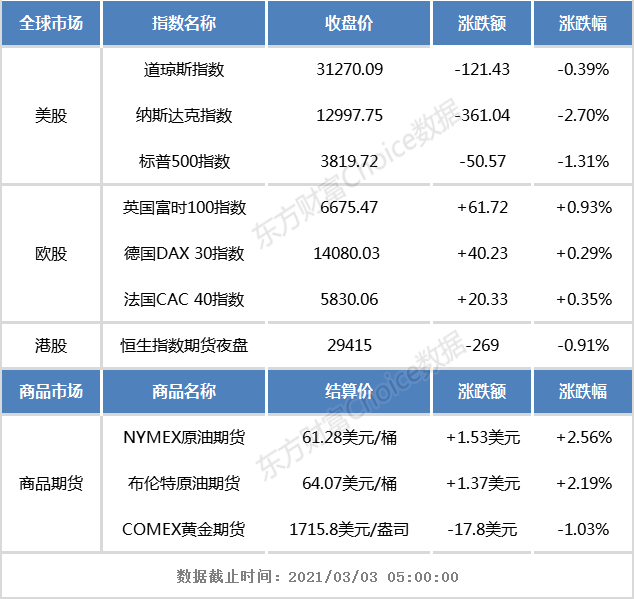
【全球市场】
【宏观产经】
央视财经:据国家发改委价格监测中心监测,本轮成品油调价周期内(2月18日—3月3日)国际油价继续大幅上涨。受此影响,国内汽油、柴油零售价格随之上调,史上首次八连涨。从国家发改委获悉,本次油价调整具体情况如下:汽油每吨上涨260元,柴油每吨上涨250元。
能源杂志:日前国家能源局下发《关于2021年风电、光伏发电开发建设有关事项的通知(征求意见稿)》,对2021年及“十四五”新能源开发给出许多方向性意见。在新能源消纳问题上,文件提出保障性并网、市场化并网两种方式。其中,保障性并网由各省能源主管部门以项目上网电价或同一业主在运补贴项目减补金额等为标准开展竞争性配置。这就意味着,如果企业减少补贴将优先获得保障性消纳额度。
中国基金报:3月3日,中国证券投资基金业协会重磅发声,针对公募基金行业投教宣传工作提出倡议,要求基金管理人发挥专业价值,审慎合规开展投教宣传活动,同时,还要求完善公司内控管理,提升从业人员素质,严格履行信义义务等,为基金投教宣传的娱乐化现象划出监管红线。
中金点睛:2025年仅中国新能源车及充电桩对于SiC的产能需求超100万片6寸晶圆,器件市场规模超过60亿元,为本土企业发展提供了广阔的成长空间。我们看好SiC产业链相关上市公司的投资机会。
证券日报:“当前临近新基建启动一周年,根据各地陆续公布的投资计划,新基建的投资规模达数万亿元,新基建将进入大发展时代。”中国银行研究院博士后汪惠青3月2日在接受《证券日报》记者采访时表示。
【公司要闻】
汽车之家:计划全球发行3029万股股份 每股发行价最高为251.8港元
渣打集团:3月2日斥资788.64万英镑回购共162.95万股
山东墨龙:智梦控股及其一致行动人持股达5%
南京熊猫电子股份:拟4.25亿元购买保本浮动收益型银行理财产品
新华文轩:拟继续使用不超过13亿元闲置自有资金在银行购买理财产品
伟俊集团控股:有意全面收购数字化黄金生态系统项目
新特能源:附属新疆新能源已向法院对盱眙高传及江苏高传提起诉讼
【公告精选】
宝沙发展:清盘呈请聆讯押后至3月31日
中国旺旺:3月3日斥资125.75万港元回购22.1万股
万科企业:2月合同销售额451.6亿元 同比增61.11%
美的置业:前2个月合同销售金额同比增长约1.97倍至232.1亿元
中国玻璃:预期年度亏损不多于1亿元
保诚:2020年度年内溢利同比增175.88%至21.85亿美元
合生创展集团:前两个月总合约销售金额同比上升276.1%至54.91亿元
佳兆业集团:2月合约销售同比增加259.5%至92.15亿元
创科实业:2020年股东应占溢利同比增长30.2%至8.01亿美元
中化化肥:附属完成发行10亿元超短期融资券
远东宏信:发行提取票据面值总额5亿美元
皇冠环球集团:委任黄少雄为独立非执行董事
【大行评级】
中信证券:首予蓝月亮(6993.HK)增持评级 目标价20.25港元
兴证国际证券给予中国建材目标价18.53港元 维持“买入”评级
招银国际:信义光能(00968)业绩符预期评级下调至“持有” 目标价18.8港元
中泰国际:下调信义光能(00968)评级至“增持” 目标价微升至19港元
瑞银:微升中国铁塔(0788.HK)目标价至2.27港元 评级“买入”
野村:上调友邦(1299.HK)目标价至94.17港元 评级“中性”
交银国际:维持中国飞机租赁(01848)“买入”评级 目标价8.62港元
野村:下调海底捞(6862.HK)目标价至89.1港元 评级“买入”
大摩:上调敏实(0425.HK)目标价至44港元 评级“增持”
瑞信:上调同程艺龙(0780.HK)目标价至20港元 评级“跑赢大市”
【市场观点】
展望后市,平安证券表示,“港股牛”第一阶段结束。但是,这并不代表“港股牛”的彻底离去,在不发生全球股市大调整的情况下,“港股牛”第二阶段仍可期待。另外,对于港股未来的投资机会,在近期调整之后,逢低布局“三大核心资产”的思路仍需坚持。三类核心资产分别为:第一,面向出口的制造业与金融地产等周期价值龙头核心标的有望受益全球经济的复苏,可适当逢低布局;第二,互联网、新能源等新兴高成长行业中的优质标的受益南下资金配置港股特有核心资产,配置价值持续存在;第三,传统的消费、制造等领域中能够引领行业或相关领域革新的“领军”型核心标的有望迎来价值的重估,具备中长期配置价值。
中金公司认为,虽然仍不排除出现潜在的波动,但考虑到良好的市场流动性和强劲的经济基本面,仍然看好H股市场。与此同时,业绩期中潜在盈利意外值得密切关注。仍然建议在新老经济板块间进行均衡配置,例如选择工业利润改善的部分周期性板块(如原材料,化工,有色金属和能源)。此外,继续推荐受益于出口需求的标的以及受益于升级趋势的消费板块(如汽车和零部件、首饰、美妆、家具和家用电器)。此外,独具特色的H股新兴经济板块仍将受到南向投资者的青睐。
安信国际指出,大市短期进入调整模式,但没有改变牛市的基础。预期美联储对通胀的容忍度较高,宽币政策起码在今年会维持。与此同时,新冠疫苗接种继续上量,最终疫情会受控,启动海外经济复苏。维持对港股后市的乐观看法,估值相对低廉+宽币环境+海外经济复苏+中国经济表现占优+新经济股份争相来港上市,将推动港股突破历史高位。目前的调整其实是趁低吸纳的良机。
粤开证券研究院策略团队认为,今年将演绎“龙头牛、机构牛”。粤开证券研究发现,目前同时获南向资金与外资青睐的港股主要集中在银行、保险、药品及生物科技、地产、工业工程等板块,其机构持仓长期稳定,是港股的“核心资产”。其中,工业工程板块近期获外资及南向资金明显增持。
国盛证券策略团队指出,2021年在全球经济共振复苏、风险偏好提升、南向和海外资金共同流入等多重因素共振推动下,港股牛市已在途中。建议沿着两条主线布局港股:一是科技龙头,二是低估值、高性价比的金融地产龙头。
嘉实基金董事总经理张金涛表示,2021年港股投资机会大概率强于A股。总体看来,港股具有估值低位、长期盈利向好、中长期流动性有望宽松和行业结构长期优化四大优势。具体到行业板块选择,张金涛认为,从中长期视角看好科技互联网、大消费、医药和金融服务领域。
(文章来源:东方财富研究中心)
(责任编辑:DF387)