
股市行情分析
港股早知道:美国股债双杀!百度据悉将获得在港二次上市批准
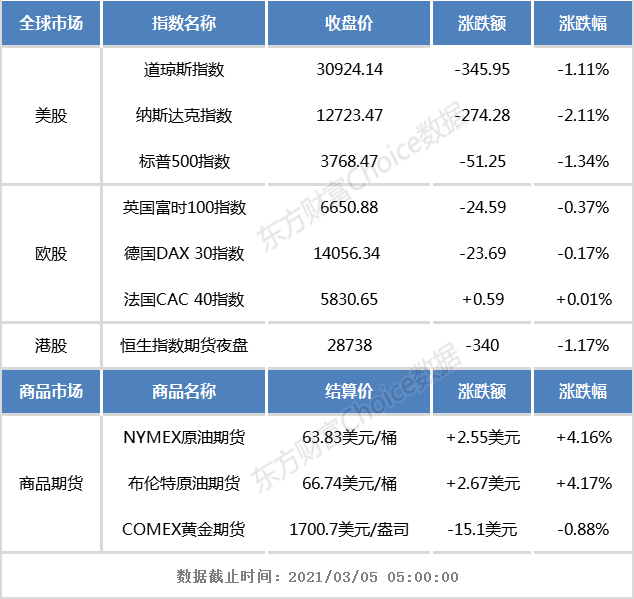
【全球市场】
【宏观产经】
金十数据:美联储主席鲍威尔隔夜对债券市场发出警告,但没有试图遏制长期利率的上升态势。随着鲍威尔讲话的进行,10年期美国国债扩大跌幅,通胀预期指标达到盘中新高,鲍威尔没有透露如果希望压低长期收益率,会采取什么措施,让一些交易员感到失望。美元继续走强,美国股市扩大跌幅。Evercore ISI副董事长Krishna Guha表示:“鲍威尔保持鸽派立场,但还不够鸽,没有到能阻止收益率进一步上升的程度。”
澎湃新闻:外交部发言人汪文斌表示,全国人大常委会法工委发言人日前已作了介绍,外商投资法施行一年多来,取得了显着的成效。我国外资准入更自由,投资活动更便利,服务体系更健全,权益保护更有效,市场竞争更公平,有力地保障中国去年利用外资逆势增长4.5%,引资规模和全球占比都创历史新高,中国成为全球最大外资流入国。
央视财经:深圳推出的两个新楼盘实行了新的打新积分规则。这两处新楼盘同时发布销售公示,与此前深圳市试点的积分摇号规则相比,首次将购房者的住房转让记录纳入评分。公示显示,10年内在深圳无住房转让记录且名下无房的购房者,可得最高积分40分。
澎湃新闻:3月4日,澎湃新闻获悉,银保监会首席风险官、新闻发言人肖远企已升任银保监会副主席,已经年满60岁的银保监会副主席黄洪、祝树民卸任。目前,银保监会官网已更新了相关信息。这一人事调整后,银保监会形成了“三定方案”中的主席1名、副主席4名的“一正四副”格局。
上海证券报:据国信证券测算,到2025年我国大部分地区用电侧储能可实现平价,储能市场空间或达6500亿元;到2030年我国大部分地区光储结合可实现平价,储能市场空间可高达1.2万亿元以上。
证券时报网:总的来看,包括光伏、电池等,新能源相关股票市值3月4日缩水已超过1000亿元。而若从年内高点开始算起,相关股票合计缩水预估超过3000亿元。
证券时报网:日前,国家能源局下发《关于2021年风电、光伏发电开发建设有关事项的通知(征求意见稿)》,对2021年及“十四五”新能源开发给出许多方向性意见。在新能源消纳问题上,文件提出保障性并网、市场化并网两种方式。其中,保障性并网由各省能源主管部门以项目上网电价或同一业主在运补贴项目减补金额等为标准开展竞争性配置。这就意味着,如果企业减少补贴将优先获得保障性消纳额度。
证券时报网:中国航天科技集团一院运载火箭专家姜杰3日在接受记者采访时表示,今年我国航天发射次数将超过40次,全年发射次数和数量将再创新高;多型长征系列火箭联手共同开启的空间站建设任务,系我国航天史上首次。
经济参考报:今年普遍倡导的“就地过年”政策使多地春节期间持续施工,开工率提升下钢材需求好于往年,更早更强的旺季要素也进一步支持钢材等价格上涨。
陈果A股策略:金融机构高管人事变动一向颇受市场关注。2021年开年以来,银行业高管变动依旧频繁。
【公司要闻】
百度据悉将获得在港二次上市批准
中国旺旺:3月4日斥资2295.09万港元回购400万股
正荣地产:2月合约销售额134.07亿元 同比增长318.4%
银城国际控股:前两月合约销售总额约为35.83亿元 同比增570.97%
越秀地产:前2个月累积合同销售额135.46亿元 同比上升218%
中骏集团控股:2月合同销售额70.81亿元 同比增长277%
中国奥园:2月物业合同销售额79.3亿元 同比增长305%
碧桂园:2月归属公司股东权益的合同销售额465.5亿元 同比增长122.5%
绿城中国:前两个月总合同销售额398亿元 同比增长294%
比亚迪股份:2月汽车产销量同比分别大增309.01%及280.4%
中国海洋发展:拟收购深圳海叻冻鲜海产品35%股权
【公告精选】
中国兴业控股:附属就金乡县的垃圾发电厂的发电设施订立融资租赁
四川成渝高速公路:子公司与交投建设中标芦山旅游公路项目
李氏大药厂:向KBNS授出磺达肝癸钠注射液于中国18个省份的独家推广权
华油能源:中标中联煤某致密气区块钻井服务项目
中国海外宏洋集团:2月合约销售额31.1亿元 同比增加170.4%
创兴银行:2020年归母净利同比下降22.13%至14.8亿港元
中国海外发展:2月合约物业销售额235.61亿元 同比增长86%
建业地产:前两个月物业合同销售总额同比增加为2.2%至59.69亿元
呷哺呷哺:预期2020年纯利同比降逾九成至1000万元-2000万元
时代中国控股:前两个月合同销售额同比增长约53.34%至118.9亿元
景福集团:3月4日斥5.1万港元回购15万股
【大行评级】
瑞信:予药明生物(2269.HK)“跑赢大市”评级 目标价130港元
大摩:创科实业(00669)去年下半年业绩表现超出预期 重申“增持”评级
花旗:上调创科(0669.HK)目标价至163港元 评级“买入”
中金:首予蓝月亮(6993.HK)“跑赢行业”评级 目标价20港元
高盛:维持海底捞(6862.HK)“中性”评级 目标价57港元
兴业证券:维持信义光能(00968)“买入”评级 目标价上调至18.09港元
富瑞:维持宝龙地产(01238)“买入”评级 目标价上调至7.48港元
野村:重申宝龙商业(09909)“买入”评级 目标价32港元
银河联昌:上调合景悠活(3913.HK)目标价至17港元 评级“增持”
富瑞:上调太平洋航运(02343)目标价55.6%至2.1港元 评级降至“持有”
【市场观点】
展望后市,摩根士丹利华鑫基金方面表示,港股的机遇仍大于风险。中概股“二次上市”、众多IPO也将吸引资金流入。2020年港交所全年共吸引146只新股上市,内地的企业仍然是港交所IPO的主要来源,有112家,共募资3901亿港元,占IPO募资的99%。此外,AH溢价高则代表港股资产相对于A股的低估。
平安证券表示,“港股牛”第一阶段结束。但是,这并不代表“港股牛”的彻底离去,在不发生全球股市大调整的情况下,“港股牛”第二阶段仍可期待。另外,对于港股未来的投资机会,在近期调整之后,逢低布局“三大核心资产”的思路仍需坚持。三类核心资产分别为:第一,面向出口的制造业与金融地产等周期价值龙头核心标的有望受益全球经济的复苏,可适当逢低布局;第二,互联网、新能源等新兴高成长行业中的优质标的受益南下资金配置港股特有核心资产,配置价值持续存在;第三,传统的消费、制造等领域中能够引领行业或相关领域革新的“领军”型核心标的有望迎来价值的重估,具备中长期配置价值。
中金公司认为,虽然仍不排除出现潜在的波动,但考虑到良好的市场流动性和强劲的经济基本面,仍然看好H股市场。与此同时,业绩期中潜在盈利意外值得密切关注。仍然建议在新老经济板块间进行均衡配置,例如选择工业利润改善的部分周期性板块(如原材料,化工,有色金属和能源)。此外,继续推荐受益于出口需求的标的以及受益于升级趋势的消费板块(如汽车和零部件、首饰、美妆、家具和家用电器)。此外,独具特色的H股新兴经济板块仍将受到南向投资者的青睐。
安信国际指出,大市短期进入调整模式,但没有改变牛市的基础。预期美联储对通胀的容忍度较高,宽币政策起码在今年会维持。与此同时,新冠疫苗接种继续上量,最终疫情会受控,启动海外经济复苏。维持对港股后市的乐观看法,估值相对低廉+宽币环境+海外经济复苏+中国经济表现占优+新经济股份争相来港上市,将推动港股突破历史高位。目前的调整其实是趁低吸纳的良机。
粤开证券研究院策略团队认为,今年将演绎“龙头牛、机构牛”。粤开证券研究发现,目前同时获南向资金与外资青睐的港股主要集中在银行、保险、药品及生物科技、地产、工业工程等板块,其机构持仓长期稳定,是港股的“核心资产”。其中,工业工程板块近期获外资及南向资金明显增持。
国盛证券策略团队指出,2021年在全球经济共振复苏、风险偏好提升、南向和海外资金共同流入等多重因素共振推动下,港股牛市已在途中。建议沿着两条主线布局港股:一是科技龙头,二是低估值、高性价比的金融地产龙头。
嘉实基金董事总经理张金涛表示,2021年港股投资机会大概率强于A股。总体看来,港股具有估值低位、长期盈利向好、中长期流动性有望宽松和行业结构长期优化四大优势。具体到行业板块选择,张金涛认为,从中长期视角看好科技互联网、大消费、医药和金融服务领域。
(文章来源:东方财富研究中心)
(责任编辑:DF387)