
股市行情分析
国际大行最新评级:海底捞加速扩张助力业绩释放!小摩上调五矿资源目标价!
▎小摩:维持创科实业(00669)“增持”评级 目标价升至151港元
小摩发布研究报告,将创科实业(00669)目标价由144港元升至151港元,维持“增持”评级,并上调公司今年盈利预测5%。
报告提到,即使市场对公司去年的业绩已有良好预测,但其表现仍明显优于预期。受稳固的创新无线产品线、追求更高生产力,及消费者喜好方便使用的工具等支持,估计公司今年会继续保持增长势头。
▎汇丰研究:升九龙仓置业(1997.HK)目标价至49.7港元 评级“买入”
汇丰研究发布研究报告,将九龙仓置业(1997.HK)目标价由49.2港元升至49.7港元,维持“买入”评级。
报告称,集团去年基础利润下跌24%,大致符合市场及该行预期,但认为投资者不应只专注现时弱势,也留意弱势以后,以半年计公司去年下半年基础利润下跌收窄至6%。
▎中金:首予移卡(09923)“跑赢行业”评级 目标价98.2港元
中金发布研究报告,首予移卡(09923)“跑赢行业”评级,目标价98.2港元,相当于2022年预测经调整市盈率54倍,预计2020-22年经调整每股盈利分别为0.78、1.35及1.83元人民币。
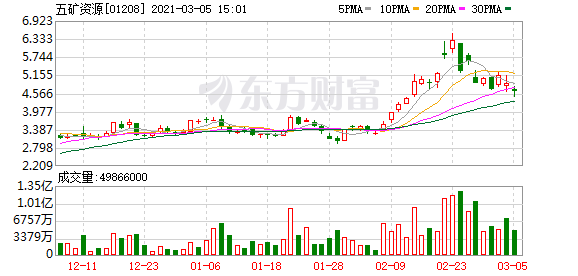
▎小摩:上调五矿资源(01208)今年盈利预测7% 目标价调高18.2%至5.2港元
小摩发布研究报告,上调五矿资源(01208)今年度盈利预测7%,以反映上调铜价预测,加上Kinsevere于新铜及钴扩张计划或成为未来的增长动力,以现金流折现率计,目标价由4.4港元上调18.2%至5.2港元,维持“增持”评级。
▎交银维持龙光集团买入评级 料20-22年核心盈利同比升19-22%
交银国际发研报指,根据初步数据,龙光在今年前两个月已完成约320亿元人民币(下同)的合同销售,同比增长263%。该行预计良好的开局将有助于确保公司今年能实现其3年目标,即每年合同销售增长20%。
▎大华继显维持宝龙地产(01238-HK)「买入」评级
大华继显发出报告,维持宝龙地产(01238-HK)「买入」评级;目标价8.1港元。
报告指宝龙地产在 2020年取得了不错的成绩。股东应占核心利润同比增长34.2%,股东应占纯利同比增长50.8%。
▎大摩升和记电讯目标价至1.7港元 评级升至增持
大摩升和记电讯(00215-HK)目标价至1.7港元,评级升至增持。
和记电讯香港上月底公布,截至2020年12月31日止年度股东应占溢利3.61亿元,按年下跌15.85%。每股盈利7.49仙。和电香港派末期息5.21仙,按年增加38.93%,连同中期息2.28仙,全年派息7.49仙,增加12.13%。
▎中金:敏实集团(00425)拟定科创板上市多因素驱动估值提升 予以目标价48港元
中金发表研报表示,敏实集团(00425)拟定科创板上市,募集资金用途,优先投向扩充产品线、新产品产能、研发投入、收购项目及补充流动资金,预计该公司在新材料、新技术的储备丰富,将加速在智能外饰件等领域落地,也将着力发觉潜在的收购机会,实现业务多元化扩张。对此,维持“跑赢行业”评级,目标价48港元。
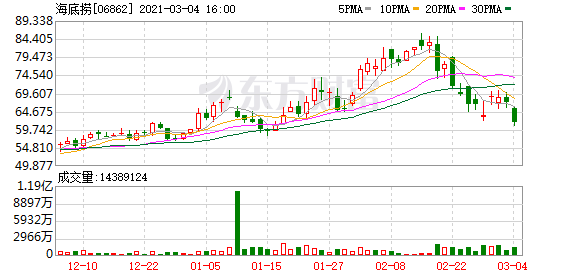
▎天风证券:海底捞(06862)加速扩张助力业绩释放 维持“买入”评级
天风证券发表研究报告称,海底捞(06862)占据优质火锅赛道,以人为本优质服务提升品牌溢价,独特管理模式有效维持高水平经营效率,稳定高效供应链保障扩张盈利能力。公司加速扩张,门店成熟后释放产能,维持“买入”评级。
(文章来源:东方财富研究中心)
(责任编辑:DF513)