
股市行情分析
港股研报干货专享:能源、科技等板块在紧缩政策中具超额收益 花旗指出个股机会!
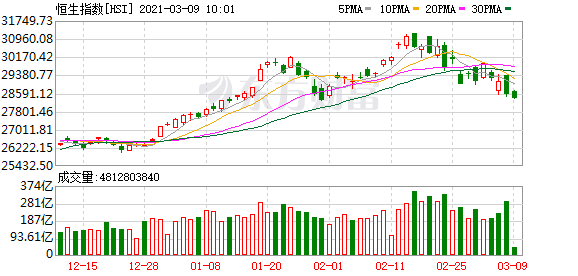
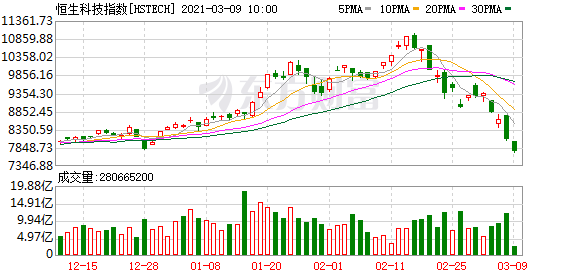
港股三大指数大幅震荡,呈探底回升之势。恒生科技指数盘初一度暴跌4.6%继而转涨至超3%,但行情未能得以延续,午后逐步回落收跌0.23%报8063点,恒指涨0.81%报28773点。
▎一、读研报·市场
上海第一金融:短期跌势仍在寻底
目前,高估值的成长型股份依然是领跌的品种,正如我们早前指出的互联网科技股、手机相关股、光伏股、汽车股以及消费股等等,仍在面对较大的回吐压力,相信在美国债息率升势未止之前,他们仍将难以扭转寻底的弱势。另一方面,港汇也在进一步走弱,最新报1美元兑7.7691港元,而港股通再次录得有逾130亿元的净流出,都显示短期资金面正处于紧张状态,估计情况对港股的盘面承接力会构成打击影响。
中信证券:短期重点关注「碳中和」主题下短期受益最明显的钢铁
随着国内外流动性预期的稳定,特别是机构产品赎回和重仓股调整的负反馈的预期得到控制,市场的支撑会越来越强。建议月度维度可适当增仓大金融中的地产、保险等低估高性价比防御板块;并延续对化工、有色的强景气度顺周期板块的配置;同时短期重点关注「碳中和」主题下短期受益最明显的钢铁。
安信证券:2020年涨得越多 这次摔得越狠
从全球出现下跌的市场来看,美国纳斯达克以及中概股的回调比较大。并不是全球所有的股票市场都出现了很大幅度的回调,而是相对集中在某些板块和某些国家的市场上。总体上来讲,本轮回调的特点就是:2020年涨得越多,这次摔得越狠。
▎二、读研报·行业动向
高盛:上调期铝价格 看好中国宏桥、中国铝业H股
高盛发表研究报告指,随着该行环球商品团队近期上调LME铝价预测,该行上调上期所2021至2023年铝价预测17%至32%。该行相应上调中国宏桥(1378.HK)及中国铝业(2600.HK)盈测,并上调宏桥目标价至15港元,中铝H股目标价上调至4.7港元。
花旗:能源、科技金融等板块在紧缩政策中具超额收益
花旗发表研究报告指,根据历史经验,原材料、能源、资讯科技和金融板块,在美国联储局的紧缩政策中,均具有年化超额收益。在港股中,该行看好银行业中的建设银行(0939.HK)、邮储银行(1658.HK);原材料板块就看好中国铝业(2600.HK)、鞍钢股份(0347.HK)、紫金矿业(2899.HK);能源板块方面则看好中国海洋石油(0883.HK)和中海油服(2883.HK)。
瑞银:澳门博彩业3月有好开始 看好金沙中国等股
瑞银发表研究报告指,澳门过去一星期每日平均博彩收入为约2.57亿澳门元,接近2月份受农历年假带动的每日2.61亿澳门元的水平,考虑到北京举行两会的因素,认为月内复苏势头不俗,是个好开始。瑞银预期,在澳门出入境正常化及中场市况复苏的憧憬下,看好金沙中国(1928.HK)、永利澳门(1128.HK)及新濠国际(0200.HK),均予以买入评级。
川财证券:物联网引爆5G应用 5G专网大有可为
全球正处于新一轮科技革命和产业变革之中,以互联网、大数据、人工智能等为代表的数字技术向经济社会各领域全面渗透,全球已进入以万物互联、数据驱动、软件定义、平台支撑、智能主导为主要特征的数字经济时代。2020 年政府工作报告提出,重点支持“两新一重”建设。
▎三、读研报·大行评级
大摩:上调玖龙纸业(02689)目标价45.6%至15港元 评级“与大市同步”
大摩发布研究报告,将玖龙纸业(02689)目标价由10.3港元上调45.6%至15港元,以反映市场定位改善及长期增长预期,但扩产能计划将于短期内推高负债比率,股价或会受压,评级“与大市同步”。
交银国际:上调通达集团(00698)目标价30%至0.65港元 评级“中性”
交银国际发布研究报告,将通达集团(00698)目标价由0.5港元上调30%至0.65港元,维持“中性”评级。
报告中称,公司经历去年上半年冲击后,受收入和毛利率改善推动,盈利在下半年强劲恢复。从单季度看,去年第4季收入同比增长24%,下半年收入增长9%,得益于手机外壳出货量的增长,以及三防/精密零部件收入增加。
国信证券:中国宏桥(01378)年度业绩超预期 盈利增长靠铝合金业务 评级“买入”
国信证券发布研究报告称,中国宏桥(01378)是国内低成本电解铝龙头企业,在铝价重心显著高于去年的情况下,对铝价具有较高的业绩弹性和盈利兑现确定性,维持“买入”评级,预计2021-23年归母净利润同比增速61.5/9.8/3.3%。
野村:升IMAX中国(1970.HK)目标价至18.2港元 评级降至中性
野村发表研究报告,指IMAX中国(1970.HK)股价较农历新年前反弹20%,同期恒指跌4%,相信现价已反映表现胜预期,以及年初至今票房强劲(尤其农历新年)的情况,估值见合理,短期缺乏催化剂,因此将评级由买入降至中性,目标价则由17.5港元升至18.2港元。该股现报16.52港元,最新总市值57.5亿港元。
中信证券:给予中国移动目标价83.48港元 维持“买入”评级
中信证券研报称,随着中国移动千亿跨界投资的完善,中国移动有望与各领域投资标的在5G生态系统中实现良好产业协同,并依托市值上升与分红收益从而收获规模庞大的投资收益。维持中国移动2020-2022年净利润预测分别为人民币1084.90亿/1123.94亿/1165.06亿元。我们给予中国移动2021年1.2倍PB,对应目标价83.48港元,维持“买入”评级。
(文章来源:东方财富研究中心)
(责任编辑:DF513)