
股市行情分析
平安策略:在全球经济复苏提速的背景下最看好港股
平安观点
■ 经济复苏下的市场动荡——通胀与利率的上行&流动性收紧预期
2月中下旬以来,全球金融市场经历了较大的动荡,股市在下行中迎来“周期价值股低估值修复、科技成长股高估值回调”的格局,债市利率“中长端上行、短期低位震荡”、汇市“美元指数重拾升势”、商品“能化强势、贵金属下行”,市场对此归因有共识——这是通胀预期与实际利率抬升带来无风险利率上行的结果。但是对于另两个问题:第一,通胀会上行到什么程度,高通胀会持续多久,是否会引发美联储提前进行流动性收紧?第二,无风险利率会上行到什么高度?市场对此分歧较大,本文将着重就这两个问题进行讨论。
■ 通胀预期究竟会如何演化?——来自原油期货的暗示
关于通胀问题,有两个观察视角,从中短期来看,“海外看油价、国内看猪肉”是市场共识,而从长期来看,“劳动力薪资增速”是核心变量,这往往与人口结构、产业结构等长期变量相联系。由于猪肉价格在2019年的飙升后进入中长期缓慢下行通道,所以短期通胀核心就在于油价;通过观察国际原油期货的“Backwardation”结构,可以看出油价现阶段上涨更多是受中东地缘等供给侧短期因素扰动,油价恐难持续按照当前斜率进行上涨,在美国寒潮冲击与中东乱局扰动之后,油价甚至有快速回调的可能性。所以,现阶段高企的通胀预期可能并不会持续太久,这与美联储认为的供给侧因素带来的通胀并不会持久的观点相一致,这决定了当前的高通胀并不会导致联储在年内采取边际收紧行动。
但是,如果将视角放长,高通胀则可能在未来重返世间。拜登政府计划落实的“15美元最低时薪”将有效提升美国薪资增速,服务业薪资增速将迎来快涨,也就是说当前高企的薪资增速可能会延续较长时间,加上全球化效率长期放缓、多个大国人口老龄化加速的背景,劳动力薪资增速的持续上行必然会带来高通胀在未来某个时点的回归。
■ 市场动荡持续至何时?——利率是核心变量
市场动荡的持续时间与美债无风险利率的走势密切相关,由于我们此前判断通胀预期继续上升的概率偏低,所以核心就回到了实际利率上面。通过对上轮经济复苏的回顾、疫情前的实际利率水平、现阶段的政策刺激等因素的综合考量,我们认为十年期美债收益率的高点可能在2.2%-2.9%之间,市场动荡格局结束时点大概率在二季度,甚至可能就在4-5月份。这也预示着2021“港股牛”第二阶段的开启时点为时不远。在未来一段时间,我们认为逢低布局港股核心资产的策略是安稳度过动荡期的较佳策略。
一、经济复苏下的市场动荡——通胀与利率的上行&流动性收紧预期
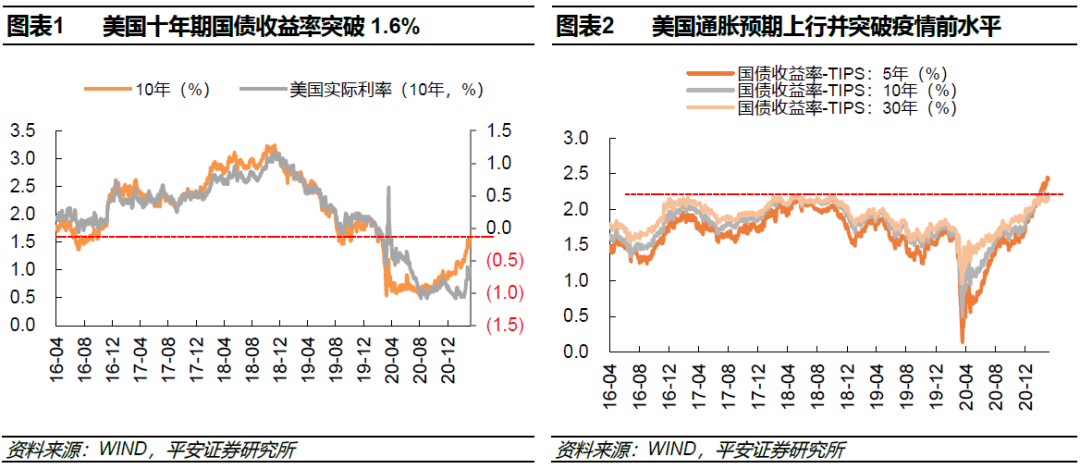
2月中下旬以来,全球金融市场经历了较大的动荡,与2月上旬及之前的走势迥异主要体现为通胀与利率的上行。从美国通货膨胀保值债券隐含的通胀预期看,当前的通胀预期已经突破疫情前的震荡区间上沿水平;而在通胀预期带动下,美国十年期国债利率在同期限实际利率尚未回到疫情前水平的背景下已经达到疫情前的震荡下沿水平,并突破1.6%的关口。
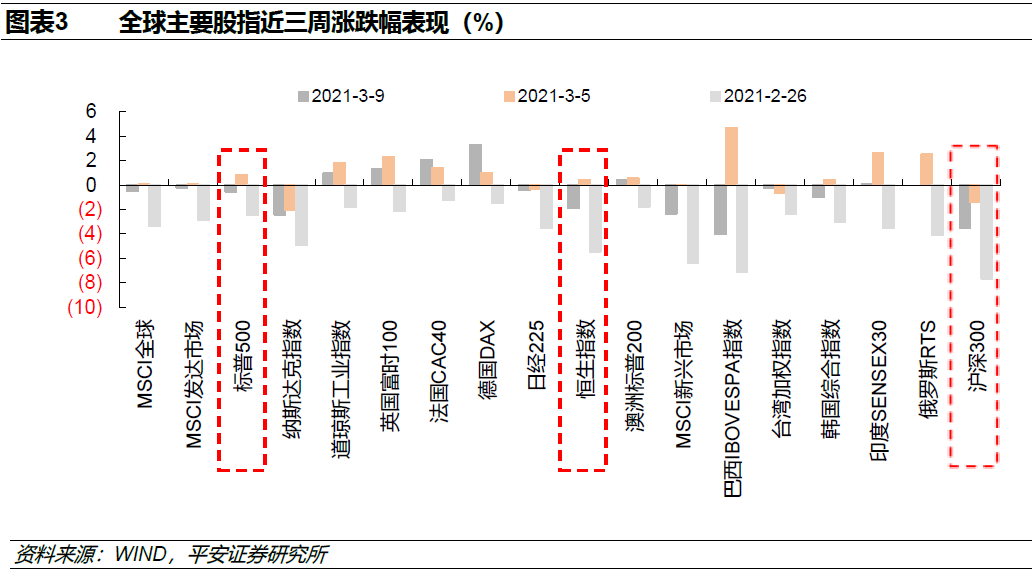
股市方面,在最近三周全球股指整体表现一般,除欧洲股市整体表现偏强势外,美日股市与大多数新兴市场股市均弱势运行,且全球股指在整体弱势下行中迎来“周期价值股低估值修复、科技成长股高估值回调”的格局。最好的例子就是美股道琼斯工业指数的表现明显强于纳斯达克指数,恒生科技指数走势明显弱于恒生指数。
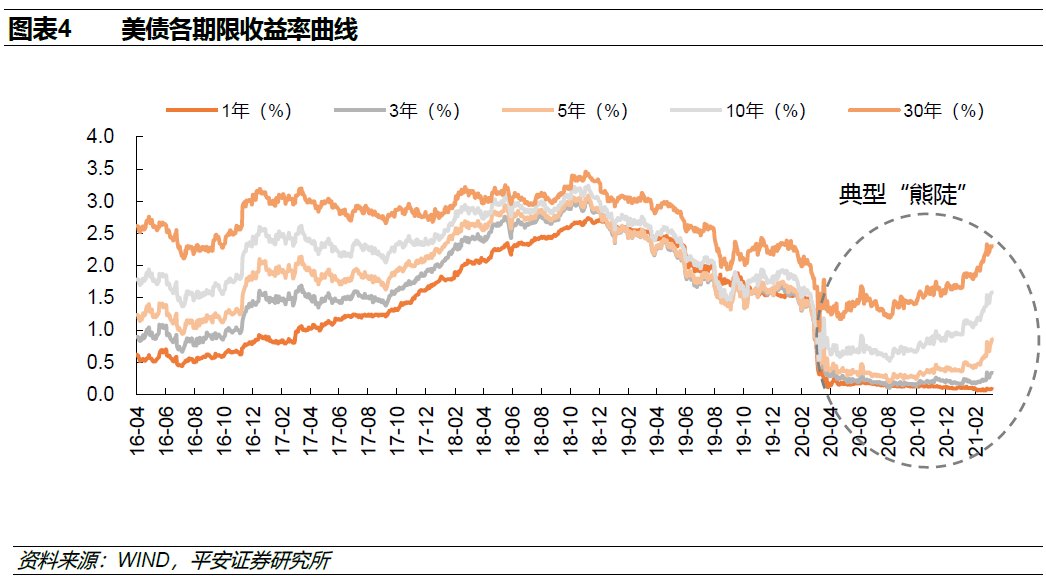
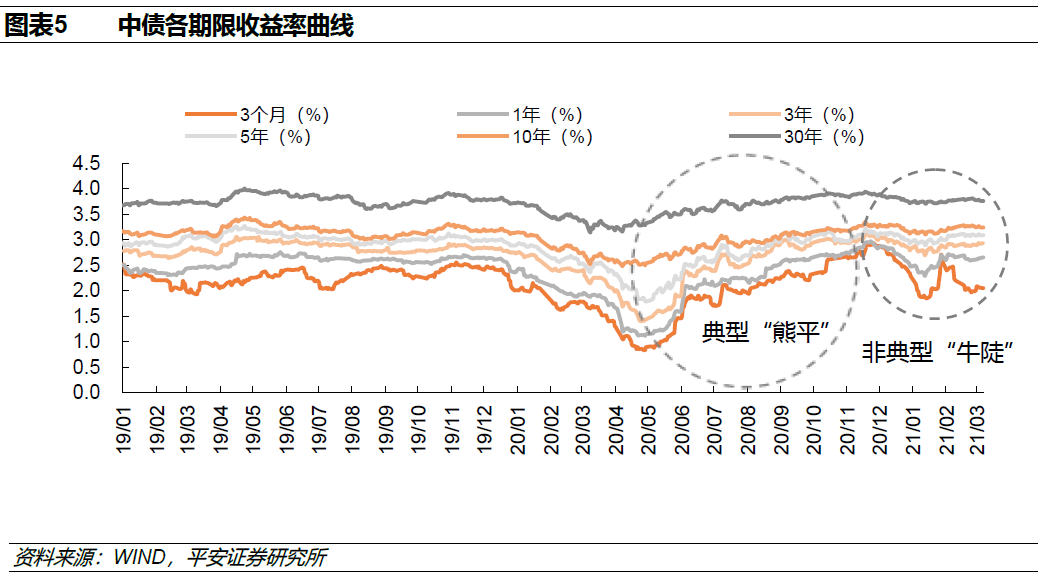
债市方面,中外债市呈现明显分化。国际方面,美国无风险利率的格局以“中长端上行、短期低位震荡”的“熊陡”为主,且从2020年三季度一直延续至今;而国内无风险利率则以“中长端震荡、中短期下行”的“牛陡”为2021年以来的主格调,在2020年5-12月则表现为“熊平”。
汇市方面,在美债利率飙升以及美国经济复苏的强劲预期下,美元指数在近两到三周重拾升势、这带来了美元兑绝大部分非美发达市场货币与新兴市场货币的升值。与此前市场普遍预期的不同,在疫苗周期靠前、刺激政策力度较别国明显更大的支撑下,美元指数在年初以来维持强势,并未出现所谓的“弱美元”。
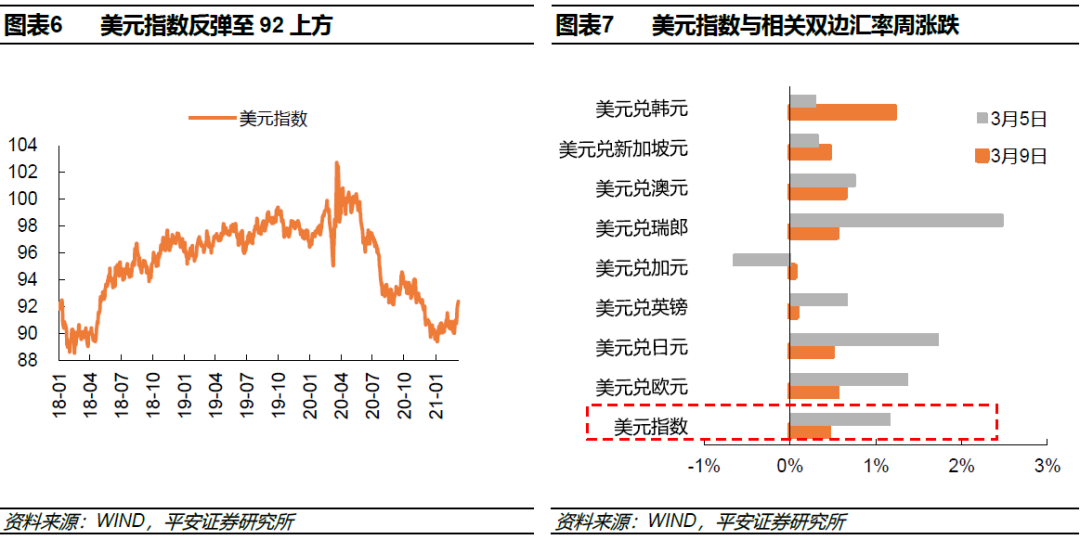
商品方面,受实际利率的抬升影响,以黄金为代表的贵金属价格持续弱势,国际金价已从2075美元/盎司的历史高位回落至1690美元/盎司附近;但以能化与有色为代表的工业属性大宗商品却表现非常强势,金油比与金铜比均大幅下行,商品呈现“能化强势、贵金属下行”的格局。
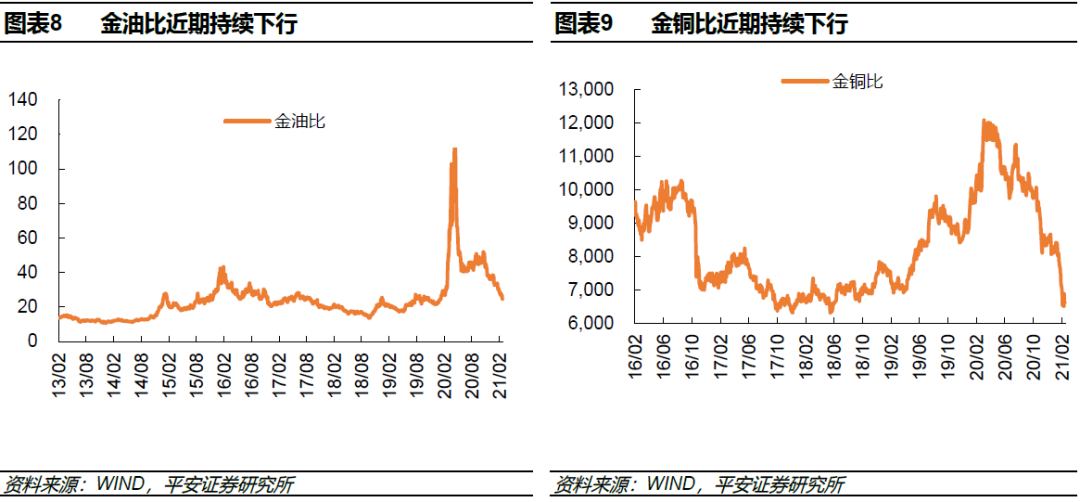
市场对此归因有共识——这是通胀预期与实际利率抬升带来无风险利率上行的结果。但是对于另两个问题:第一,通胀会上行到什么程度,高通胀会持续多久,是否会引发美联储提前进行流动性收紧?第二,无风险利率会上行到什么高度?市场对此分歧较大,本文将着重就这两个问题进行讨论。
二、通胀预期究竟会如何演化?——来自原油期货的暗示
尽管弗里德曼强调“通货膨胀,归根结底是一种货币现象”,但是在现下货币供应泛滥的大背景下,关于通胀问题,我们认为从经济上还有两个观察视角——中短期的视角与长期视角。
中短期的视角是基于经济产出缺口而言的,从GDP角度看是实际产出与潜在产出之间的差额,从CPI角度看是一篮子产品与服务的价格涨跌幅表现,从PCE角度看,则是根据消费者的消费替代行为调整后的消费品与服务价格涨跌幅表现。
而长期视角则是以全球经济运行的效率为测度,在全球化加速、劳动人口供应充足的年代,通胀长期偏向于低位,而在全球化减速、劳动力供不应求的年代,通胀长期偏向于高企。
从中短期来看,“海外看油价、国内看猪肉”是市场共识。由于猪肉价格在2019年的飙升后进入中长期缓慢下行通道,所以短期通胀核心就在于油价;通过观察国际原油期货的“Backwardation”结构,可以看出油价现阶段上涨更多是受中东地缘等供给侧短期因素扰动,油价恐难持续按照当前斜率进行上涨,在美国寒潮冲击与中东乱局扰动之后,油价甚至有快速回调的可能性。所以,现阶段高企的通胀预期可能并不会持续太久,这与美联储认为的供给侧因素带来的通胀并不会持久的观点相一致,这决定了当前的高通胀并不会导致联储在年内采取边际收紧行动。
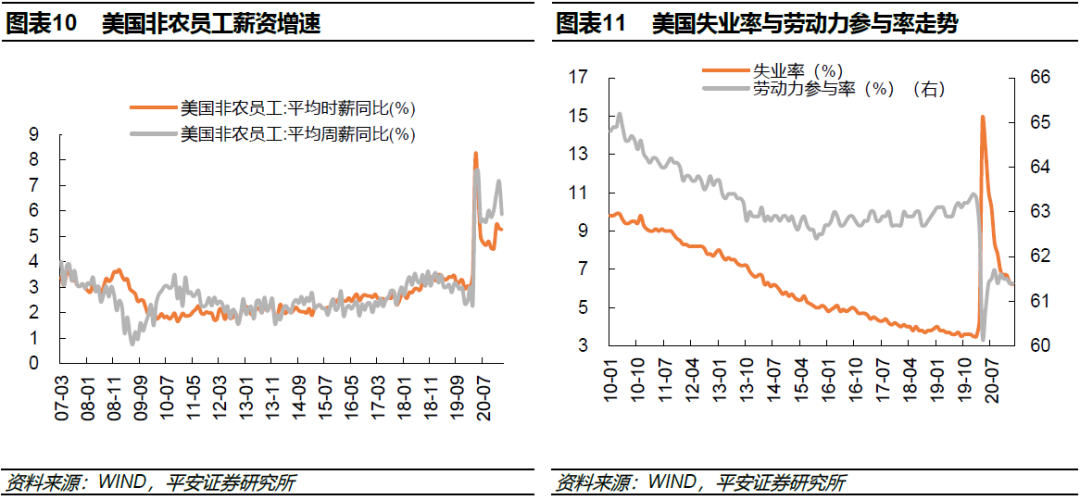
而从长期来看,“劳动力薪资增速”是核心变量,这往往与人口结构、产业结构等长期变量相联系。若将视角放长,高通胀则可能在未来重返世间。拜登政府计划落实的“15美元最低时薪”将有效提升美国薪资增速,服务业薪资增速将迎来快涨,也就是说当前高企的薪资增速可能会延续较长时间,加上全球化效率长期放缓、多个大国人口老龄化加速的背景,劳动力薪资增速的持续上行必然会带来高通胀在未来某个时点的回归。
三、 市场动荡持续至何时?——利率是核心变量
市场动荡的持续归根结底是与美债无风险利率密切相关的,所以市场动荡何时结束这个问题也要回归到美债收益率及其预期何时见顶这个问题上。
由于我们此前根据原油期货“Backwardation”结构来判断中短期的通胀预期继续上升的概率偏低,所以美债无风险利率判断的核心就回到了是实际利率上面,其实往未来看,在通胀预期上升的可持续性较弱的判断下,实际利率的上行将成为无风险利率上行的主要贡献方。下面,我们将通过对上轮经济复苏的回顾、疫情前的实际利率水平、现阶段的政策刺激这三个方面的综合考量,来试图给美债无风险利率的上行空间进行一个测度。
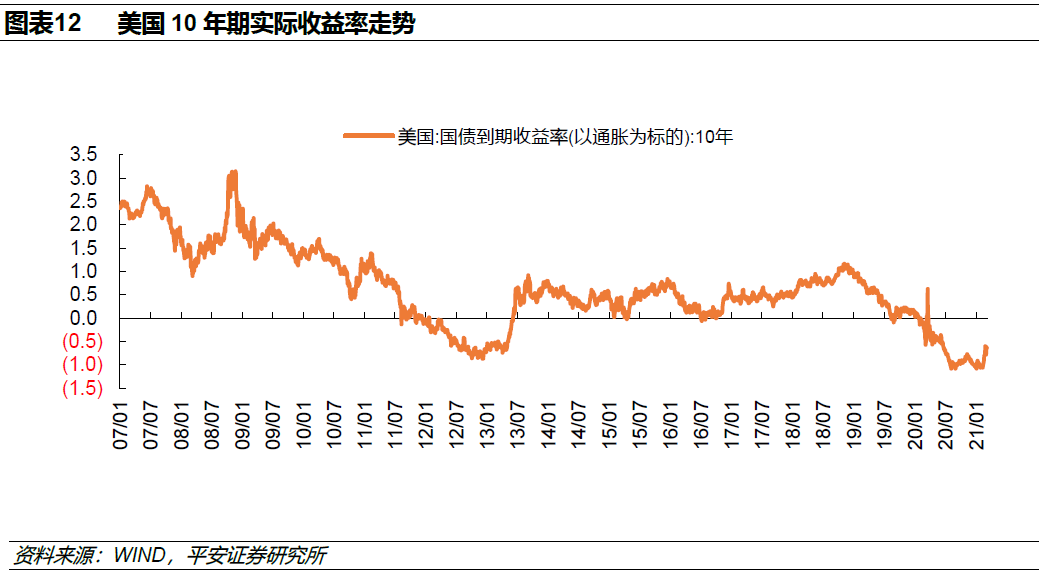
从历史数据上看,与这一轮实际利率走势最为接近的就是2011-2013年了,当时美债10年期实际利率在2011年12月12日开始转负,并于一年后的2012年12月6日触底-0.87%,之后经过半年左右的时间,于2013年6月6日开始回正,并在2013年9月5日达到0.92%的阶段高位。
参照疫情前,美国10年期实际利率水平在2018年11月初开始触顶回落,并从2018年11月8日的1.17%跌至2019年8月29日的-0.09%,之后反弹至2019年9月13日的0.23%,接着在震荡一段时间后开始下行。
从现阶段的政策刺激看,无论是货币政策还是财政政策,美国此轮政策刺激的强度都明显强于2008年金融危机与2011-2013年欧债危机的应对政策,这一方面加大了政策对经济的支撑力,对无风险利率是推升作用;但另一方面,受政府财政赤字加大的影响,无风险利率每上升0.1个百分点对应着美国财政偿付利息规模的大幅抬升,两者作用一正一反,导致无风险利率抬升虽可能快于上一轮,但无风险利率的理论上限(非MMT下的财政运转可持续条件下)应当低于上一轮。
结合上述三个因素,我们认为十年期美债实际收益率的高点可能在0.3%-0.9%之间,加上通胀预期1.5%-2.0%之间的设定,十年期美债名义收益率的高点将在2.2%-2.9%之间,具体还需要看美国经济的复苏强度、通胀预期的走势以及美联储是否采用“扭曲操作”来干预名义利率。
尽管我们认为十年期美债名义收益率的最高点有望突破2.0%,但根据历史经验,我们可以发现美债利率很难在高位运行较长时间,触顶回落的过程往往较快,所以,一旦十年期美债收益率突破2.0%,抑或市场对十年期美债收益率有望突破2.0%的预期加强到一定程度,市场的动荡期可能就将宣告结束。
参考2011-2013年美债实际利率周期的经验,从转负到触底进行了1年,从触底反弹至回正经历了半年,从回正到触顶只有三个月;考虑到这一轮“新冠危机”后美债实际利率在2020年8月触底,加上需要纳入疫情冲击猛、政策应对快、疫苗注射周期等因子,我们认为在二季度,市场对美债实际利率、通胀预期以及名义利率的预期会到位,也就是说市场的动荡期有望在4-6月结束,结合美国疫苗周期可能提速,市场动荡结束的时点甚至有望提前至4-5月。
纵览全球金融市场,在市场动荡期结束前的黎明,我们认为股票仍是最值得配置的资产:
第一, 全球市场的动荡期,必然伴随着股债汇商各个市场的波动加剧,在这种背景下,不加杠杆或者低杠杆的资产较高杠杆资产更安全,也更有希望熬过动荡期结束前的黎明。加上全球经济复苏与利率上行的大环境,股强于债仍是可以预期的大概率事件,所以,全球资产而言,股市的性价比仍是最优。
第二, 汇率市场中,近期美元指数的强势引发市场关注,考虑到美国在疫苗、政策等强力支持下的确优于欧洲,美元近期的强势仍然有望延续。但我们也需要注意一点:欧洲经济也并非弱不禁风,至少欧洲的疫苗周期也在加速推进,这将限制美元指数的上行空间,预计此轮美元指数上行高点不会超过96的水平。
第三, 从全球股市结构上看,我们仍然最为看好以恒生指数为代表的港股,特别是在全球经济复苏提速的背景下,以周期价值为主的港股市场将继续获得提振,海外资金与南下资金的流入仍将延续。尽管当前在市场动荡期,港股也处于牛市第一阶段向第二阶段的过渡期,但一旦动荡期的黎明过去,港股牛第二阶段就会迅速启动。就港股配置而言,我们一直秉持逢低布局核心资产的策略,这也是我们在2020年12月中旬力推2021“港股牛”以来的一贯策略——三类核心资产:一是全球范围的制造业龙头;二是新兴科技成长领域的“弄潮儿”;三是传统领域赛道的“领跑”者。
第四, 债市方面,我们认为美债“熊陡”的格局仍会延续一段时间,但中债“牛陡”的格局可能不会持续太久,年内中债走势可能较为复杂,后续走势仍需进一步的观察。
第五, 大宗商品方面,我们中长期最为看好有色,特别是铜,但可能存在的剧烈波动需要警惕;能化在短期强势后可能面临高位宽幅震荡,部分涨幅较大的化工品有回落风险;黑色整体维持偏弱震荡,原材料表现预计不及钢材;农产品整体偏强运行,油粕比近期表现虽然强势,但可能在未来遇到调整;贵金属整体仍然看空,在实际利率继续上行的趋势下,黄金买点尚未到来。
风险提示
1。新冠病毒变异导致疫苗有效性降低,或疫苗接种慢于预期,进而导致经济活动恢复放缓与名义利率上行的放缓,压制实际利率的继续抬升。
2。气候问题与地缘政治问题导致原油、粮食等全球重要商品供给短缺,进而引发通胀超预期抬升,带动美国名义利率超预期上行。
3。全球范围新的经济金融危机爆发,导致经济长期恢复遇阻,压制金融市场风险偏好。
(文章来源:策略评论)
(责任编辑:DF532)