
股市行情分析
稻草熊发布业绩预告: 2020年度净利润增长70%以上 创新模式续写高增长
原标题:稻草熊发布业绩预告: 2020年度净利润增长70%以上,创新模式续写高增长
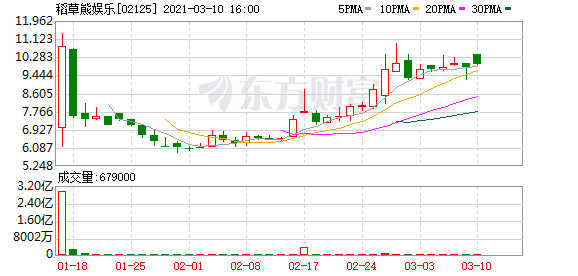
3月10日,稻草熊娱乐集团(02125.HK)发布正面盈利公告,预期集团截至2020年12月31日年度经调整后的净利润同比增幅不低于70%。
公告显示,上述业绩增幅主要得益于两个方面,一方面是剧集制作成本下降使自制剧集播映权许可业务的毛利率有所上升;另外,平台型运营模式下交付的定制剧集数量有所增加。
2020年受疫情影响,影视行业面临艰巨考验。在此背景下,稻草熊能够逆势上涨,足见其拥有巨大的增长空间。
创新模式催生高产能
稻草熊成立于2014年,是中国主要的剧集制片商及发行商之一,业务涵盖电视剧及网剧的投资、开发、制作及发行。2021年初,公司正式在港交所上市,迎来全新的发展期。借助与网络视频平台的紧密合作,稻草熊正朝着具有稳定现金流,更具可持续性的业务模式转型。
与传统影视制作公司不同,以新媒体基因见长的稻草熊,本着为影视行业服务的初心,开创平台型运营模式,向市场参与者提供全方位的IP运营服务。在此模式下,稻草熊可以最大限度且灵活地选择、匹配及整合行业内的优质资源,产生协同效应从而直接提升产能。此前的招股书显示,从提交项目备案至实现首轮播映,稻草熊平均只需大约17.8个月,明显低于业内平均22.5个月的时间周期。
长期来看,这不仅将为稻草熊带来产能上的扩张以及更好的增长前景,同时也将进一步推动行业向更纵深的工业化发展。结合最新的业绩预告,稻草熊强大的核心优势和盈利能力已毋容置疑。
影视市场复苏,未来增长更可期
经历了两年的影视寒冬,加上2020年的疫情打击,影视行业可谓压力重重。但在2021年春节档“开门红”,正预示着整个行业的快速回暖。在此背景下,稻草熊的逆势上涨对行业来说是更是一种利好信号,极大提振了行业和市场的信心。长期来看,随着疫情好转,影视产品或将重新成为大众消费的“娱乐刚需”。
稻草熊娱乐集团董事长刘小枫在接受媒体采访时表示,影视寒冬的确对行业有着比较大的冲击,但也会带来行业的再次升级,优秀的公司会适应竞争环境并胜出。对于稻草熊来说,其平台型运营模式帮助内容创作者降低在影视剧集开发、制作乃至发行全流程中的不确定性和不安全感,做到“物尽其用、人尽其才”是企业持续良好经营的核心。
值得一提的的是,稻草熊娱乐自成立以来,公司凭借强大的新媒体基因和资源整合能力,开创了先网后台的播出模式,将行业参与者匹配到各自擅长的产业链环节,形成了完善的生态系统,实现协同效应,打造多样化的精品剧集。
优质的产品源于优秀的团队基因。稻草熊创始人兼CEO刘小枫先生拥有长达近20年的传媒从业经验和卓越的资源整合能力与管理能力,团队其他高管均来自行业各头部机构,具有较强的行业专识。稻草熊娱乐经过多年的行业深耕和积累沉淀,已成长为一家具有丰富制作经验和强大资源实力的影视公司,投资出品有《蜀山战纪》系列、《不可能完成的任务》、《国宝奇旅》、《两世欢》、《局中人》、《石头开花》、《我,喜欢你》和《灵域》等多部热播剧。
招商证券给予买入评级
近日,招商证券也发布研报称,稻草熊多年来在业内备受赞誉,其行业地位已获广泛认可,并给予买入评级,目标价11.4港元。研报认为,其平台型运营模式、丰富多样的IP储备以及与网络平台的紧密合作都可以帮助该公司在快速变化的竞争环境中巩固其领先地位。
而这一判断也得到了弗若斯特沙利文的数据支撑。按照2019年首次播出的电视剧数量,稻草熊在所有电视剧制作及发行商中排名第四,市场份额为6%。2019年剧集收入,该公司在所有剧集制作及发行商中排名第六,市场份额为1.8%。
招商证券预计,稻草熊2019年至2022年经调整净利润的复合年增长率为78.9%,经调整净利润在2020年/2021年/2022年将分别达到1.26亿元/2.98亿元/3.72亿元人民币,未来将有更广阔的增长前景。
业内人士指出,中国影视娱乐市场需求庞大,稻草熊在这一赛道是非常优质的选手,具有强大的资源整合能力、较强的发展后劲,同时拥有一支经验丰富且不断开拓创新的管理团队。未来,随市场景气度持续复苏,中国影视市场仍有巨大的扩充潜力,内容、平台齐抓的稻草熊娱乐,其增长空间将更加值得期待。
(文章来源:证券日报网)
(责任编辑:DF150)