
股市行情分析
港股研报干货专享:未来三个月是优质资产较好的配置时点 机构揭秘这类产品将涨价!
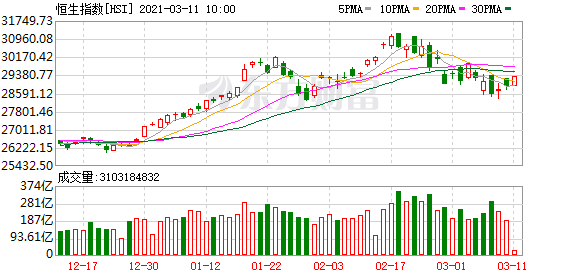
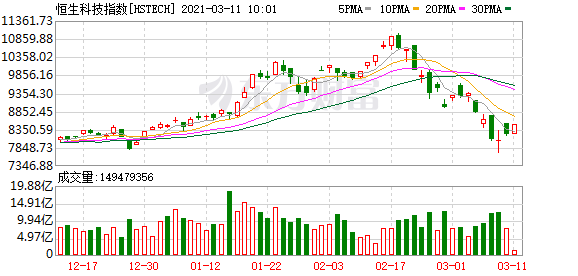
香港恒生指数今日震荡走高,收盘上涨1.65%,收报29385.61点。恒生科技指数飙升5.16%,收报8640.16点。
▎一、读研报·市场
汇添富(香港):中长期仍然看好优质资产
中长期仍然看好优质资产投资价值。基本面上,全球经济共振复苏,国内经济高质量发展;流动性上,中国货币政策「不急拐弯」;因此,资本市场系统性风险不大,真正的优质资产凭借稳健的盈利能力、仍然具备长期的投资价值,随着近期股价大幅下跌调整,投资价值进一步凸显。
富国基金:未来三个月是较好的配置时点
现在最核心的扰动点就是美国十年期国债利率上升, 这是目前金融市场对通胀有一定的预期,美联储还是坚持认为通胀的威胁是比较缓和的。我们的看法是:因为美联储刺激政策大的方向还是确实会对(在目前无法证伪的情况下)市场是造成一些扰动。今年成长股估值会受到上升利率的影响,所以一些价值股的轮动在这种情况下会继续。优质企业由于外部因素,估值大幅调整,但是企业盈利向好,认为未来三个月是较好的配置时点。
嘉实基金:核心资产基本面并未受损
嘉实基金认为在市场中,不少板块及个股存在机遇,可受益于全球经济重启。我们将在市场中寻找估值较为合理、又不乏成长催化剂的行业与股票。同时,对于一些可被视为核心资产的成长股,我们将在其股价回调、估值回归至较合理水平时逢低吸纳,尽管这些成长股近期因估值过高而回调,但其基本面并未受损,仍有望在未来数年维持较高速增长。
▎二、读研报·行业动向
中信证券:预计下阶段资金市场利率相对平稳 银行基本面延续修复趋势
中信证券指出,2月金融数据反映社会融资供需两旺,微观经济主体动能仍处修复进程。3月以来货币政策相对稳定,预计下阶段资金市场利率相对平稳,银行基本面延续修复趋势,短期关注大行和低估值品种的防御价值。
美银证券:料高端酒类、乳制品或将涨价 但面类短期未见提价空间
美银证券发表研究报告指,该行与内地饮食分销商进行会面,更新最新行业情况,发现高端酒类与面类于1月至2月销量已经超过2019年水平,中端酒类及饮料则仍低于2019年,而产品均价普遍较2019年提升。
该行指,中端酒类别当中,每瓶售价300-400元人民币的产品,提价至400-600元人民币,涨价速度最快;而高端配方奶增长亦较快,反映市场产品升级。高端酒类亦似乎(或已经)会在今年提高出厂价,奶类产品价钱亦见增长,不过面类短期未见提价空间,因目前行业竞争激烈,而且去年上半年基数亦较具挑战。
天风证券:百强房企销售高增长 “房住不炒”定位不变
本周跟踪36 大城市一手房合计成交3.9 万套,环比上升103.62%,同比上升187.29%,累计同比上升113.14%,较前一周增加8.85 个百分点。本周跟踪的11 个城市二手房成交合计1.17 万套,环比上升58.97%,同比上升149.59%,累计同比上升117.73%,较上周增加13.94 个百分点。
华金证券:碳中和加速供给格局优化 水电铝优势凸显
电解铝是碳排放的重点行业:根据安泰科数据,火电电解铝单位排放二氧化碳13 吨,水电电解铝单位排放二氧化碳1.8 吨,前者为水电铝的7 倍;2019 年火电铝产量占比为88%,碳排放量占全国 5%,电解铝行业碳是碳中和推进的重点行业之一。
▎三、读研报·大行评级
摩根士丹利:首予快手-W“优于大市”评级目标价为350港元
摩根士丹利发布研究报告,首予快手-W“优于大市”评级,目标价为350港元,因考虑到快手短视频娱乐生态系统的加速变现能力,将可驱动2020-2023年的收入复合年均增长率达到40%。
摩通:微降长和(0001.HK)目标价至82.5港元 评级“增持”
摩根大通发表报告表示,长和(0001.HK)将于下周公布全年业绩,预计其整体盈利将被赫斯基能源的减值和铁塔资产出售带来的特殊收益所影响,料盈利按年下跌29%至284亿港元,撇除上述一次性因素外,料其基本盈利按年跌9%至364亿港元。
麦格理:重申普拉达(01913)“跑赢大市”评级 目标价调高至53港元
麦格理发布研究报告,重申普拉达(01913)“跑赢大市”评级,目标价由52港元调高1.9%至53港元。
报告中称,公司去年收入24.23亿欧元(下同),息税前利润(EBIT)为2000万欧元,分别较该行预期低2.1%及34%。不过基于集团的创造力及产品可引起消费者中共鸣,对其复苏非常乐观。
瑞信:大幅上调保利协鑫能源(03800)目标价900%至2.2港元 评级“中性”
瑞信发布研究报告,将保利协鑫能源(03800)评级由“跑输大市”上调至“中性”,目标价由0.22港元大幅上调900%至2.2港元。
报告中称,鉴于多晶硅现货价格较高,目前约为每公斤110元人民币(下同),而2020年的平均价格为每公斤76元,预计保利协鑫在2021财年会转盈,认为经过最近的股价调整,当前的估值,预计2021年的21倍预测市盈率变得更加合理。
汇丰环球:维持创科实业(00669)目标价154港元 评级“买入”
汇丰环球发布研究报告,维持创科实业(00669)目标价154港元,评级“买入”。
报告中称,公司今年收入目标为同比有单位至双位数字增长,预计5年内达到200亿美元,相当于2020-25年复合年均增长率15%,公司管理层也有信心2021-23年毛利率平均扩张50个基点。
(文章来源:东方财富研究中心)
(责任编辑:DF513)