
股市行情分析
国际大行最新评级:小米回购股票彰显管理层信心!机构给予京东集团“买入”评级!
▏花旗:融创中国(01918)年度业绩胜预期评级“买入” 目标价46.8港元
花旗发布研究报告称,融创中国(01918)去年业绩各方面均胜预期,评级“买入”,目标价46.8港元,认为盈利增长坚实。
报告中称,公司核心盈利同比升11.8%至303亿元人民币,不计汇率、负商誉及摊销等变动,符预测,毛利率21.1%,低于2019年的25.4%。公司也将净负债比率在2020年大降至96%,移进内地公布三条红线的黄色,派息同比增34%至1.65元人民币,以核心盈利等同25%派息比率,股息率5.5%。
▏野村:维持长和(00001)“买入”评级 目标价升至74.5港元
野村发布研究报告,将长和(00001)目标价由70港元升至74.5港元,维持“买入”评级,上调2021-22年每股盈利预测2%及4%。
报告中称,公司基于两项主要提升估值的因素,包括预期全球经济复苏,以及估值吸引,有助其股价于今年至今升14%,跑赢恒指,符合该行对公司看法正面的预期。
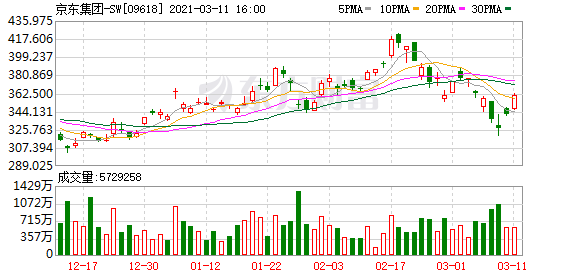
▏交银国际:维持京东集团-SW(09618)“买入”评级 目标价402港元
交银国际发布研究报告,维持京东集团-SW(09618)“买入”评级,目标价402港元。
报告中称,公司去年第四季度总收入2243亿元(人民币,下同),同比增31%,超出市场预期2%,经调整净利润率1.1%,较2019年同期的0.5%为佳,主要受益于运营效率的提高。基于新业务估值提升和投资价值增加,尽管短期内利润率承压,但仍看好公司强大的供应链和技术能力。
▏招银国际:首予远洋服务(6677.HK)“买入”评级 目标价7.13港元
招银国际发布研究报告,首予远洋服务(6677.HK)“买入”评级,目标价7.13港元,目前估值颇具吸引力。
报告称,公司作为主要的高端购物中心和写字楼运营商之一,远洋集团目前拥有250万平方米商业区,包括北京颐堤港,成都太古里等项目。鉴于母公司不断投入诸如颐堤港二期和武汉归元寺等商业综合体,该行预计到2022年将再增加100万平方米的高端项目,将提供物业管理收入的25%。
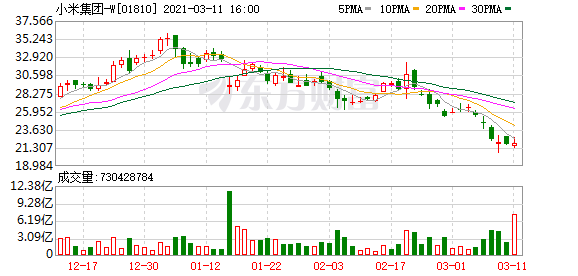
▏中泰国际予小米目标价34.6港元 指回购彰显管理层信心
中泰国际发研报指,小米正式决议行使股份购回授权,以不定期按最高总额100亿港元于公开市场购回股份。最早可能开始回购的时期为21年3月25日。
中泰国际认为,公司开启回购彰显管理层对未来发展充满信心。该行重申公司被纳入美国投资禁令限制暂未对公司经营造成影响的观点,认为近期股价调整后已变得十分吸引。
▏里昂:升港铁(00066)目标价至48港元 评级“跑输大市”
里昂发布研究报告,将港铁(00066)目标价由44港元升至48港元,维持“跑输大市”评级。
报告中称,调低公司2021年核心盈利预测37%,但上调2022年核心盈利预测5%,主要调整地产入账时间表,公司的市价相对每股资产净值折让2%,平均则为折让15%。
▏交银国际:下调时代邻里(9928.HK)目标价至13.66港元 评级“买入”
交银国际发布研究报告,维持时代邻里(9928.HK)“买入”评级,目标价由15.36港元下调至11%至13.66港元。
报告称,公司去年业绩强劲,利润率令人鼓舞,核心净利润增长93.7%,高于市场预期。毛利率增长2个百分点至30.2%,净利润率增长4.7个百分点至13.5%。认为股价已从2020年8月的峰值回落55.8%,目前是2021年市盈率12.5倍,当前股价提供了有吸引力的买点,而第三方项目竞标能力的增强和社区增值服务的强劲增长将触发重估。
▏大华继显:中国龙工(03339-HK)买入区间为2.87港元至2.88港元
大华继显发布报告给予中国龙工(03339-HK)投资建议,买入区间为2.87港元至2.88港元,上日收市价2.83港元,目标价3.05港元/3.22港元,止蚀位:下破2.63港元。
▏招银国际:首予远洋服务(06677)“买入”评级 目标价7.13港元
招银国际发布研究报告,首予远洋服务(06677)“买入”评级,目标价7.13港元,目前估值颇具吸引力。
报告中称,公司作为主要的高端购物中心和写字楼运营商之一,远洋集团目前拥有250万平方米商业区,包括北京颐堤港,成都太古里等项目。鉴于母公司不断投入诸如颐堤港二期和武汉归元寺等商业综合体,该行预计到2022年将再增加100万平方米的高端项目,将提供物业管理收入的25%。
▏高盛:下调时代邻里(9928.HK)目标价至12港元 评级“买入”
高盛发布研究报告,将时代邻里(9928.HK)目标价由14港元调低14.3%至12港元,维持“买入”评级。
报告称,撇除上市开支,集团去年净利润增1.42倍至2.33亿元人民币(下同),主要由收入增63%、毛利率上升2个百分点及核心利润改善带动,表现符合预期。
(文章来源:东方财富研究中心)
(责任编辑:DF513)