
股市行情分析
港股早知道:年报超预期 多家大行予京东集团-SW“买入”评级
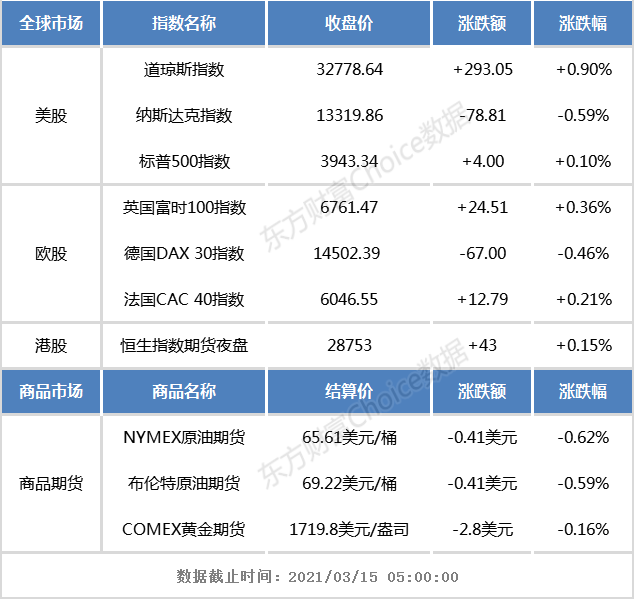
【全球市场】
【宏观产经】
上海证券报:受美国大规模刺激政策落地以及机构和散户资金入市等因素助推,比特币价格首次站上6万美元关口。今年以来,比特币累计涨幅逾100%。业内提醒,如果全球经济出现拐点,这轮支撑比特币价格上涨的主要原因或将消失,投资者要密切关注宏观经济政策的变化。
中新经纬:31省份2月CPI全部公布,全国CPI同比下降0.2%,降幅比上月收窄0.1个百分点。从环比看,CPI上涨0.6%,涨幅比上月回落0.4个百分点。记者梳理发现,分地区看,山西、上海、辽宁、江苏、河南等13省份CPI录得正增长,江西和青海同比持平,北京、天津、安徽、福建等16省份负增长。需要一提的是,在13个正增长省份中,内蒙古、辽宁、上海、山东这4地2月CPI转“正”。
21世纪经济报道:“十四五”开局之年,政府工作报告两次提及海南自贸港,明确提出“推进海南自由贸易港建设”。一方面,免税经营主体扩容、新店加速开业标志着免税规模化的进步。另一方面,海南也在不断优化、细化免税购物政策,提高服务品质。为方便消费者“买买买”,今年2月初,财政部、海关总署、税务总局联合发布公告,增加海南离岛旅客免税购物提货方式,即离岛旅客购买免税品可选择邮寄送达方式。
贝壳财经:3月13日,《中华人民共和国国民经济和社会发展第十四个五年规划和2035年远景目标纲要》中提到,推进房地产税立法,健全地方税体系,逐步扩大地方税政管理权。追溯历史,房地产税的立法工作已经提了十年。在五年规划纲要中,房地产税最早出现在2011年发布的“十二五”规划纲要中,其表述为“研究推进房地产税改革。”“十三五”规划纲要提出,“完善地方税体系,推进房地产税立法。”
央视财经:在各种利好政策的带动下,新能源汽车厂商不断发力,全球市场迎来新一轮发展机遇,也使碳酸锂等制作锂电池的原料价格不断上涨。尽管近年来相关的产能已经大幅提升,但仍然不能满足需求。碳酸锂是锂电池生产所必须的原材料之一,截至3月12日,国内电池级碳酸锂市场均价为每吨83500元,一周的时间每吨就上涨了6000元,四个月的时间现货价格已经翻倍。
e公司官微:近期多家医药生物上市公司宣布加码布局医美行业,看好上游医疗器械赛道,同时也看好肉毒素、玻尿酸等医美产品。从上市公司的公告看来,企业布局上游医疗器械的多以收购形式直接介入,布局终端医美产品的则以代理、投资方式加码。一位资深医药行业分析师对记者表示,目前我国医美产业鱼龙混杂、亟待规范,二级市场投资者仍需谨慎。
21世纪经济报道:今年除夕夜奈雪启动上市的背后,是新茶饮赛道五年多来的高速增长与激烈竞争。在消费升级的大趋势下,中国的现制茶饮消费市场,走过以COCO、一点点为代表的传统连锁茶饮时代,从2015年开始正式进入新茶饮时代。喜茶、奈雪的茶、乐乐茶和茶颜悦色等品牌,都在这一时期迅速发展,并获得高瓴资本、红杉资本、IDG资本、天图资本、祥峰资本等的投资支持。
【公司要闻】
腾讯举牌世纪华通成第二大股东 商业版图持续扩张
华润置地:2月收购7幅地块涉资约139.9亿元
华润置地:2月份总合同销售金额175.3亿元 同比增长220.7%
复星医药(02196)拟采纳2021限制性股票激励计划(草案)
中国忠旺(01333)预期年度利润同比减少约40%至50%
盈转亏三宝科技(01708)预期年度净亏损约1.35亿元至1.45亿元
爱帝宫(00286)拟根据第一份认购协议发行认购股份
腾邦控股(06880):法院决定对控股股东启动预重整程序
香港兴业国际:拟收购中国香港上环荷李活道若干物业
资本策略地产:3月12日斥257.75万港元回购1011万股
永义国际:3月12日斥2090.82万港元回购500.2万股
美亨实业:3月12日斥16.99万港元回购23.6万股
渣打集团:3月11日斥921.45万英镑回购191.03万股
中国旺旺:3月12日斥1481.18万港元回购250万股
融信中国:3月12日注销183万股
【公告精选】
中国人寿:前两月原保险保费收入2540亿元 同比增长11.4%
滨海泰达物流:预计2020年业绩同比可能盈转亏至约1.33亿元
渝太地产:预期2020年股东应占亏损超过1.1亿港元
中国中冶:前2月新签合同额1820.1亿元 同比增103.5%
中国平安:前两个月保费收入同比减少约4.43%至1809.47亿元
中国民航信息网络:预期2020年净利润4亿元至4.5亿元
盛洋投资:2020年股东应占亏损扩大146%至2.33亿港元
中国东方航空股份:完成发行90亿元公司债
长城汽车:拟发行不超过35亿元可转债
中国外运:拟发行不超过40亿元公司债
厦门港务:完成发行10亿元超短期融资券
【大行评级】
年报超预期 多家大行予京东集团-SW(09618)“买入”评级
摩根士丹利:将华晨中国(01114.HK)评级下调至低配 目标价5港元
富瑞:升国泰航空(0293.HK)目标价至8.6港元 评级“买入”
富瑞:上调佐丹奴国际(0709.HK)目标价至2.2港元 评级“买入”
花旗:予滔搏(6110.HK)“买入”评级 目标价14.55港元
花旗:予融创中国“买入”评级 目标价46.8港元
中金:首予VESYNC(2148.HK)“跑赢行业”评级 目标价18.53港元
HSBC给予快手买进的初始评级 目标价400港元
美银证券:首予快手(1024.HK)“买入”评级 目标价348港元
花旗:予友邦保险(01299)“买入”评级 目标价116港元
【市场观点】
展望后市,摩根士丹利华鑫基金方面表示,港股的机遇仍大于风险。中概股“二次上市”、众多IPO也将吸引资金流入。2020年港交所全年共吸引146只新股上市,内地的企业仍然是港交所IPO的主要来源,有112家,共募资3901亿港元,占IPO募资的99%。此外,AH溢价高则代表港股资产相对于A股的低估。
平安证券认为,在全球经济复苏提速的背景下最看好港股。从全球股市结构上看,我们仍然最为看好以恒生指数为代表的港股,特别是在全球经济复苏提速的背景下,以周期价值为主的港股市场将继续获得提振,海外资金与南下资金的流入仍将延续。尽管当前在市场动荡期,港股也处于牛市第一阶段向第二阶段的过渡期,但一旦动荡期的黎明过去,港股牛第二阶段就会迅速启动。就港股配置而言,我们一直秉持逢低布局核心资产的策略,这也是我们在2020年12月中旬力推2021“港股牛”以来的一贯策略——三类核心资产:一是全球范围的制造业龙头;二是新兴科技成长领域的“弄潮儿”;三是传统领域赛道的“领跑”者。
中金公司认为,虽然仍不排除出现潜在的波动,但考虑到良好的市场流动性和强劲的经济基本面,仍然看好H股市场。与此同时,业绩期中潜在盈利意外值得密切关注。仍然建议在新老经济板块间进行均衡配置,例如选择工业利润改善的部分周期性板块(如原材料,化工,有色金属和能源)。此外,继续推荐受益于出口需求的标的以及受益于升级趋势的消费板块(如汽车和零部件、首饰、美妆、家具和家用电器)。此外,独具特色的H股新兴经济板块仍将受到南向投资者的青睐。
安信国际认为,港股处于阶段性反弹,但需注意债息仍处于上升轨道。大市迎来阶段性反弹,但要注意债息仍处于上升轨道。日前,我们的宏观首席在一个论坛上表示,美国十年期债券利率可能要回到甚至超过疫情之前的水平才能稳定下来。也要关注,债券市场的后期调整,可能会受到某些未知的结构脆弱性影响,而变得很无序、很动荡。因此,我们在把握阶段性交易机会的同时,需抱着“见好即收”的心态。
第一上海金融认为,港股仍处于短期寻底尾声。目前,港汇走弱以及港股通连续第二日出现净流出,都是不利港股盘面承接力的消息因素,在情况未能改善过来之前,对于港股的跌后反弹不宜寄以过高预期。现阶段,相信港股仍处于短期寻底尾声,操作上建议仍要维持谨慎警剔性,未宜过于激进捞底,可以等候市场出现进一步抛售时来逐步低吸。
国盛证券策略团队指出,2021年在全球经济共振复苏、风险偏好提升、南向和海外资金共同流入等多重因素共振推动下,港股牛市已在途中。建议沿着两条主线布局港股:一是科技龙头,二是低估值、高性价比的金融地产龙头。
嘉实基金董事总经理张金涛表示,2021年港股投资机会大概率强于A股。总体看来,港股具有估值低位、长期盈利向好、中长期流动性有望宽松和行业结构长期优化四大优势。具体到行业板块选择,张金涛认为,从中长期视角看好科技互联网、大消费、医药和金融服务领域。
(文章来源:东方财富研究中心)
(责任编辑:DF387)